5. Paragrafen
Algemeen
Terug naar navigatie - 5. Paragrafen - AlgemeenAls gevolg van het Besluit Begroting en Verantwoording (BBV) dienen in de begroting, naast de diverse programma’s, in afzonderlijke paragrafen de beleidslijnen vastgelegd te worden met betrekking tot relevante beheersmatige aspecten. Doel van de paragrafen is dat onderwerpen die versnipperd in de begroting staan worden gebundeld in een kort overzicht, waardoor uw raad voldoende inzicht ten aanzien van het betreffende onderwerp kan krijgen. De paragrafen geven een dwarsdoorsnede van de begroting. Met de paragrafen is een groot financieel belang gediend. Ze geven daardoor extra informatie voor de beoordeling van de financiële positie op de korte en langere termijn.
In titel 2.3 van het BBV wordt per verplichte paragraaf aangegeven welke informatie de betreffende paragraaf minimaal dient te bevatten. In de financiële verordening (ex art. 212 gemeentewet) is dit nog weer nader uitgewerkt. Vanaf 2024 dient op basis van Besluit Begroting en Verantwoording (BBV) een paragraaf openbaarheid (Wet Open Overheid (WOO)) opgenomen te worden in de gemeentelijke begroting. Tot aan 2025 was dit opgenomen onder de paragraaf Bedrijfsvoering. Vanaf de programmabegroting 2026 nemen we dit separaat op als een volledige paragraaf.
Naast de verplichte paragrafen kennen we, gelet op het inhoudelijke en financiële belang van deze beleidsterreinen, al jaren een drietal facultatieve paragrafen, te weten Handhaving, Sociaal domein en Taakstellingen. De paragraaf Sociaal domein is bij de programmabegroting 2023 reeds komen te vervallen en voorgesteld wordt om de paragraaf Handhaving ook te laten vervallen vanaf de programmabegroting 2026 daar deze is opgegaan in de andere paragrafen. Er resteert de niet verplichte paragraaf Taakstellingen, waarin wordt gerapporteerd over de te realiseren gemeentelijke ombuigingen.
De wijze waarop invulling wordt gegeven aan de paragrafen kan verschillen. Indien er voor een onderwerp een actuele notitie bestaat kan in de betreffende paragraaf worden volstaan met een korte berichtgeving van de stand van zaken. Indien deze actuele notitie ontbreekt wordt een uitvoerigere paragraaf gemaakt; de paragraaf vervult dan nadrukkelijker een rol in de kaderstelling. Het streven is erop gericht voor elke paragraaf over een beleidsnotitie te beschikken, welke vervolgens met een bepaalde frequentie geactualiseerd gaat worden. In de jaarlijkse paragrafen van de programmabegroting kan dan volstaan worden met een verwijzing naar de laatst vastgestelde beleidsnotitie en behoeft slechts ingegaan te worden op de actuele stand van zaken, en de verwachtingen voor de korte termijn, gebaseerd op de vastgestelde beleidslijn.
Voor de goede orde merken wij op dat op basis van de financiële verordening (ex artikel 212 van de Gemeentewet) financiële kengetallen zijn opgenomen in de paragraaf Weerstandsvermogen en risicomanagement.
De Oldenzaalse paragrafenstructuur bestaat uit:
Verplichte paragrafen conform BBV:
- Bedrijfsvoering
- Openbaarheid
- Lokale heffingen
- Financiering
- Verbonden partijen
- Grondbeleid
- Onderhoud kapitaalgoederen
- Weerstandsvermogen en risicomanagement
Niet verplichte paragraaf:
- Taakstellingen
5.1 Bedrijfsvoering
Terug naar navigatie - - 5.1 BedrijfsvoeringAlgemeen
Terug naar navigatie - 5.1 Bedrijfsvoering - AlgemeenEen sterke bedrijfsvoering is de basis voor het realiseren van onze maatschappelijke en bestuurlijke ambities. Wij werken vanuit het coalitieakkoord aan een organisatie die het juiste doet voor onze samenleving en daarvoor aantrekkelijk is als werkgever, beschikt over voldoende kennis en capaciteit en in staat is om flexibel in te spelen op veranderingen . Daarom investeren we in onze medewerkers, de verdere ontwikkeling van onze organisatie en het versterken van samenwerking, sturing en ondersteuning.
Daarbij werken we aan toegankelijke dienstverlening, verdere digitalisering en een veilige en betrouwbare informatievoorziening. Met een toekomstbestendige bedrijfsvoering zorgen we ervoor dat inwoners, ondernemers en maatschappelijke partners kunnen rekenen op een gemeente die dichtbij, duidelijk, doordacht en daadkrachtig is.
Personeel en organisatie
Terug naar navigatie - 5.1 Bedrijfsvoering - Personeel en organisatieGoed werkgeverschap
We investeren in een veilige, gezonde en aantrekkelijke werkomgeving waarin medewerkers zich kunnen ontwikkelen en hun talenten maximaal kunnen inzetten. Naast goede werkomstandigheden en arbeidsvoorwaarden investeren we in het aantrekken en behouden van medewerkers en besteden wij aandacht aan werkplezier. We zorgen voor ontwikkel- en doorgroeimogelijkheden en zetten in op duurzame inzetbaarheid en vitaliteit. Daarnaast creëren we een (psycho)sociaal veilige werkcultuur, met maatregelen ter bescherming van medewerkers en bestuurders tegen (verbaal) geweld en intimidatie. Zo bouwen we aan een wendbare en professionele organisatie die klaar is voor de opgaven van de toekomst.
De belangrijkste HR onderwerpen waar we in 2027 aan werken zijn:
Versterken duurzame inzetbaarheid van onze medewerkers
In 2027 zetten we sterk in op het verstevigen van de duurzame inzetbaarheid en vitaliteit van onze medewerkers. Het in 2026 vastgestelde vitaliteitsbeleid wordt in 2027 verder verankerd door de inzet van diverse interventies in een vitaliteitsjaarprogramma en de ontwikkeling van onderscheidende arbeidsvoorwaarden gericht op duurzame inzetbaarheid. We investeren in verzuimpreventie en in veilige arbeidsomstandigheden.
Investering in Leren en Ontwikkelen
Het vakmanschap van onze medewerkers vormt het fundament voor het realiseren van onze bestuurlijke ambities en een betrouwbare dienstverlening aan onze inwoners, ondernemers en partners. Wij investeren daarom continu in de professionaliteit, de weerbaarheid en het aanpassingsvermogen van onze medewerkers. In 2027 geven we op basis van de in 2026 vastgestelde visie op Leren en Ontwikkelen verder invulling aan de ontwikkeling van medewerkers en teams. Vanuit het leiderschapsprogramma werken managers daarnaast aan het versterken van hun leiderschapsvaardigheden.
Organisatieontwikkeling
In 2027 werken we verder aan de doorontwikkeling van de organisatie en de uitvoering van de daarbij horende ontwikkelagenda. De samenleving verandert steeds sneller en er zijn complexe maatschappelijke uitdagingen. Toekomstbestendig zijn als organisatie vraagt van ons om mee te bewegen met wat de samenleving nodig heeft. Dit vraagt onder andere wendbaarheid, heldere keuzes en en de juiste prioritering. We zetten diverse interventies in om de gewenste beweging te kunnen maken, waaronder versterking van opdrachtgericht werken en het werken met (team)jaarplannen.
Arbeidsmarktstrategie
De arbeidsmarkt blijft krap en vraagt om een strategische benadering. Om medewerkers aan te trekken en te behouden, zetten wij in op gerichte werving- en selectieactiviteiten en versterken wij onze positie als werkgever.
Doelmatigheid en efficiëntie
We blijven continu investeren in een actuele en betrouwbare HR-administratie, waarin de beschikbaarheid van noodzakelijke gegevens voor de bedrijfsvoering is geborgd. In 2027 zetten we in op verdere digitalisering en automatisering van onze HR administratie, waaronder de inzet van AI modellen en chatbots. Hierdoor kunnen medewerkers eenvoudiger gebruik kunnen maken van HR-diensten en komt managementinformatie beter beschikbaar.
Toekomstbestendig functiehuis
We blijven ook in 2027 investeren in een actueel en toekomstbestendig functiehuis, dat tevens voldoet aan de eisen van de nieuwe wet Loontransparantie die 1 januari 2027 ingaat.
Informatisering
Terug naar navigatie - 5.1 Bedrijfsvoering - InformatiseringNieuwe informatiewetten
Wet- en regelgeving op het gebied van digitalisering en informatievoorziening blijft zich ontwikkelen. Deze ontwikkelingen stellen steeds hogere eisen aan de manier waarop wij onze digitale dienstverlening, informatievoorziening en digitale kanalen inrichten.
In 2027 blijven we werken aan de verplichtingen die voortvloeien uit onder andere de Wet digitale overheid, de Wet modernisering elektronisch bestuurlijk verkeer en de regels voor digitale toegankelijkheid. Daarnaast volgen we de verdere invoering van Europese regelgeving, zoals de AI-verordening en de ontwikkelingen rondom de Europese digitale identiteit.
We vertalen deze ontwikkelingen tijdig naar onze processen, systemen en werkwijzen. Daarbij werken we waar nodig samen met andere gemeenten, landelijke organisaties en ICT-leveranciers. Zo zorgen we ervoor dat onze digitale dienstverlening toegankelijk, betrouwbaar en toekomstbestendig blijft en aansluit bij nieuwe wettelijke vereisten.
Informatiebeheer en Archivering
Een betrouwbare en toegankelijke informatiehuishouding is een belangrijke randvoorwaarde om een transparante, rechtmatige en efficiënte gemeentelijke organisatie te zijn. Wij werken daarom continu aan het verbeteren van ons informatiebeheer, zodat informatie duurzaam toegankelijk, vindbaar, bruikbaar en beheersbaar blijft gedurende de gehele levenscyclus van documenten en gegevens.
Wij richten ons op het versterken van de kwaliteit van informatiebeheer door duidelijke processen, verantwoordelijkheden en kwaliteitsnormen vast te leggen. Daarbij wordt aandacht besteed aan het zorgvuldig creëren, verwerken, bewaren, archiveren en vernietigen van informatie, conform de geldende wet- en regelgeving.
Om de kwaliteit van de informatiehuishouding structureel te borgen, werken wij aan een kwaliteitssysteem voor informatiebeheer. Daarnaast sluiten wij aan bij landelijke ontwikkelingen op het gebied van digitaal informatiebeheer, archivering en de modernisering van de Archiefwet.
Het team Informatiebeheer ondersteunt en adviseert de organisatie bij vraagstukken rondom informatiekwaliteit, archivering, digitale toegankelijkheid en informatiebeheer. Hiermee draagt het team bij aan een duurzame, toekomstbestendige informatiehuishouding die de dienstverlening, bedrijfsvoering, verantwoording en transparantie van de gemeente ondersteunt.
Informatieveiligheid
De gemeente is in dit digitale tijdperk voor haar dienstverlening aan burgers en organisaties sterk afhankelijk van een betrouwbare (digitale) informatievoorziening. Tegelijkertijd blijven de digitale dreigingen toenemen, onder meer door de groeiende geopolitieke spanningen en de opkomst van AI.
De gemeente blijft zich inzetten om zich steeds verder te versterken en weerbaarder te maken tegen deze digitale dreigingen. Bij het implementeren van beveiligingsmaatregelen staan de nieuwe Cyberbeveiligingswet en de Baseline Informatiebeveiliging Overheid 2 (BIO2) centraal. Risicomanagement speelt hierin een belangrijke rol: we nemen maatregelen die doeltreffend zijn en passen bij het risico om onze (kritieke) processen te beschermen. Naast het implementeren van maatregelen worden in 2027 opnieuw beveiligingsaudits uitgevoerd om de effectiviteit van de genomen maatregelen onafhankelijk te laten beoordelen. Door middel van bewustwordingsactiviteiten en trainingen vergroten we de kennis en weerbaarheid van onze medewerkers en bestuurders.
Jaarlijks leggen we via de Eenduidige Normatiek Single Information Audit (ENSIA) verantwoording af aan de wettelijke toezichthouders en de gemeenteraad over de staat van onze informatieveiligheid. Een externe auditor controleert ons hierop.
ICT
Terug naar navigatie - 5.1 Bedrijfsvoering - ICTToekomstbestendig Informatiemanagement en ICT
In 2027 zetten we een volgende stap in het toekomstbestendig organiseren van ons informatiemanagement. Eind 2026 vond besluitvorming plaats om de bestaande IT-samenwerking uit te breiden met informatiemanagementtaken in de samenwerking met gemeente Hengelo.
In 2027 voeren Oldenzaal en Hengelo gezamenlijk een quickscan uit. Daarbij brengen we in beeld wat nodig is voor een mogelijke uitbreiding van de samenwerking. Op basis van deze quickscan brengt Hengelo een aanbieding uit waarin onder meer de taken, voorwaarden, kosten, personele gevolgen, juridische afspraken en de inrichting van de samenwerking worden uitgewerkt. Daarna vindt opnieuw besluitvorming plaats over de daadwerkelijke uitbreiding van de samenwerking.
Inspelen op digitale ontwikkelingen
Digitale ontwikkelingen volgen elkaar in hoog tempo op. Inwoners en ondernemers verwachten dat wij hierop inspelen en dat onze dienstverlening toegankelijk, betrouwbaar en efficiënt blijft. Ook in 2027 hanteren we daarbij de strategie van de 'slimme volger'. We volgen relevante ontwikkelingen en passen nieuwe technologie toe wanneer deze voldoende meerwaarde heeft en verantwoord kan worden ingezet.
Daarnaast benutten we nieuwe mogelijkheden binnen de ICT-systemen van onze leveranciers. Hierbij kijken we bijvoorbeeld naar functionaliteiten waarmee handhavingsmeldingen efficiënter kunnen worden geregistreerd, beoordeeld en afgehandeld. Ook zetten we verdere stappen in data gedreven werken. Door beschikbare gegevens te analyseren en te combineren ondersteunen we onze dienstverlening, beleidsvorming en sturing.
Adoptie en implementatie Microsoft teams
Met Microsoft 365 en Microsoft Teams werken we steeds meer in een digitale samenwerkomgeving die locatie onafhankelijk en veilig samenwerken ondersteunt. Dit sluit aan bij de groeiende behoefte aan nieuwe manieren van samenwerken, zowel intern als extern. De overstap is meer dan een technische exercitie. Voor medewerkers betekent dit een andere manier van werken. Om medewerkers hierin te ondersteunen bieden we daar waar nodig trainingen aan. In 2027 richten we ons op:
- de afronding van de implementatie van Microsoft Teams;
- het opschonen van oude bestanden binnen Microsoft Teams;
- het verder borgen van zorgvuldig informatiebeheer binnen de digitale samenwerkomgeving.
Financiën
Terug naar navigatie - 5.1 Bedrijfsvoering - FinanciënEen gezonde financiële positie en een beheerste bedrijfsvoering zijn randvoorwaardelijk voor het realiseren van de gemeentelijke ambities. De financiële functie ondersteunt bestuur en organisatie met betrouwbare stuurinformatie, tijdige signalering van risico's en een adequate bewaking van budgetten en middelen.
Rechtmatigheid is een integraal onderdeel van de bedrijfsvoering. Door kwalitatief goede processen, effectieve interne beheersing en risicogerichte controles blijft de organisatie aantoonbaar in control en borgen wij de naleving van wet- en regelgeving . Waar nodig voeren wij verbetermaatregelen door om de kwaliteit van de financiële processen en de rechtmatigheidsverantwoording verder te versterken. Daarmee geven wij invulling aan een transparante, betrouwbare en toekomstbestendige organisatie. Hiermee wordt vastgesteld of financiële beheershandelingen voldoen aan de geldende wet- en regelgeving, waaronder de begrotingscriteria, voorwaardencriteria en misbruik- en oneigenlijk gebruikcriteria.
In 2027 wordt ingezet op:
- risicogerichte controles op de belangrijkste processen;
- verdere professionalisering van het interne controleplan;
- monitoring van eerder geconstateerde bevindingen;
- periodieke rapportage aan directie, college en auditcommissie.
Inkoop
Terug naar navigatie - 5.1 Bedrijfsvoering - InkoopInkoop: rechtmatigheid en professionalisering
Wij vinden het belangrijk dat gemeentelijke middelen zorgvuldig en volgens de geldende wet- en regelgeving worden besteed. Daarom blijven we in 2027 werken aan het verbeteren van onze processen, interne controles en risicobeheersing. Eventuele afwijkingen worden opgenomen in de rechtmatigheidsverantwoording, waarbij de door de raad vastgestelde verantwoordingsgrens van 2% wordt gehanteerd.
Het contractmanagement wordt verder versterkt. Ook wordt AI ingezet om processen binnen contractbeheer, contractmanagement en inkoop slimmer en efficiënter uit te voeren. Het doel is om administratieve werkzaamheden te verminderen, contractrisico’s eerder te signaleren, de kwaliteit van informatie te verbeteren en medewerkers te ondersteunen bij analyses, monitoring en besluitvorming.
Hierbij staan een zorgvuldige omgang met gegevens, privacybescherming en menselijke toetsing centraal.
Communicatie
Terug naar navigatie - 5.1 Bedrijfsvoering - CommunicatieWij vinden het belangrijk dat inwoners, ondernemers en maatschappelijke organisaties weten wat wij doen, inzicht hebben in hoe besluiten tot stand komen en de mogelijkheid hebben om hierover vroegtijdig mee te denken. Daarom communiceren wij duidelijk, begrijpelijk en toegankelijk. We betrekken de samenleving actief bij plannen en opgaven die hen raken en maken zichtbaar hoe reacties, ideeën en belangen zijn meegewogen in de besluitvorming.
Communicatie ondersteunt de uitvoering van beleid en draagt bij aan transparantie, participatie en vertrouwen in het stadsbestuur. In 2027 werken wij verder aan duidelijke taal, een herkenbare en toegankelijke communicatieaanpak en het versterken van de verbinding met inwoners, ondernemers en maatschappelijke organisaties.
5.2 Openbaarheid (Wet Open Overheid)
Terug naar navigatie - - 5.2 Openbaarheid (Wet Open Overheid)In het kader van de Wet open overheid (hierna: Woo) streeft de gemeente Oldenzaal naar een transparante en toegankelijke overheid. Wij zetten ons in voor actieve en passieve openbaarmaking van overheidsinformatie en bevorderen daarmee een open en toegankelijke bestuurscultuur. Met deze openbaarheidsparagraaf legt de gemeente verantwoording af over haar inzet voor een transparantie en open overheid, in lijn met de Woo.
Beleidskader
Terug naar navigatie - 5.2 Openbaarheid (Wet Open Overheid) - BeleidskaderWij werken aan een open, transparante en toegankelijke gemeente. De Wet open overheid (Woo) vormt hiervoor een wettelijk kader en heeft als doel het recht op toegang tot overheidsinformatie te versterken. Transparantie draagt bij aan een betrouwbare overheid en een sterke democratische rechtsstaat.
De uitvoering van de Woo richt zich op actieve openbaarmaking, passieve openbaarmaking en een kwalitatief goede informatiehuishouding. Naast het verstrekken van informatie op verzoek maakt de gemeente steeds meer informatie uit eigen beweging openbaar. De landelijke invoering van de verplichte categorieën voor actieve openbaarmaking vindt gefaseerd plaats.
Om aan de wettelijke verplichtingen te voldoen, blijven wij investeren in een toegankelijke, betrouwbare en toekomstbestendige informatievoorziening. Hiermee versterken wij de openheid en maken wij overheidsinformatie beter toegankelijk voor inwoners, ondernemers en maatschappelijke organisaties.
Waar staan we?
Terug naar navigatie - 5.2 Openbaarheid (Wet Open Overheid) - Waar staan we?Voor een volledige implementatie van de Woo worden vele werkprocessen aangepast en worden diverse I&IT technieken geïntroduceerd. Dit betekent dat onze ambtenaren anders moeten werken. Dit alles wordt vervat in een ambitiebepaling. Deze ambitie is medebepalend voor de aanpak van de komende jaren.
Vanuit een transparante en open communicatie met onze inwoners en bedrijven moet de informatiehuishouding op orde zijn. Zonder een goede informatievoorziening van goede kwaliteit is het onmogelijk om een toegankelijke en open gemeente te zijn. De Woo is in die zin onderdeel van onze dienstverlening.
In 2027 wordt gewerkt aan onderstaande punten:
- Creëren van verdere bewustwording bij bestuur en organisatie over openbaarheid en transparantie
- Versterken en op peil houden van de informatiehuishouding
- Digitalisering van bestuurlijke aangelegenheden
- Logischer beleggen van de rol van Woo-contactpersoon
- Ontwikkelen van een e-learning voor collega’s over hoe we omgaan met de communicatie rond gevoelige zaken/dossiers
- Afspraken maken zowel intern als met onze verbonden partijen en samenwerkingspartners over informatieopslag en actieve openbaarmaking
- Verdere implementatie van het Woo-platform (open.oldenzaal.nl) waarop alle actieve informatie vanuit de gemeente te vinden is in het kader van de Woo
- Open Oldenzaal principe gestalte geven
Passieve openbaarmaking (Woo-verzoek)
De verzoeken onder de Woo kennen een wettelijke afhandelingstermijn van maximaal 42 dagen. In Oldenzaal was de gemiddelde afhandelingstermijn 28 dagen. Het doel voor de komende jaren is om dit gemiddelde te behouden.
Met onderstaande tabel van Woo-verzoeken vanaf 1 januari 2026 geeft de gemeente Oldenzaal een helder overzicht. In deze lijst staan alle genomen Woo-besluiten, ingedeeld per categorie. Zo worden deze besluiten overzichtelijk en gerichter openbaar gemaakt voor inwoners.
De gemeente maakt onderscheid in de volgende soorten Woo-besluiten:
1. Bestuur, organisatie, beleid en strategie
2. Ruimtelijke ontwikkeling en leefomgeving
3. Financiën en inkoop
4. Toezicht, handhaving en veiligheid
De aantallen van de Woo-verzoeken in 2026 zijn geteld tot 1 september 2026.
Categorie |
2023 |
2024 |
2025 |
2026 |
Bestuur, organisatie, beleid en strategie |
9 |
8 |
16 |
6 |
Rumtelijke ontwikkeling en leefomgeving |
12 |
17 |
24 |
8 |
Financiën en inkoop |
4 |
1 |
3 |
0 |
Toezicht, handhaving en veiligheid |
3 |
6 |
2 |
4 |
Totaal |
28 |
32 |
45 |
18 |
Financiën
Terug naar navigatie - 5.2 Openbaarheid (Wet Open Overheid) - FinanciënHet Rijk heeft voor de actieve openbaarmaking incidentele en structurele middelen gereserveerd. Onder meer voor:
- Woo-bewustwording
- Opleiding, scholing, e-learning
- Ontwikkelen AI-bot voor het doorzoeken van Woo-informatie voor extern en/of intern gebruik
- Aansluiting bij het GPP-Woo (onderdeel van Dimpact). Dit is het publicatieplatform (open.oldenzaal.nl)
De volgende budgetten zijn beschikbaar:
Bedragen x €1.000 |
|||||
|---|---|---|---|---|---|
Omschrijving |
2027 |
2028 |
2029 |
2030 |
|
Wet openbare overheid |
164 |
164 |
164 |
164 |
|
5.3 Lokale Heffingen
Terug naar navigatie - - 5.3 Lokale HeffingenLokale heffingen hebben tot doel dat de gemeente door het verwerven van eigen middelen dekking vindt van haar uitgaven in het kader van de uitvoering van de gemeentelijke taken. De invoering, wijziging of intrekking van lokale heffingen dient door middel van een door de gemeenteraad vast te stellen verordening te geschieden. De definitieve vaststelling van de tarieven door de gemeenteraad vindt plaats in december 2026. De in november vast te stellen tarieven kunnen onder andere door afrondingen afwijken van de in deze paragraaf vermelde tarieven.
De lokale heffingen bestaan uit de gemeentelijke belastingen, rechten en retributies. Deze vormen een belangrijke inkomstenbron voor de gemeente, welke vooral door de burgers dienen te worden opgebracht. Lokale belastingen worden onderscheiden in heffingen waarvan de besteding gebonden dan wel ongebonden is. Ongebonden lokale heffingen (OZB) worden tot de algemene dekkingsmiddelen gerekend, omdat zij niet aan een inhoudelijk begrotingsprogramma zijn gerelateerd. De besteding is niet gebonden aan een bepaalde taak. Gebonden heffingen, zoals de afvalstoffen- en rioolheffing, worden verantwoord op het betreffende programma en worden niet tot de algemene dekkingsmiddelen gerekend.
Voor het betalen van rechten en retributies verricht de gemeente diensten. De kosten van de gemeentelijke dienstverlening worden doorberekend in de tarieven. Het beleid is er op gericht deze kosten zoveel mogelijk te beperken en daar waar mogelijk rechtvaardiger te verdelen. Hierdoor wordt een evenwichtige lastenverdeling bereikt.
Volgens het Besluit Begroting en Verantwoording dient de paragraaf betreffende de lokale heffingen tenminste te bevatten:
• de geraamde inkomsten;
• het beleid ten aanzien van de lokale heffingen;
• een overzicht op hoofdlijnen van de diverse heffingen, waarin inzichtelijk wordt gemaakt hoe bij de berekening van tarieven van heffingen, die hoogstens kostendekkend mogen zijn, wordt bewerkstelligd dat de geraamde baten de ter zake geraamde lasten niet overschrijden, wat de beleidsuitgangspunten zijn die ten grondslag liggen aan deze berekeningen en hoe deze uitgangspunten bij de tariefstelling worden gehanteerd;
• een aanduiding van de lokale lastendruk;
• een beschrijving van het kwijtscheldingsbeleid.
De paragraaf Lokale Heffingen geeft inzicht in de diverse gemeentelijke belastingen en de consequenties daarvan voor de inwoners van Oldenzaal.
5.3.1 Beleidsuitgangspunten
Terug naar navigatie - - 5.3.1 BeleidsuitgangspuntenBeleidskaders
Het beleid betreffende de lokale heffingen is opgenomen in:
• de diverse belastingverordeningen en -regelingen;
• het coalitieakkoord 2026-2030;
• landelijke wet- en regelgeving.
Waterzorgheffing
Wateroverlast en verdroging vragen steeds meer maatregelen in de publieke ruimte. Meer percelen kunnen in de heffing worden betrokken, want van de maatregelen in de publieke ruimte heeft iedereen profijt. De huidige verordening Rioolheffing (model VNG) dekt dan niet meer de lading
Het schept een beeld van een belasting voor een buizenstelsel. Bij belastingplichtigen die daar niet op zijn aangesloten roept dat weerstand op. De gemeentelijke watertaken omvatten een breed palet. Zorgplichten voor afval-, hemel- en grondwater hebben een centrale plaats in de ordening van de publieke ruimte. Gemeenten moeten maatregelen nemen om wateroverlast en -schade te voorkomen. Denk aan het onderhoud van bermen en slootkanten om overtollig water af te voeren, zodat er over een droge weg kan worden gereden. Iedereen heeft daar profijt van. De VNG heeft hiervoor een nieuw modelverordening Riool- en Waterzorgheffing opgesteld. Bij invoering is een zorgvuldige communicatie en belangenafweging naar nieuwe belastingplichtigen van belang. Bijvoorbeeld cultuurgronden en natuurterreinen dragen nu veelal nog niet bij in de kosten van de gemeentelijke watertaken.
Ontwikkeling tarieven
De tarieven voor de riool- en afvalstoffenheffingen worden geraamd op basis van het uitgangspunt dat zoveel mogelijk wordt gestreefd naar 100% kostendekking. De voor 2027 geldende tarieven voor de OZB stijgen met een gemiddelde inflatiecorrectie van 2,5% als u akkoord gaat met het aangeboden dekkingsplan. Deze verhoging kan overigens voor meerdere belastingen en rechten van de gemeente Oldenzaal worden doorgevoerd indien u daartoe besluit. Dit geldt uiteraard met uitzondering van de tarieven, die het rijk heeft vastgesteld, dan wel gemaximeerd.
Beleidsuitgangspunten gemeentelijke belastingen
Terug naar navigatie - - Beleidsuitgangspunten gemeentelijke belastingenGemeenten zijn beperkt in de soorten belastingen die ze mogen heffen. Deze zijn limitatief opgesomd in de wet. Naast belastingen, heft de gemeente rechten en leges voor individuele dienstverlening aan haar burgers. De tarieven van deze rechten en leges dienen zodanig vastgesteld te worden dat de geraamde opbrengsten de geraamde kosten voor het verlenen van de diensten niet overschrijden. De opbrengst van deze zogeheten gebonden heffingen dient alleen ter bestrijding van de kosten die de gemeente voor de betreffende dienstverlening maakt. De gemeente is vrij in de besteding van de opbrengst van de ongebonden heffingen (algemene belastingen).
De gemeentelijke belastingen en retributies die in 2027 in Oldenzaal worden geheven zijn:
Ongebonden belastingen |
Gebonden belastingen |
|---|---|
Onroerendezaakbelastingen |
Afvalstoffenheffing |
Parkeerbelastingen |
Leges en Rechten |
Reclamebelasting |
Rioolheffing |
Toeristenbelasting |
Marktgelden |
Begraafrechten |
Beleidsuitgangspunten rechten
Terug naar navigatie - - Beleidsuitgangspunten rechtenDoor het karakter van de rechten als bestemmingsheffing is er een duidelijke relatie tussen de opbrengst van de rechten en de kosten van de door de gemeente te leveren tegenprestatie. Beleidsuitgangspunt is om die reden de kostendekkendheid van de betrokken tegenprestatie c.q. het overheidsproduct.
De kostendekkendheid bepaalt in principe het in rekening te brengen tarief. Binnen strikte regels mag binnen de leges de meeropbrengst van de ene heffing worden gebruikt voor de dekking van andere kosten. Voorwaarden zijn dat we rekening houden met aspecten zoals het verbod op willekeur, het evenredigheidsbeginsel, het gelijkheidsbeginsel en de Europese Dienstenrichtlijn.
Het beleid is dat tarieven zoveel mogelijk kostendekkend zijn. In een aantal gevallen is dat structureel niet mogelijk. De infrastructurele kosten van bruggen en kades zijn bijvoorbeeld zo hoog dat het niet haalbaar is de kosten in zijn geheel te verhalen op de gebruikers van de haven.
De dienstverlening voor de fysieke leefomgeving en omgevingsvergunning is verbreed door de bredere reikwijdte van de Omgevingswet.
Kwijtscheldingsbeleid
Terug naar navigatie - - KwijtscheldingsbeleidDe gemeente moet bij het vaststellen van kwijtschelding landelijke regels toepassen. Binnen deze mogelijkheden zijn de volgende eigen beleidskeuzes gemaakt:
- Voor de riool- en voor de afvalstoffenheffing (vast bedrag en deel variabel bedrag) is kwijtschelding mogelijk, waardoor minima geen woonlasten betalen;
- Voor extra containers wordt geen kwijtschelding afvalstoffenheffing verleend en ook geen kwijtschelding rioolheffing eigenaar;
- Bij de normkosten van bestaan wordt uitgegaan van 100% van de bijstandsnorm;
- Ondernemers voor de privébelastingen zijn gelijkgesteld met particulieren;
- Kosten voor kinderopvang worden in aanmerking genomen als uitgaven bij de berekening van de betalingscapaciteit en;
- Bij de normkosten van bestaan voor AOW’ers wordt uitgegaan van 100% van de netto AOW-norm.
Het totale bedrag aan wettelijk toegestane financiële middelen wordt in onze gemeente verhoogd met:
1. het maximumbedrag van €2.000,- genoemd in artikel 4, onder a, van de Regeling kwijtschelding belastingen medeoverheden voor de belastingschuldige en zijn echtgenoot,
2. 75% van het bedrag genoemd onder 1 voor een alleenstaande, en
3. 90% van het bedrag genoemd onder 1 voor een alleenstaande ouder.
De gederfde inkomsten voor de riool- en afvalstoffenheffing worden gecompenseerd via een verhoging van het tarief van de betreffende heffing.
Op basis van voorgaande jaren wordt het volgende begroot voor 2027:
Bedragen x €1 |
||
|---|---|---|
Kwijtscheldingen |
2026 |
2027 |
Afvalstoffenheffing |
€ 198.031 |
€ 198.031 |
Rioolheffing |
€ 72.959 |
€ 72.959 |
Totaal |
€ 270.990 |
€ 270.990 |
Woonlasten
Terug naar navigatie - - WoonlastenDe gezamenlijke kosten voor OZB, afvalstoffenheffing en rioolheffing vormen de woonlasten. De woonlasten worden bepaald aan de hand van de waarde van een woning en het type gebruiker.
Samenvattend:
1. Het tarief voor de rioolheffing, de afvalstoffenheffing en de OZB stijgen gemiddeld met 2,5%.
2. De lastendruk voor inwoners met een huurwoning stijgt met €13. Deze inwoners betalen alleen afvalstoffenheffing en rioolheffing;
3. De lastendruk voor inwoners met een koopwoning stijgt met €25.
4. De (begrote) kwijtscheldingen komen naar verwachting uit op €271.000;
De tariefaanpassingen 2027 leiden voor wat betreft de belangrijkste belastingen tot het volgende beeld van de woonlasten van een gemiddeld huishouden:
Belasting/heffing |
2026 |
2027 |
||
Afvalstoffenheffing |
€ 296 |
€ 303 |
||
Rioolheffing |
€ 248 |
€ 254 |
||
Subtotaal Woonlasten gebruiker |
€ 544 |
€ 557 |
||
OZB woning |
€ 500 |
€ 512 |
||
Totaal woonlasten eigenaar |
€ 1.044 |
€ 1.069 |
||
Ontwikkeling Twentse gemeenten
Terug naar navigatie - Woonlasten - Ontwikkeling Twentse gemeentenIn onderstaand overzicht wordt de ontwikkeling van de woonlasten 2026 ten opzichte van 2025 van alle Twentse gemeenten weergegeven:
bruto woonlasten eigen woning |
stijging in % tov 2025 |
||||||||
|---|---|---|---|---|---|---|---|---|---|
éénpersoonshuishouden |
meerpersoonshuishouden |
1-persoons |
meerpersoons |
||||||
2025 |
2026 |
2025 |
2026 |
||||||
Almelo |
1.022 |
1.032 |
1.069 |
1.080 |
0,98% |
1,03% |
|||
Borne |
1.034 |
1.084 |
1.070 |
1.129 |
4,84% |
5,51% |
|||
Dinkelland |
942 |
966 |
972 |
994 |
2,55% |
2,26% |
|||
Enschede |
1.033 |
1.059 |
1.061 |
1.087 |
2,52% |
2,45% |
|||
Haaksbergen |
1.125 |
1.137 |
1.125 |
1.137 |
1,07% |
1,07% |
|||
Hellendoorn |
1.007 |
998 |
1.007 |
1.035 |
-0,89% |
2,78% |
|||
Hengelo |
960 |
1.004 |
996 |
1.042 |
4,58% |
4,62% |
|||
Hof van Twente |
1.067 |
1.056 |
1.096 |
1.085 |
-1,03% |
-1,00% |
|||
Losser |
1.052 |
1.088 |
1.084 |
1.122 |
3,42% |
3,51% |
|||
Oldenzaal |
975 |
1.002 |
1.009 |
1.044 |
2,77% |
3,47% |
|||
Rijssen-Holten |
719 |
624 |
767 |
669 |
-13,21% |
-12,78% |
|||
Tubbergen |
969 |
1.028 |
992 |
1.052 |
6,09% |
6,05% |
|||
Twenterand |
951 |
964 |
990 |
999 |
1,37% |
0,91% |
|||
Wierden |
1.010 |
1.041 |
1.037 |
1.070 |
3,07% |
3,18% |
|||
Overijssel |
945 |
966 |
979 |
1.004 |
2,22% |
2,55% |
|||
Nederland |
964 |
1.014 |
1.053 |
1.109 |
5,19% |
5,32% |
|||
Woonlastenladder
Terug naar navigatie - Woonlasten - WoonlastenladderDe woonlasten van Oldenzaal behoren tot de laagste in de regio. In onderstaand overzicht is de rangorde op de woonlastenladder van Coelo vermeld. In 2026 had de nummer 1 de laagste woonlasten, nummer 342 de hoogste, in 2025 waren er 346 gemeenten die deelnamen aan de woonlastenladder.
rangorde eigen woning |
||
|---|---|---|
2025 |
2026 |
|
Almelo |
209 |
174 |
Borne |
212 |
217 |
Dinkelland |
97 |
84 |
Enschede |
203 |
181 |
Haaksbergen |
259 |
224 |
Hellendoorn |
143 |
119 |
Hengelo |
127 |
130 |
Hof van Twente |
233 |
179 |
Losser |
224 |
210 |
Oldenzaal |
149 |
135 |
Rijssen-Holten |
3 |
1 |
Tubbergen |
123 |
147 |
Twenterand |
121 |
87 |
Wierden |
178 |
165 |
nummer 1 laagste woonlasten, nummer 346 de hoogste |
nummer 1 laagste woonlasten, nummer 342 de hoogste |
|
5.3.2 Nadere toelichting belastingen
Terug naar navigatie - - 5.3.2 Nadere toelichting belastingen-
Onroerende- en roerende zaakbelasting
Terug naar navigatie - - Onroerende- en roerende zaakbelastingDe gemeente mag OZB heffen op basis van de Gemeentewet. OZB is een algemene belasting. Dat betekent dat de opbrengst niet voor één specifiek doel wordt gebruikt. De opbrengst gaat naar de algemene middelen van de gemeente.
Voor de OZB kijkt de gemeente naar de situatie op 1 januari van het belastingjaar. Verandert er tussentijds iets, bijvoorbeeld de verkoop van een woning? Dan telt dat pas mee voor het volgende jaar.
De volgende personen of organisaties betalen OZB
• eigenaren van woningen;
• eigenaren van niet-woningen;
• gebruikers van niet-woningen.
Iemand die zowel eigenaar als gebruiker is van een niet-woning betaalt beide aanslagen.
Grondslag
De OZB wordt berekend over de jaarlijks vastgestelde WOZ-waarde. Voor 2027 wordt de beoogde OZB-opbrengst met 2,5% geïndexeerd. Op basis van deze opbrengst en de totale WOZ-waarde bepaalt de gemeente het tarief. Daardoor zijn de tarieven niet alleen afhankelijk van de gewenste opbrengst, maar ook van ontwikkelingen op de vastgoedmarkt. De WOZ-waardeontwikkeling verschilt per pand, waardoor individuele aanslagen kunnen afwijken van het voorgaande jaar.
Compensatie OZB-verhoging
Bedragen x €1 |
||
|---|---|---|
Belasting 2026 |
Opbrengst 2026 |
Opbrengst 2027 |
OZB opbrengst |
11.928.000 |
12.226.200 |
Compensatie 2025 |
-1.564.000 |
|
Totaal |
11.928.000 |
10.662.200 |
Rioolheffing
Terug naar navigatie - - RioolheffingAlgemeen
De wettelijke basis voor het heffen van rioolheffing ligt in artikel 228a van de Gemeentewet. In de rioolheffing worden kosten doorgerekend die verbonden zijn aan de drie wettelijke watertaken van de gemeente: het inzamelen en afvoeren van huishoudelijk afvalwater, de verwerking van hemelwater (regenwater), en het treffen van maatregelen om de grondwaterstand in de openbare ruimte te beheersen.
Op basis van de Wet gemeentelijke watertaken (2008) worden de kosten die verbonden zijn aan de taken die voortvloeien uit de Wet gemeentelijke watertaken, toegerekend aan de rioolheffing. De rioolheffing is een bestemmingsheffing (bestemming is watertaken), er staan geen aanwijsbare tegenprestaties tegenover. Wij hanteren één rioolheffing voor alle watertaken.
Uitgangspunten
De uitgangspunten voor de rioolheffing zijn beschreven in het Gemeentelijk rioleringsprogramma 2021-2025 (GRP) zoals dat in 2020 door de raad is vastgesteld. Momenteel wordt er gewerkt aan het WKP (Water- en Klimaatadaptatie Programma). De rioolheffing is bedoeld als dekking voor de kosten van aanleg, onderhoud en exploitatie van de gemeentelijke voorzieningen bedoeld voor inzameling en transport van afval- en hemelwater. Ook de negatieve gevolgen van grondwateroverlast worden beperkt met de inkomsten uit de rioolheffing. Daarnaast werkt de loon- en prijscompensatie door in het tarief. Uitgangspunt bij de rioolheffing is 100% kostendekking. Eventuele tekorten of overschotten worden verrekend met de daarvoor gevormde voorziening.
Tarief rioolheffing
Het tarief voor 2027 stijgt met 2,5% ten opzichte van 2026. Het eenheidstarief voor 2027 komt uit op €127,08.
Toelichting rioolheffing 2027 en begrotingsramingen
Om het basistarief te kunnen bepalen is een aantal elementen van belang. Uitgangspunt is de kosten in de primaire begroting. Hierop dienen die elementen in mindering te worden gebracht die niet (deels) via het basistarief worden gegenereerd.
Rioolheffing |
|
|---|---|
Kosten taakvelden incl. omslagrente |
2.573.950 |
Inkomsten taakvelden excl. Heffingen |
-702 |
2.573.248 |
|
Toe te rekenen kosten |
|
Overhead |
261.776 |
Tractie (onderhoud voertuigen) |
61.989 |
Verkeer en vervoer |
460.000 |
Onderhoud Wadi’s |
41.805 |
Storting in voorziening |
0 |
Inkomensregelingen |
72.959 |
BTW |
131.943 |
Totaal toe te rekenen |
1.030.472 |
Totale kosten |
3.603.720 |
Opbrengsten heffing |
3.603.720 |
Dekkingspercentage |
100% |
Afvalstoffenheffing
Terug naar navigatie - - AfvalstoffenheffingDe grondslag voor de berekening van afvalstoffenheffing is niet wettelijk vastgelegd. De gemeente is in principe vrij deze grondslag zelf te bepalen. Met ingang van 2017 wordt iedere belastingplichtige een vast bedrag in rekening gebracht en daarnaast een variabel bedrag op basis van het aantal keren dat huisvuil is aangeboden.
De wettelijke basis voor het heffen van afvalstoffenheffing is geregeld in artikel 15.33 van de Wet Milieubeheer. Op basis van de Wet Milieubeheer heeft de gemeente de wettelijke taak om zorg te dragen voor de inzameling van afvalstoffen die afkomstig zijn van particuliere huishoudens. De kosten van de inzameling en verwerking van afvalstoffen wordt betaald uit de afvalstoffenheffing. De afvalstoffenheffing is een bestemmingsheffing en valt voor de lokale heffingen onder de belastingen. De afvalstoffenheffing mag maximaal kostendekkend zijn. Eventuele voor- of nadelen worden verrekend met de voorziening afvalstoffenheffing. De afvalstoffenheffing is verschuldigd voor het gebruik van een perceel waar de gemeente een inzamelplicht heeft voor de huishoudelijke afvalstoffen.
In 2027 blijven de oorspronkelijke beleidsuitgangspunten onverkort van toepassing:
- de tarieven zijn maximaal 100% kostendekkend;
- er geldt een vast tarief per huishouden en een variabel tarief voor restafval, afhankelijk van het aanbiedvolume;
- het uitgangspunt blijft dat een huishouden gemiddeld 6 keer per jaar de restafvalcontainer (240 liter) aanbiedt.
- De afvalstoffenheffing is opgebouwd uit een vast bedrag en het variabele tarief van het gemiddeld 6 keer per jaar aanbieden van de restafvalcontainer wordt;
- om fluctuaties op te vangen bedraagt de minimale hoogte van de afvalstoffenvoorziening €400.000 en wordt het meerdere in een periode van 5 jaar in mindering gebracht op de aanslag afvalstoffenheffing (INTB-23-05906)
- De tarieven die volgen uit de beleidsuitgangspunten worden opgenomen in de belastingverordening 2027.
Toelichting afvalstoffenheffing en begrotingsraming
Uit onderstaand overzicht blijkt dat veruit het grootste deel van de gemeentelijke kosten komt van het taakveld afval. De kosten zitten vooral in het daadwerkelijk inzamelen en verwerken van het bedrijfs- en huishoudelijke afval. Ook het scheiden van afval en het recyclen ervan valt hieronder. Daarnaast begroten wij het taakveld overhead. Dit zijn kosten die worden gemaakt door de sturing en ondersteuning van medewerkers in brede zin. Naar verwachting zal budget worden uitgegeven aan taken die onder het taakveld verkeer en wegen vallen. Zo draagt het schoonmaken en het schoonhouden van de wegen bij aan een afvalvrije openbare ruimte.
Afval |
|
|---|---|
Kosten taakvelden incl. omslagrente |
€ 4.285.797 |
€ 4.285.797 |
|
Toe te rekenen kosten |
|
Overhead |
€ 292.720 |
Openbare orde en veiligheid |
€ 75.000 |
Verkeer en vervoer |
€ 50.000 |
Inkomensregelingen |
€ 198.031 |
BTW |
€ 619.947 |
Totaal toe te rekenen |
€ 1.235.698 |
Totale kosten |
€ 5.521.495 |
Onttrekking voorziening afvalstoffenheffing |
€ 240.000 |
Inkomsten taakvelden excl. Heffingen |
€ 996.757 |
Opbrengst heffing |
€ 4.284.738 |
Dekkingspercentage |
100% |
Variabele tarieven
Terug naar navigatie - Afvalstoffenheffing - Variabele tarievenVoor 2027 gelden de volgende vaste en variabele tarieven:
Tarieven per keer afval aanbieden |
2026 |
2027 |
|||
|---|---|---|---|---|---|
Vast bedrag |
€ 226,64 |
€ 234,39 |
|||
Grijze restafvalcontainer 140 ltr |
€ 6,81 |
€ 7,04 |
|||
Grijze restafvalcontainer 240 ltr |
€ 11,67 |
€ 12,07 |
|||
Ondergrondse container (milieupas) |
€ 1,46 |
€ 1,51 |
|||
Groene gft-container 140 ltr |
€ 0,00 |
€ 0,00 |
|||
Groene gft-container 240 ltr |
€ 0,00 |
€ 0,00 |
|||
Oranje verpakkingencontainer 240 ltr |
€ 0,00 |
€ 0,00 |
|||
Parkeerbelasting
Terug naar navigatie - - ParkeerbelastingOp basis van artikel 225 Gemeentewet kunnen gemeenten in het kader van parkeerregulering parkeerbelastingen heffen.
Onder de naam ‘parkeerbelastingen’ worden twee belastingen geheven:
• De parkeerbelasting voor een plek en een bepaalde tijdsperiode, waarvoor parkeerautomaten zijn geplaatst;
• De parkeerbelasting voor een door de gemeente verstrekte parkeervergunning.
Hiermee kunnen gemeenten op efficiënte en financieel verantwoorde wijze hun parkeerbeleid realiseren. Er is dus een link naar de financiering van het parkeerbeleid.
De opbrengst van het parkeren vloeit terug in de algemene middelen.
Zoals in de kaderbrief is vastgesteld wordt de parkeerbelasting verhoogd met 2,5% conform prijsontwikkeling van het bbp.
De opbrengsten voor 2027 worden geraamd op:
Bedragen x €1 |
||||
|---|---|---|---|---|
Belasting 2027 |
Opbrengst 2026 |
Opbrengst 2027 |
||
Opbrengst parkeren |
984.000 |
1.008.600 |
||
Totaal |
984.000 |
1.008.600 |
||
Reclamebelasting
Terug naar navigatie - - ReclamebelastingOp grond van artikel 227 van de Gemeentewet kunnen gemeenten reclamebelasting heffen. Reclamebelasting kan worden geheven over openbare aankondigingen die vanaf de openbare weg zichtbaar zijn. Het gaat om aankondigingen in letters, symbolen, voorwerpen, kleuren of een combinatie daarvan. De reclamebelasting is in overleg met ondernemers ingevoerd. Voorbeelden zijn gevelreclame, bestickering van ramen, posters, vlaggen, uithangborden, luifels of spandoeken. De opbrengst hiervan wordt gebruikt voor de subsidie aan Oldenzaal Promotie voor de binnenstad.
Zoals in de kaderbrief is vastgesteld wordt de reclameopbrengst verhoogd met 2,5% conform prijsontwikkeling van het bbp.
Bedragen x €1 |
||
|---|---|---|
Belasting 2027 |
Opbrengst 2026 |
Opbrengst 2027 |
Reclamebelasting |
106.000 |
108.848 |
Totaal |
106.000 |
108.848 |
Toeristenbelasting
Terug naar navigatie - - ToeristenbelastingOp grond van artikel 224 van de Gemeentewet kunnen gemeenten Toeristenbelasting heffen voor overnachtingen van personen binnen de gemeente die niet als ingezetene in de gemeente zijn ingeschreven. Voor zover de belasting wordt geheven van degene die gelegenheid tot verblijf biedt, is deze bevoegd de belasting als zodanig te verhalen op degene ter zake van wiens verblijf de belasting verschuldigd wordt.
Jaarlijks worden alle aanbieders van overnachtingslocaties uitgenodigd tot het doen van de aangifte toeristenbelasting. Hiertoe worden de aanbieders aangeschreven met uitleg over de heffing en afdracht van toeristenbelasting en ontvangen de aanbieders een aangifteformulier. De heffing wordt opgelegd na het lopende belasting jaar.
Bij de kadernota 2026 is door de raad besloten dat de toeristenbelasting gefaseerd verhoogd wordt naar 100% in 2031 (€96.000). Zoals in de kaderbrief 2027 is vastgesteld wordt de toeristenopbrengst daarnaast ook verhoogd met 2,5% conform prijsontwikkeling van het bbp.
Naar aanleiding van deze kaders worden de opbrengsten voor 2027 geraamd op € 115.473. Komende periode wordt onderzocht of dit realistisch is ten opzichte van de tarieven en het te verwachten aantal overnachtingen. Indien nodig stellen wij dit bij een volgend P&C-product bij. De tarieven worden definitief vastgesteld in de belastingverordening.
De opbrengsten voor 2027 worden geraamd op:
Bedragen x €1 |
||
|---|---|---|
Belasting 2026 |
Opbrengst 2026 |
Opbrengst 2027 |
Toeristenbelasting |
103.000 |
115.473 |
Totaal |
103.000 |
115.473 |
Begraafrechten
Terug naar navigatie - - BegraafrechtenOp grond van artikel 229 van de Gemeentewet worden rechten geheven voor het gebruik van de begraafplaatsen en voor de door of vanwege de gemeente verleende diensten in verband met de begraafplaatsen. De heffing vindt plaats naar de maatstaven en tarieven zoals opgenomen in de Beheersverordening begraafplaatsen.
De begraafplaatsrechten hebben het karakter van een bestemmingsheffing. Er bestaat een relatie tussen de opbrengsten van de rechten enerzijds en de lasten van de door de gemeente te leveren diensten en daarmee samenhangende activiteiten anderzijds. Op grond van artikel 229b van de Gemeentewet mogen de geraamde baten van de rechten niet uitgaan boven de geraamde lasten ter zake. De tarieven mogen daarmee maximaal 100% kostendekkend zijn. De toets op de kostendekkendheid vindt plaats op het niveau van de verordening als geheel.
Kostendekkendheid
Het algemene beleid is om de tarieven zoveel mogelijk kostendekkend vast te stellen. Voor het beheer van de begraafplaatsen is volledige kostendekkendheid al sinds jaren niet mogelijk. De kostendekkendheid van de begraafplaatstarieven bedraagt voor 2027 70% (2026: 71%).
Begraafplaatsen |
|
|---|---|
Kosten taakvelden incl. omslagrente |
272.140 |
Inkomsten taakvelden excl. Heffingen |
-9.911 |
262.230 |
|
Toe te rekenen kosten |
|
Overhead |
61.653 |
Tractie / gebouwenonderhoudsplan |
10.130 |
Totaal toe te rekenen |
71.783 |
Totale kosten |
334.012 |
Opbrengsten |
-235.335 |
Dekkingspercentage |
70% |
Marktgelden
Terug naar navigatie - - MarktgeldenOp grond van artikel 229 van de Gemeentewet kan de gemeente een recht heffen voor het ter beschikking stellen van een standplaats op een deel van de openbare ruimte die gebruikt wordt voor een markt. Belastingplichtig is degene aan wie de standplaats beschikbaar is gesteld.
In totaal verwachten we het komende jaar €9.598 aan kosten te maken om deze zorgplichten na te komen. Om deze kosten transparant te maken splitsen wij uit op welke taakvelden wij deze kosten zullen maken. De constatering op grond van het kostendekkingspercentage is dat er voor 2027 sprake is van 100% kostendekking.
Markten |
|
|---|---|
Kosten taakvelden incl. omslagrente |
23.269 |
Inkomsten taakvelden excl. Heffingen |
0 |
23.269 |
|
Toe te rekenen kosten |
0 |
Overhead |
0 |
Totaal toe te rekenen |
0 |
Totale kosten |
23.269 |
Opbrengsten |
23.269 |
Dekkingspercentage |
100% |
5.3.3 Nadere toelichting rechten
Terug naar navigatie - - 5.3.3 Nadere toelichting rechtenKostendekkendheid leges en tarieven uit legesverordening
De mogelijkheid tot het heffen van leges is geregeld in artikel 229, lid 1, b van de Gemeentewet. De gemeente levert op aanvraag van de individuele burgers een uiteenlopend pakket aan diensten. Door het heffen van leges worden de kosten die hiervoor worden gemaakt verhaald op de burger die de dienst afneemt. Voorbeelden zijn het verstrekken van een paspoort of het verlenen van een vergunning. Degene die de dienst aanvraagt betaalt ook de leges. De heffingsmaatstaf is zeer divers en wordt vermeld in de tarieventabel die hoort bij de legesverordening.
De opbouw van de legesverordening is als volgt:
Leges titel 1, Algemene dienstverlening;
Leges titel 2, Dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning (Wabo)
De invoering van de Omgevingswet en de Wet kwaliteitsborging (wkb) voor het bouwen leiden tot grote wijzigingen in de legesverordening. Op 14 maart 2023 stemde de Eerste Kamer in met het conceptbesluit tot vaststelling van het tijdstip van de inwerkingtreding van de Omgevingswet en Wet kwaliteitsborging per 1 januari 2024.
Leges titel 1 Algemene dienstverlening
Terug naar navigatie - - Leges titel 1 Algemene dienstverleningDe leges in titel 1 bestaan voor het overgrote deel uit leges voor reisdocumenten, rijbewijzen, burgerlijke stand, afschriften uit de basisregistratie personen (BRP) en naturalisatie. De leges voor een deel van deze producten en diensten worden door het rijk vastgesteld.
Voor een aantal tarieven binnen titel 1 geldt dat deze door het rijk zijn gemaximeerd: paspoorten, rijbewijzen, kansspelen en wet bescherming persoonsgegevens.
Legesverordening |
Omschrijving |
Lasten |
Overhead |
Totale lasten |
Leges |
Totale baten |
Kostendekkendheid |
|---|---|---|---|---|---|---|---|
1.1 |
Burgerlijke stand |
€ 141.163 |
€ 66.434 |
€ 207.596 |
€ 86.364 |
€ 86.364 |
42% |
1.2 |
Reisdocumenten en Nederlandse identiteitskaart |
€ 737.772 |
€ 180.442 |
€ 918.214 |
€ 838.577 |
€ 838.577 |
91% |
1.3 |
Rijbewijzen |
€ 115.490 |
€ 37.867 |
€ 153.357 |
€ 171.363 |
€ 171.363 |
112% |
1.4 |
Verstrekkingen basisregistratie persoonsgegevens (BRP) |
€ 135.840 |
€ 89.722 |
€ 225.561 |
€ 6.235 |
€ 6.235 |
3% |
1.5 |
Bestuursstukken |
€ 0 |
€ 0 |
€ 0 |
€ 650 |
€ 650 |
0% |
1.6 |
Vastgoedinformatie |
€ 0 |
€ 0 |
€ 0 |
€ 1.805 |
€ 1.805 |
0% |
1.7 |
Overige publiekszaken |
€ 27.231 |
€ 0 |
€ 27.231 |
€ 20.794 |
€ 20.794 |
76% |
1.8 |
Bijzondere wetten: Artikel 1:28 Wegenverkeerswetgeving |
€ 222.630 |
€ 146.936 |
€ 369.566 |
€ 36.368 |
€ 36.368 |
10% |
1.9 |
Diversen |
€ 289.669 |
€ 146.936 |
€ 436.605 |
€ 0 |
€ 0 |
0% |
Totaal titel 1 |
€ 1.669.795 |
€ 668.336 |
€ 2.338.131 |
€ 1.162.157 |
€ 1.162.157 |
50% |
|
Leges titel 2: Dienstverlening en besluiten vallend onder de Omgevingswet
Terug naar navigatie - - Leges titel 2: Dienstverlening en besluiten vallend onder de OmgevingswetDe verwachte opbrengsten zijn ieder jaar onzeker. Het aantal bouwaanvragen kan sterk verschillen, wat kan zorgen voor grote schommelingen in de kosten en opbrengsten. Dit heeft onder andere te maken met economische ontwikkelingen, problemen met de capaciteit van het stroomnet, stikstofregels en stijgende kosten.
Legesverordening |
Omschrijving |
Lasten |
Overhead |
Totale lasten |
Baten |
Kostendekkendheid |
|---|---|---|---|---|---|---|
2.2 |
Omgevingsvergunning |
€ 3.219.303 |
€ 537.944 |
€ 3.757.247 |
€ 489.000 |
13% |
Totaal titel 2 |
€ 3.219.303 |
€ 537.944 |
€ 3.757.247 |
€ 489.000 |
||
Inkomsten lokale heffingen
Terug naar navigatie - 5.3 Lokale Heffingen - Inkomsten lokale heffingenVan elke euro die huishoudens en bedrijven in Nederland aan belastingen en sociale premies betalen gaat in 2026 3,4% naar de gemeenten. De decentrale overheden nemen samen 5,0% voor hun rekening, de rijksoverheid 95%. Het aandeel van de gemeente Oldenzaal aan ontvangen belastingen en retributies bedraagt in dit geheel circa €23 miljoen.
Bedragen x €1 |
|||
|---|---|---|---|
Gemeentelijke heffing |
2026 |
2027 |
|
Afvalstoffenheffing |
4.243.676 |
4.284.738 |
|
Begraafplaatsen |
290.045 |
235.335 |
|
Leges burgerzaken |
700.274 |
1.162.157 |
|
Leges omgevingsvergunning |
484.000 |
489.000 |
|
Leges overig |
35.481 |
0 |
|
Marktgelden |
22.701 |
23.269 |
|
OZB eigenaren woning/niet woning + OZB gebruikers niet woning |
11.928.000 |
12.226.200 |
|
Rioolheffing |
3.956.147 |
3.603.719 |
|
Parkeerbelasting |
984.000 |
1.008.600 |
|
Reclamebelasting |
106.000 |
108.848 |
|
Toeristenbelasting |
103.000 |
115.473 |
|
Totaal |
22.853.324 |
23.257.339 |
|
5.4 Financiering
Terug naar navigatie - - 5.4 FinancieringIn deze paragraaf beschrijven we hoe de gemeente haar leningen en financiële risico's beheert. Ook geven we inzicht in de rentelasten, het renteresultaat en de verwachte behoefte aan financiering.
Het Treasurystatuut vormt de basis voor het financieringsbeleid van de gemeente. Hiermee beheersen we de financiële risico's die samenhangen met het aantrekken en beheren van leningen.
Nieuwe langlopende leningen worden alleen aangetrokken als daar daadwerkelijk behoefte aan is.
Gedurende het jaar volgen we de financieringsbehoefte en beoordelen we of aanvullende financiering nodig is. Bij het afsluiten van leningen spreiden we de looptijden, zodat niet veel leningen tegelijkertijd hoeven te worden vernieuwd. Tijdelijke tekorten aan geld worden opgevangen met kortlopende leningen of via de kredietruimte op de bankrekening.
Door jaarlijkse aflossingen neemt de schuld eerst af. Naarmate meer investeringen worden uitgevoerd, kan extra financiering nodig zijn. Hierdoor kan de schuld op termijn weer toenemen.
Bij een gelijkblijvende marktrente ontwikkelen de rentelasten zich in lijn met de omvang van de schuld. De rentelasten worden toegerekend aan de investeringen en grondexploitaties. Hiervoor wordt een omslagrente gebruikt. Op basis van deze begroting bedraagt de omslagrente vanaf 2027 0,55%.
5.4.1 Beleidskader
Terug naar navigatie - - 5.4.1 BeleidskaderHet treasurybeleid van de gemeente Oldenzaal is vastgelegd in het Treasurystatuut 2018. Het treasurystatuut beschrijft de uitgangspunten en bevoegdheden die de gemeente hanteert op het gebied van financiering, beleggingen, rentemanagement, liquiditeitenbeheer en de financiële logistiek.
Het treasurybeleid is gebaseerd op de volgende doelstellingen:
• Het verzekeren van duurzame toegang tot financiële markten en bancaire diensten tegen acceptabele condities;
• Financiële risico’s zoals rente-, koers-, krediet-, liquiditeits- en valutarisico’s worden zoveel mogelijk beperkt.
• Het minimaliseren van de interne verwerkingskosten en externe kosten bij het beheren van de geldstromen en financiële posities;
• Het optimaliseren van de renteresultaten binnen de kaders van respectievelijk de Wet Fido, de regeling schatkistbankieren decentrale overheden, de limieten en richtlijnen van dit treasurystatuut;
• De algemene uitgangspunten van het uitzetten en aantrekken van middelen;
• De gemeente kan uitsluitend ten behoeve van de uitoefening van de publieke taak leningen aangaan, middelen uitzetten of garanties verlenen. De publieke taak zelf wordt niet in de Wet Fido omschreven, het is de gemeenteraad die de publieke taak bepaalt.
• De gemeente kan middelen uitzetten uit hoofde van de treasuryfunctie als deze uitzettingen een prudent karakter hebben en niet zijn gericht op het genereren van inkomsten door het lopen van overmatige risico’s;
• Het prudente karakter van de in lid 5 en 6 genoemde financiële transacties wordt gewaarborgd door middel van de richtlijnen en limieten van dit treasurystatuut.
In de praktijk betekent dit dat complexe en risicovolle financieringsproducten worden vermeden. Er worden uitsluitend onderhandse leningen aangegaan bij financiële instellingen in de euro’s. De gemeente verstrekt alleen leningen in het kader van de publieke taak. Tijdelijke overtollige liquiditeiten worden ondergebracht bij het schatkistbankieren van de Rijksoverheid.
Het treasurybeleid heeft geen winstoogmerk. Uitgangspunt is dat alle rentelasten intern worden doorbelast aan de investeringen voor onder andere grondexploitaties, kapitaalgoederen en deelnemingen en leningen aan verbonden partijen. Hiervoor wordt jaarlijks een omslagrente bepaald waarmee een neutraal renteresultaat kan worden bereikt.
Voor de beheersing van risico’s dient de gemeente te voldoen aan een aantal limieten:
• Renterisiconorm: het totale bedrag aan langlopende schulden dat in een kalenderjaar wordt afgelost of waarvoor een renteherziening geldt, mag maximaal 20% bedragen van de totale gemeentebegroting;
• Kasgeldlimiet: het totale bedrag van kortlopende schulden (na aftrek van vlottende middelen) mag maximaal 8,5% bedragen van de totale gemeentebegroting;
• Norm schatkistbankieren: het totale bedrag aan liquide middelen dat buiten de schatkist van het Rijk wordt aangehouden, mag niet meer bedragen dan 2% van het begrotingstotaal.
In het treasurystatuut is bepaald dat er jaarlijks in de jaarrekening verantwoording wordt afgelegd aan de raad over de treasuryactiviteiten. Voorafgaand daaraan wordt in de paragraaf financiering van de begroting het voorgenomen beleid toegelicht.
5.4.2 Risicobeheer
Terug naar navigatie - - 5.4.2 RisicobeheerIn dit hoofdstuk beschrijven we de uitvoering van het beleidskader.
Kasgeldlimiet
Terug naar navigatie - 5.4.2 Risicobeheer - KasgeldlimietDe kasgeldlimiet geeft het maximale bedrag aan dat met kortlopende middelen mag worden gefinancierd. Deze limiet wordt elk kwartaal getoetst en mag in beginsel niet worden overschreden. Wanneer de limiet voor het derde achtereenvolgende kwartaal wordt overschreden, moet de provincie Overijssel daarvan op de hoogte worden gebracht. Daarbij moet tevens een plan om binnen de limiet te blijven ter goedkeuring worden voorgelegd.
De limiet voor 2027 bedraagt 8,5% van de lasten van de begroting bij aanvang van het jaar. Op basis van een begrotingsomvang van € 140 miljoen bedraagt de kasgeldlimiet € 12 miljoen.
Renterisiconorm
Terug naar navigatie - 5.4.2 Risicobeheer - RenterisiconormHet doel van de renterisiconorm is het beheersen van de renterisico’s bij herfinanciering en/of renteherziening. Elke gemeente loopt een financiële risico wanneer de rente onverwacht stijgt. Door te zorgen voor voldoende spreiding in de rente typische looptijden van de leningenportefeuille en/of door te kiezen voor een annuïtaire- of lineaire aflossingsvorm kunnen de effecten van een renteverandering worden afgevlakt. De renterisiconorm voor 2027 bedraagt 20% van het totaal van de lasten op de begroting, 20% van afgerond €140 mln. is €28 miljoen. Gelet op de opbouw van onze leningenportefeuille zal de renterisiconorm in 2027 niet worden overschreden.
Rentevisie
Terug naar navigatie - 5.4.2 Risicobeheer - RentevisieDe rentevisie is gebaseerd op verwachtingen van verschillende financiële instellingen, waaronder onze huisbankier. De Europese Centrale Bank (ECB) bepaalt de rente in het eurogebied. Daarbij kijkt de ECB onder andere naar de ontwikkeling van prijzen, de economie en internationale gebeurtenissen. De ECB heeft in juni 2026 de depositorente verhoogd naar 2,5%. De verwachting is dat de inflatie de komende jaren verder afneemt. Door economische en geopolitieke onzekerheden blijft de toekomstige renteontwikkeling echter onzeker. Binnen het treasurybeleid wordt bij een structurele financieringsbehoefte bij voorkeur gekozen voor langlopende leningen met een looptijd van tien jaar of langer. Hierdoor blijven schommelingen in de rentelasten beperkt.
Liquiditeitsplanning
Terug naar navigatie - 5.4.2 Risicobeheer - LiquiditeitsplanningDe gemeente bewaakt gedurende het jaar de beschikbare geldmiddelen en de verwachte ontvangsten en uitgaven. Hiervoor wordt een liquiditeitsprognose gebruikt waarin de belangrijkste geldstromen zijn opgenomen. Op basis hiervan wordt beoordeeld of aanvullende financiering nodig is. Een actuele inschatting van de geldstromen ondersteunt een zorgvuldige uitvoering van het treasurybeleid.
Uiteenzettingen
Terug naar navigatie - 5.4.2 Risicobeheer - UiteenzettingenGemeenten zijn verplicht om overtollige geldmiddelen onder te brengen bij het schatkistbankieren van het Rijk. Het is onder voorwaarden toegestaan om tijdelijk overtollige middelen uit te zetten bij andere overheden. Daarbij mag geen sprake zijn van een toezichtrelatie tussen de betrokken overheden. Uitgangspunt is dat financiële risico's zoveel mogelijk worden beperkt. De gemeente Oldenzaal verwacht in 2027 geen middelen voor langere tijd uit te zetten. Volgens het treasurystatuut verstrekt de gemeente zelf geen leningen. Het verstrekken van garanties en het aangaan van financiële deelnemingen gebeurt uitsluitend vanuit de publieke taak. Waar mogelijk worden hierbij zekerheden gevraagd om financiële risico's te beperken. Daarnaast wordt geen garantie verstrekt wanneer gebruik kan worden gemaakt van een waarborgfonds of een vergelijkbare voorziening.
Financieringsbehoefte
Terug naar navigatie - 5.4.2 Risicobeheer - FinancieringsbehoefteDe gemeente beoordeelt gedurende het jaar of aanvullende financiering nodig is. Daarbij wordt gekeken naar de uitvoering van investeringen, de ontwikkeling van de leningenportefeuille, de beschikbare geldmiddelen en het moment waarop bouw- en bedrijfskavels worden verkocht. De uiteindelijke financieringsbehoefte kan afwijken van eerdere verwachtingen doordat investeringen later of in een ander tempo worden uitgevoerd. Op basis van de beschikbare informatie over investeringen en liquiditeit wordt bepaald of en wanneer aanvullende financiering noodzakelijk is.
Leningenportefeuille
Terug naar navigatie - 5.4.2 Risicobeheer - LeningenportefeuilleDe leningenportefeuille bestaat op dit moment uit vier leningen met een resterende schuld van € 17,2 miljoen per 1 januari 2027. De gemiddelde rente van deze leningen bedraagt 0,69%. Vervroegde aflossing van deze leningen is niet mogelijk en de rente staat gedurende de gehele looptijd vast. De huidige rentetarieven liggen hoger dan 0,69%. Op basis van het Meerjarig Investeringsplan (MIP) 2027-2030 (zie bijlage 1) wordt verwacht dat in de komende jaren aanvullende financiering nodig zal zijn voor de uitvoering van investeringen. Het moment waarop nieuwe leningen worden aangetrokken is afhankelijk van de daadwerkelijke uitvoering van deze investeringen en de ontwikkeling van de liquiditeitspositie.
Bedragen x €1 miljoen |
|||||
|---|---|---|---|---|---|
Leningenportefeuille |
2027 |
2028 |
2029 |
2030 |
|
Stand per begin jaar |
17,2 |
15,4 |
13,6 |
11,8 |
|
Contractuele aflossingen |
1,9 |
1,8 |
1,8 |
1,8 |
|
Stand per einde jaar |
15,4 |
13,6 |
11,8 |
10,1 |
|
Kortlopende financiering
Terug naar navigatie - 5.4.2 Risicobeheer - Kortlopende financieringDe gemeente beschikt over een krediet op de rekening-courant. Dit wordt gebruikt om tijdelijke tekorten in de beschikbare geldmiddelen op te vangen. Daarnaast kan de gemeente gebruikmaken van kasgeldleningen voor tijdelijke financieringsbehoeften. De afgelopen jaren zijn deze instrumenten voldoende geweest om schommelingen in de liquiditeitspositie op te vangen. Bij de afweging om nieuwe leningen aan te trekken wordt gekeken naar de verwachte ontwikkeling van de liquiditeitspositie en de looptijd van de financieringsbehoefte. Daarbij kunnen kasgeldleningen met een looptijd van één maand tot één jaar worden ingezet. De renteontwikkeling en de beschikbare financieringsmogelijkheden worden hierbij betrokken.
Relatiebeheer
Terug naar navigatie - 5.4.2 Risicobeheer - RelatiebeheerDe BNG Bank is de huisbankier van de gemeente Oldenzaal. Met de BNG Bank is voor onbepaalde tijd een overeenkomst voor bancaire dienstverlening afgesloten. Daarnaast beschikt de gemeente over een rekening-courant bij het Ministerie van Financiën voor het schatkistbankieren.
5.4.3 Renteresultaat
Terug naar navigatie - - 5.4.3 RenteresultaatInterne doorberekening van rente naar programma's
Het financieringsbeleid van de gemeente gaat uit van integrale financiering. Uitgangspunt is dat het taakveld treasury een neutraal renteresultaat behaalt, wat bereikt wordt door de rentelasten van de gemeente door te belasten aan de gemeentelijke investeringen op de verschillende programma’s. De rente die voor deze doorberekening wordt gebruikt is de omslagrente. De omslagrente wordt doorberekend aan de vaste activa en de grondexploitaties. Bij de bepaling van de rentelasten worden niet alleen de externe rentelasten meegenomen, maar ook de rentebaten op verstrekte leningen en de interne rentetoerekening aan reserves en voorzieningen. Het omslagrentepercentage dat hiervoor wordt gebruikt bedraagt vanaf 2027 0,55% (2026: 0,32%). Bij de jaarrekening wordt beoordeeld of de afwijking tussen de vooraf bepaalde omslagrente en de daadwerkelijke gemiddelde rentelasten meer dan 25% bedraagt. In dat geval vindt een correctie plaats. Met ingang van 2025 worden de grondexploitaties belast met dezelfde omslagrente. Dit is een wijziging op basis van de notitie rente van de commissie BBV (oktober 2023).
Verwachte renteresultaat
Onderstaande tabel toont het verwachte renteresultaat voor begrotingsjaar 2027. Het resultaat geeft weer of de rentelasten met een omslagrente van 0,55% door de rentetoerekening volledig worden gedekt. Het renteresultaat voor 2027 is positief. Het werkelijke renteresultaat kan afwijken door verschillen in de externe rentelasten en rentebaten en de omvang van de balansposities waaraan de omslagrente wordt doorberekend.
Berekening begrote renteomslag |
2027 |
|
|---|---|---|
A |
De externe rentelasten over de korte en lange financiering |
710.000 |
B |
De externe rentebaten over de korte en lange uitzettingen |
120.000 |
Saldo rentelasten en rentebaten (A-/-B) |
590.000 |
|
C1 |
De rente die aan de facilitaire grondexploitaties (kostenverhaal) moet worden doorberekend |
0 |
C2 |
De rente van projectfinanciering die aan het betreffende taakveld moet worden toegerekend |
0 |
C3 |
De rentebaat van doorverstrekte leningen indien daar een specifieke lening voor is aangetrokken (= projectfinanciering), die aan het betreffende taakveld moet worden toegerekend |
0 |
Aan taakvelden toe te rekenen externe rente (C1+C2-/-C3) |
590.000 |
|
D1 |
Rente over eigen vermogen |
11.000 |
D2 |
Rente over voorzieningen |
0 |
Totaal aan taakvelden toe te rekenen rente (regel 10 + D1 + D2) |
601.000 |
|
E |
De aan taakvelden toegerekende rente (renteomslag) |
680.000 |
F |
Renteresultaat op het taakveld treasury (regel 14 -/- E) |
-79.000 |
5.4.4 EMU-Saldo
Terug naar navigatie - - 5.4.4 EMU-SaldoHet EMU-saldo van de gemeente Oldenzaal maakt onderdeel uit van het gezamenlijke EMU-saldo van het Rijk, gemeenten, provincies en waterschappen. Het EMU-saldo wordt berekend op basis van ontvangsten en uitgaven en kan daardoor afwijken van het begrotingssaldo, dat is gebaseerd op baten en lasten. Een sluitende begroting kan daardoor toch leiden tot een negatief EMU-saldo.
Het Rijk en de decentrale overheden hebben afspraken gemaakt over de maximale omvang van het gezamenlijke EMU-tekort. Deze afspraken gelden voor alle decentrale overheden samen. Voor een individuele gemeente geldt geen afzonderlijke norm.
5.5 Verbonden partijen
Terug naar navigatie - - 5.5 Verbonden partijenDe paragraaf Verbonden partijen geeft inzicht in de rechtspersonen (verbonden partijen) waarmee de gemeente Oldenzaal een bestuurlijke en financiële relatie heeft en de (financiële) risico’s die hiermee (mogelijk) gelopen worden. Ook wordt melding gemaakt van de actuele (beleids-) ontwikkelingen.
Wet- en regelgeving stelt eisen voor verbonden partijen. Een van die eisen is de opstelling van een paragraaf Verbonden partijen en het vaststellen van een visie op en beleid rond verbonden partijen in die paragraaf of in een afzonderlijke nota.
De op dit begrotingsonderdeel van toepassing zijnde, door de raad vastgestelde, beleidsnotities;
• Beleidskader Verbonden Partijen 2025
• Visie en afwegingskader Regionale samenwerking gemeente Oldenzaal (2025)
Hierin wordt beschreven welke gemeentelijke kaders gelden voor de samenwerking met verbonden partijen en hoe invulling wordt gegeven aan de rollen van eigenaar (zeggenschap) en opdrachtgever (sturing). Zie daarvoor het hoofdstuk Beleidskader.
Verbonden partijen zijn (participaties in) deelnemingen (in vennootschappen), gemeenschappelijke regelingen, stichtingen en (coöperatieve) verenigingen. Van bestuurlijk belang is sprake wanneer de gemeente zeggenschap heeft door een zetel in het bestuur of door stemrecht. Onder financieel belang wordt verstaan dat de gemeente middelen ter beschikking heeft gesteld die ze kwijt raakt ingeval van faillissement van de verbonden partij of dat de gemeente voor een bepaald bedrag aansprakelijk wordt gesteld als de verbonden partij zijn/haar verplichtingen niet nakomt.
De gemeente heeft verschillende relaties met de verbonden partijen. Soms met een wettelijke basis en soms ontstaan vanuit gemeentelijk beleid voor de uitvoering daarvan en soms voor uitvoering van bedrijfsvoering activiteiten. In alle gevallen gaat het echter om de behartiging van een publiek belang.
Conclusies
Uit de informatie die is opgenomen in onderstaande paragraafonderdelen ontlenen wij geen aanwijzingen dat de gemeente voor bepaalde financiële risico’s aanvullend specifiek weerstandsvermogen zou moeten aanhouden.
5.5.1 Algemene en specifieke aspecten
Terug naar navigatie - - 5.5.1 Algemene en specifieke aspectenAlgemene aspecten:
• De gemeente heeft de beschikking over alle vastgestelde jaarrekeningen 2025 van de verbonden partijen;
• Een groot aantal verbonden partijen heeft een primitieve-, ontwerp- of primaire begroting 2027 (en soms ook een meerjarenbegroting) beschikbaar. Voor wat betreft de gemeenschappelijke regelingen zijn die documenten reeds in het voorjaar van 2026 aan de gemeenteraad beschikbaar gesteld en heeft dat in 2026 tot indiening van een gemeentelijke zienswijze geleid, bij de volgende gemeenschappelijke regelingen: Omgevingsdienst Twente, Stadsbank Oost Nederland, Veiligheidsregio, Recreatieschap Twente en Samen Twente.
• Indien daartoe aanleiding was (is) werd (wordt) de gemeenteraad met afzonderlijke raadmededelingen of in kwartaalrapportages geïnformeerd over actuele (financiële) ontwikkelingen bij verbonden partijen.
• Per verbonden partij wordt in deze paragraaf inzicht gegeven in het publiek - en financieel belang van de gemeente en wordt aandacht besteed aan het financieel risico en actuele ontwikkelingen. Uitgangspunt is dat de verbonden partij zelf zorgt voor borging van haar financiële risico's middels een weerstandsvermogen. Dit om te voorkomen dat deelnemende gemeenten in verbonden partijen eventuele ongedekte financiële nadelen moeten bekostigen.
Specifieke aspecten:
In de paragraaf Verbonden partijen is per verbonden partij actuele informatie opgenomen. Per begrotingsprogramma is dit eveneens te benaderen.
5.5.2 Beleid
Terug naar navigatie - - 5.5.2 BeleidIn toenemende mate doen gemeenten voor de uitvoering van haar publieke taken een beroep op andere organisaties waaraan zij taken aan uitbesteden, via inkoop of subsidie of via uitvoering door verbonden partijen.
Bij verbonden partijen kan het zowel gaan om privaatrechtelijke organisaties (vaak vennootschappen) als om publiekrechtelijke organisaties (gemeenschappelijke regelingen). Voor wat betreft de private partijen gaat het om organisaties en instellingen waarover gemeenten zowel financieel als bestuurlijk zeggenschap hebben. In geval van (de publiekrechtelijke) gemeenschappelijke regelingen gaat het om samenwerkingsvormen met een rechtspersoonlijkheid.
Gemeenten blijven verantwoordelijk voor de aansturing van verbonden partijen, de controle erop en de financiële consequenties voor de eigen organisatie. Om deze verantwoordelijkheden waar te kunnen maken is het van belang dat het college en de gemeenteraad weten wat hun bevoegdheden zijn. Vanuit zowel het publiekrecht als het privaatrecht zijn kaders van toepassing voor (de samenwerking in) verbonden partijen. Het Besluit begroting en verantwoording provincies en gemeenten (BBV) en daaruit voortvloeiende richtlijnen geven specifieke voorschriften mee over zaken die verbonden partijen betreffen. Voorschrift is dat gemeenten in de paragraaf Verbonden partijen van de gemeentelijke begroting en jaarrekening de visie op en beleid over verbonden partijen opnemen. Als gemeenten een afzonderlijk door de raad vastgestelde beleidsnota Verbonden partijen hebben kan daarnaar worden verwezen. Oldenzaal heeft voor de opstelling van een Beleidskader Verbonden partijen gekozen.
Daarnaast is in de financiële verordening (artikel 21) van de gemeente vastgelegd dat het college periodiek in een beleidsnota het systeem van toezichtuitoefening op de onderscheiden verbonden partijen vastlegt en dit systeem ter kennis brengt van de raad. Het Beleidskader Verbonden partijen 2025 beschrijft hoe de gemeente Oldenzaal omgaat met verbonden partijen, zodat op een weloverwogen manier invulling wordt gegeven aan de rollen van eigenaar (zeggenschap) en opdrachtgever (sturing).
In januari 2026 is het Beleidskader Verbonden Partijen 2025 vastgesteld door de gemeenteraad. Naast expliciete kaders voor processen tot besluitvorming zijn inhoudelijke kaders opgenomen en is aandacht besteed aan de instrumenten voor kaderstelling, controle en sturing. Onderscheid wordt daarbij gemaakt voor de kader stellende en controlerende rol van de gemeenteraad en de opdrachtgevers- en eigenaar rol van het college.
Voor het sturen en beheersen zijn vier rollen voor de gemeente te onderscheiden:
- Gemeenteraad; kaderstelling en controlerend;
- College; opdrachtgever (sturing) en eigenaar (zeggenschap).
Een verbonden partij is gekoppeld aan een kerntaak van de gemeente op een specifiek beleidsterrein. Dit betekent dat ook vanuit inhoudelijk(e) beleid(doelen) gestuurd wordt op de verbonden partijen.
Het doel van actieve betrokkenheid bij verbonden partijen is het:
- behartigen van het publieke belang;
- beheersen van risico’s die met verbonden partijen samenhangen;
- borgen van de continuïteit van de verbonden partij.
- De gemeenteraad is verantwoordelijk voor de kaderstelling binnen de gemeente. De gemeenteraad heeft daartoe kader stellende bevoegdheden maar ook het budgetrecht. Dit zijn twee instrumenten waarmee aan de voorkant kan worden gestuurd op inhoud/beleid en financiën. De kadernota Verbonden partijen dient als richtlijn voor het college en indirect voor de verbonden partij. Het kader Verbonden partijen is ook de grondslag voor de gemeenteraad om te kunnen controleren en al dan niet te interveniëren.
Om de controlerende rol adequaat uit te voeren maakt de gemeenteraad in de regel gebruik van de reguliere planning en control instrumenten van de gemeente en de gemeenschappelijke regelingen en de raadsmemo's van het college.
5.5.3 Informatie per verbonden partij
Terug naar navigatie - - 5.5.3 Informatie per verbonden partijDe verbonden partijen voor gemeente Oldenzaal bestaat uit Gemeenschappelijke Regelingen (GR), deelnemingen en bestuursovereenkomsten.
De verbonden partijen voeren vaak een taak uit die de gemeente ook zelf kan doen. De werkzaamheden zijn als het ware gemandateerd/gedelegeerd aan de verbonden partij. De gemeente blijft wel de verantwoordelijkheid houden voor het realiseren van de beoogde doelstellingen uit de programma's. Dus de kaderstellende en controlerende taak van de raad blijft overeind. De doelstellingen van de verbonden partij dienen dus - blijvend - overeen te stemmen met die van de gemeente en gecontroleerd dient te worden in hoeverre dit gerealiseerd wordt.
Naast de verbonden partijen heeft de gemeente Oldenzaal ook deelnemingen. Een deelneming is een participatie in een naamloze of besloten vennootschap, waarin de gemeente Oldenzaal aandelen heeft.
Gemeenschappelijke regelingen:
• SamenTwente
• Recreatieschap Twente
• Veiligheidsregio Twente (VRT)
• Gemeentelijk Belastingkantoor Twente (GBT)
• Openbaar Lichaam Crematorium Twente (OLCT)
• Omgevingsdienst Twente (ODT)
• Stadsbank Oost Nederland (SON)
Bestuursovereenkomst:
• Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES)
Deelnemingen:
• BNG Bank
• Twence (tot 1 juli 2027)
• Twente Milieu
• Cogas
• Sport Oldenzaal BV
• Stichting Werkprojecten Oldenzaal
• Dimpact
De gemeente Oldenzaal is tot 1 juli 2027 nog aandeelhouder (1%) van Twence.
Samen Twente
Terug naar navigatie - - Samen TwenteFinanciële gegevens
Terug naar navigatie - Samen Twente - Financiële gegevensSamen Twente |
Informatie |
|---|---|
1.Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Enschede |
2. Doel |
1. Samen Twente heeft tot doel, met inachtneming van hetgeen in deze regeling is bepaald, het in zijn rechtsgebied bewaken, beschermen en bevorderen van de gezondheid van en zorg verlenen aan de bevolking of specifieke groepen daarvan. |
2. Ter verwezenlijking van het in het eerste lid genoemde doel behartigt Samen Twente de belangen op de volgende terreinen: |
|
a. Publieke gezondheid, onder de naam GGD Twente; |
|
b. Jeugdhulp en maatschappelijke ondersteuning, onder de naam Organisatie voor Zorg en Jeugdhulp Twente (OZJT); |
|
c. Advies- en meldpunt huiselijk geweld en kindermishandeling, onder de naam Veilig Thuis Twente (VTT). |
|
3. Samen Twente kan voor een of meer deelnemers, alsmede voor andere overheidsorganen, diensten verlenen. Een besluit hiertoe wordt unaniem genomen door het algemeen bestuur onder vermelding van de wijze van kostentoerekening en de overige voorwaarden waaronder diensten worden verleend |
|
4. Het bieden van werkgeverschap en/of andere organisatorische voorzieningen ten behoeve van ambtelijke capaciteit die door twee of meer deelnemers om doelmatigheidsredenen centraal wordt gebundeld. Een besluit hiertoe wordt unaniem genomen door het algemeen bestuur onder vermelding van de wijze van kostenverrekening en de overige voorwaarden waaronder dit geschiedt. |
|
3. Partijen |
14 Twentse gemeenten |
4. Bestuurlijk belang |
De gemeente Oldenzaal heeft een zetel in het algemeen bestuur (wethouder Maaike Rödel) |
5. Financieel belang |
Eigen Vermogen per 1 januari 2025: € 5.119.000 |
Eigen Vermogen per 31 december 2025: € 6.558.000 |
|
Vreemd Vermogen per 1 januari 2025: € 20.347.000 |
|
Vreemd Vermogen per 31 december 2025: € 12.789.000 |
|
De solvabiliteitsratio bedraagt ultimo boekjaar 2025: 40% |
|
6. Prestaties – effecten |
De raad ontvangt jaarlijks de ontwerpbegroting en de jaarrekening en het jaarverslag met de prestaties en effecten. |
7. Voortgang |
Niet van toepassing |
8. Risico’s en kansen |
Geen |
9. Ontwikkelingen |
De gemeenteraad heeft een zienswijze ingediend op de begroting 2027 van Samen Twente. |
10. Gemeentelijke Bijdrage 2027 |
€ 2.351.929 |
Recreatieschap Twente
Terug naar navigatie - - Recreatieschap TwenteFinanciële gegevens
Terug naar navigatie - Recreatieschap Twente - Financiële gegevensRecreatieschap Twente |
Informatie |
|---|---|
1. Rechtsvorm en Vestigingsplaats |
Bedrijfsvoeringsorganisatie (Kleine Gemeenschappelijke regeling); gevestigd te Enschede |
2. Doel |
Recreatieschap Twente heeft tot doel, met inachtneming van hetgeen in deze regeling is bepaald, het bevorderen van een evenwichtige ontwikkeling van recreatieve voorzieningen in zijn rechtsgebied. |
Taken |
|
1. Recreatieve voorzieningen: |
|
a. bevordering van totstandkoming en instandhouding van publieke recreatieve/toeristische infrastructuur in Twente; |
|
b. aanleg, onderhoud en beheer van publieke recreatieve/toeristische voorzieningen die hetzij op |
|
zichzelf, hetzij in routeverband, hetzij door opname in arrangementen, een bovenlokaal |
|
karakter hebben. |
|
2. Overig: |
|
a. het oprichten van onderscheidenlijk deelnemen in stichtingen, maatschappen, vennootschappen, verenigingen, coöperaties en onderlinge waarborgmaatschappijen, voor zover dit betreft de taken en bevoegdheden als bedoeld onder 1. |
|
3. Partijen |
14 Twentse gemeenten |
4. Bestuurlijk belang |
De gemeente Oldenzaal heeft een zetel in het algemeen bestuur (wethouder Ruby Berger) |
5. Financieel belang |
Eigen Vermogen 1 januari 2025: € 1.566.000 |
Eigen Vermogen 31 december 2025: € 2.418.000 |
|
Vreemd Vermogen 1 januari 2025: € 3.642.000 |
|
Vreemd Vermogen 31 december 2025: € 3.636.000 |
|
De solvabiliteit bedraagt ultimo boekjaar 2025: 39,9% |
|
6. Prestaties – effecten |
De raad ontvangt jaarlijks de ontwerpbegroting en de jaarrekening en het jaarverslag met de prestaties en effecten. |
7. Voortgang |
Niet van toepassing |
8. Risico’s en kansen |
Geen |
9. Ontwikkelingen |
Medio 2021 is het Recreatieschap Twente van start gegaan. De oorspronkelijke middelen t.b.v. de regio Twente zijn verdeeld over de 3 nieuw ontstane entiteiten. Naast het Recreatieschap Twente zijn dat de Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES) en de Gemeenschappelijke regeling Gezondheid. De gemeenteraad heeft in 2026 een zienswijze ingediend op de begroting 2027 van de BVO Recreatieschap Twente. In 2025 zal worden gewerkt aan een uitwerking van de visie voor de recreatieparken en zal de “Visie Routenetwerken Twente” worden opgesteld. |
10. Gemeentelijke bijdrage 2027 |
€ 218.827 |
Veiligheidsregio Twente (VRT)
Terug naar navigatie - - Veiligheidsregio Twente (VRT)Financiële gegevens
Terug naar navigatie - Veiligheidsregio Twente (VRT) - Financiële gegevensVeiligheidsregio Twente |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Enschede |
||
2. Doel |
Belangen behartigen op het gebied van openbare orde en veiligheid (o.a. brandweerzorg, rampenbestrijding, crisisbeheersing en geneeskunde) |
||
3. Partijen |
a. het oprichten van onderscheidenlijk deelnemen in stichtingen, maatschappen, vennootschappen, verenigingen, coöperaties en onderlinge waarborgmaatschappijen, voor zover dit betreft de taken en bevoegdheden als bedoeld onder 1. |
||
4. Bestuurlijk belang |
1 zetel in het dagelijks en algemeen bestuur (burgemeester Patrick Welman) |
||
5. Financieel belang |
De gemeente betalen hun verplichte bijdrage op basis van een boxen-systeem. |
||
Eigen Vermogen 1 januari 2025 € 3.389.000 |
|||
Eigen Vermogen 31 december 2025 € 5.904.000 |
|||
Vreemd Vermogen 1 januari 2025 € 58.184.000 |
|||
Vreemd Vermogen 31 december 2025 € 55.896.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar: 9,6% |
|||
6. Prestaties – effecten |
De gemeente ontvangt jaarlijks de ontwerpbegroting en de jaarrekening en het jaarverslag met de prestaties en effecten. |
||
7. Voortgang |
Volgen van de voortgang door kwartaalrapportages |
||
8. Risico’s en kansen |
Voor de interne risicobeheersing maakt Veiligheidsregio Twente gebruik van een beleidskader “Risicomanagement en weerstandsvermogen”. Dit beleidskader voorziet in een methodiek, waarmee permanent inzicht in de ontwikkelingen rond risico’s en het daarvoor beschikbare weerstandsvermogen wordt gegeven. |
||
9. Ontwikkelingen |
De Evaluatiecommissie Wet Veiligheidsregio’s is met een advies gekomen en kan zich voorstellen dat toekomstige veranderingen zich meer richten op de maatschappij als geheel, inclusief inwoner en bedrijfsleven. Crisisbeheersing is van iedereen. Zelfredzaamheid is belangrijk en ook het maatschappelijk middenveld is een belangrijke partner. De vertaling van de evaluatie is in gang gezet en heeft 2023/2024 z’n uitwerking gekregen. Vanuit het Rijk zijn structureel middelen beschikbaar gesteld voor alle 25 veiligheidsregios, om de onderdelen crisesbeheersing en informatievoorziening te verstreken. Hiervoor is in 2023 een bestedingsplan vastgesteld, waarbij eveneens in 2025 inzet op wordt gepleegd. |
||
Technologische ontwikkelingen vinden doorgang en worden op verschillende terreinen ingezet, bijvoorbeeld oefenen in Virtual Reality en inzet van drones voor preventie en repressie. De gemeenteraad heeft in 2026 een zienswijze ingediend op de begroting 2027 van de Veiligheidsregio Twente. |
|||
10. Gemeentelijke bijdrage 2027 |
€ 2.911.839 |
||
Openbaar Lichaam Crematorium Twente (OLCT)
Terug naar navigatie - - Openbaar Lichaam Crematorium Twente (OLCT)Financiële gegevens
Terug naar navigatie - Openbaar Lichaam Crematorium Twente (OLCT) - Financiële gegevensCrematoria Twente |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Enschede |
||
2. Doel |
Het stichten en exploiteren van één of meer crematoria. |
||
Zorg dragen voor continuïteit van een crematoriumvoorziening ten behoeve van het verzorgingsgebied door voortzetting van de deelneming in Crematoria Twente/Oost Nederland BV. Gestreefd wordt naar handhaving van de kwaliteit van deze crematoriumvoorziening op minimaal het huidige niveau. |
|||
3. Partijen |
14 Twentse gemeenten |
||
4. Bestuurlijk belang |
Het college benoemt uit zijn midden één lid (wethouder Rutger Bouwman) in het Algemeen Bestuur. |
||
Jaarlijks wordt de jaarrekening van de gemeenschappelijke regeling en de bv ter kennisname (mogelijkheid om bedenkingen of zienswijzen kenbaar te maken) aan de raad (Politiek Forum) aangeboden. |
|||
5. Financieel belang |
Eigen Vermogen per 1 januari 2025 : € 2.563.000 |
||
Eigen Vermogen per 31 december 2025 € 2.976.000 |
|||
Vreemd Vermogen per 1 januari 2025 € 12.000 |
|||
Vreemd Vermogen per 31 december 2025 € 7.000 |
|||
De solvabiliteitsratio bedraagt ultimo boekjaar 2025: 100%. |
|||
6. Prestaties – effecten |
De BV Crematoria Twente/Oost Nederland BV heeft in 2025 in totaal € 375.000 aan dividend uitgekeerd aan het OLCT. Oldenzaal heeft in 2025 € 30.280 aan dividend ontvangen. |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
De deelnemende gemeenten zijn gezamenlijk aansprakelijk voor het resultaat van OLCT. Het risico van de deelneming is zeer beperkt; tarieven, inkomsten en rendementen zijn stabiel. Het resultaat van de BV wordt, met inachtneming van een minimale solvabiliteit van 30% (eigen vermogen gedeeld door balanstotaal), volledig uitgekeerd aan het openbaar lichaam. Daarnaast wordt als voorwaarde gesteld dat het eigen vermogen van de vennootschap groter is dan het gestorte en opgevraagde deel van het kapitaal, vermeerderd met de verplichte reserves. |
||
Vanuit oogpunt van behoedzaamheid is ervoor gekozen om het dividendbeleid af te stemmen op de financiële ontwikkeling van Crematoria Twente vooralsnog is afgesproken dat jaarlijks minimaal € 375.000 aan dividend wordt uitgekeerd. |
|||
9.Ontwikkelingen |
Crematoria Twente volgt de nieuwe ontwikkelingen op het gebied van lijkbezorging om hier tijdig op in te kunnen spelen. Dit levert nieuwe ambities op bij de BV die vragen om financiering, ook deels met eigen vermogen. We doelen op resomeren als nieuwe techniek om het lichaam op te lossen en duurzamer cremeren op waterstof in plaats van gas. Na uitwerking van de plannen zal hierover opnieuw besloten worden. |
||
10. Gemeentelijke bijdrage 2027 |
geen. |
||
Omgevingsdienst Twente
Terug naar navigatie - - Omgevingsdienst TwenteFinanciële gegevens
Terug naar navigatie - Omgevingsdienst Twente - Financiële gegevensOmgevingsdienst Twente (ODT) |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Almelo |
||
2. Doel |
Missie |
||
Een veilige, gezonde omgeving voor alle inwoners in ons werkgebied. Dat is waar de Omgevingsdienst Twente uiteindelijk voor gaat. Om dat te bereiken werken we intensief samen met tal van partijen. |
|||
Visie |
|||
De Omgevingsdienst Twente werkt aan optimale bescherming en duurzame benutting van de fysieke leefomgeving; veilig wonen, werken en leven. Voor bedrijven zijn we een deskundige gesprekspartner die zoekt naar mogelijkheden die ondernemers, binnen de regels, ruimte en kansen bieden. We zijn duidelijk over wat wel en niet kan, treden professioneel op waar dat nodig is en werken proactief aan duurzame ontwikkeling. |
|||
a. Voor de Twentse gemeenten en de provincie Overijssel streven we naar een excellente uitvoering van vergunningverlening, toezicht en handhaving. Hierbij gaat het om voorbereiding van vergunningverlening bij meervoudige vergunningaanvragen. We vervullen de rol van zowel integraal als specialistisch adviseur en we zijn goed zichtbaar en direct benaderbaar. |
|||
b. Ketenpartners ervaren ons als een betrouwbare en rolvaste organisatie, die transparant werkt, hoge kwaliteit biedt en vanuit een open overlegcultuur samenhang brengt in tal van regels en maatregelen. |
|||
Doelstellingen |
|||
1. De OD Twente zorgt ervoor dat haar taakuitvoering voldoet aan de wettelijke kwaliteitseisen, onder voorwaarde dat zij daarvoor de bijbehorende financiële middelen krijgt. |
|||
2. De OD Twente levert meer kwaliteit dan de som van de huidige organisaties samen. |
|||
3. De OD Twente zorgt voor een zo eenduidig mogelijke taakuitvoering in de gehele regio, met maatwerkafspraken als het gaat om ambities en bestuurlijke keuzes van de individuele organisaties. |
|||
4. De OD Twente groeit toe naar een level playing field via een verder uit te werken Twentse norm. |
|||
5. De OD Twente moet na twee jaar na haar datum van start (dus ingaande vanaf het derde jaar) een efficiencyverbetering kunnen overleggen ten aanzien van de startsituatie. Dat wil zeggen het leveren van dezelfde productie tegen lagere kosten of het leveren van meer productie tegen gelijkblijvende kosten. |
|||
6. De OD Twente zorgt voor brede ontwikkelingsmogelijkheden voor medewerkers in termen van specialismevorming en doorgroeimogelijkheden. |
|||
7. De OD Twente zorgt voor borging van de specifieke expertise en waar mogelijk een verdere uitbouwing. |
|||
8. De OD Twente draagt bij aan verdergaande innovatie in de aanpak en organisatie van de VTH-taken. |
|||
3. Partijen |
14 Twentse gemeenten en de provincie Overijssel |
||
4. Bestuurlijk belang |
Het algemeen bestuur bestaat uit vijftien bestuursleden, zijnde vertegenwoordigers van het college van gedeputeerde staten en van de colleges van burgemeester en wethouders. De leden van het bestuur hebben ieder één stem. |
||
Burgemeester Patrick Welman is lid en voorzitter van het algemeen bestuur en van het dagelijks bestuur. |
|||
5. Financieel belang |
De kosten worden verrekend onder de partijen volgens een door het algemeen bestuur vastgestelde verdeelsleutel, zoals opgenomen in de programmabegroting ODT 2025. |
||
Eigen Vermogen 1 januari 2025: € 3.070.000 |
|||
Eigen Vermogen 31 december 2025: € 3.377.000 |
|||
Vreemd Vermogen 1 januari 2025: € 4.622.000 |
|||
Vreemd Vermogen 31 december 2025 € 4.560.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 42,5% |
|||
6. Prestaties – effecten |
Met de Omgevingsdienst Twente wordt een structuur geboden waarin de partners voldoen aan de wettelijke eisen van kwaliteit, effectiviteit en robuustheid voor de uitvoering van hun VTH-taken (vergunningen, toezicht en handhaving). Tevens het realiseren van efficiencywinst, waarbij deze in de eerste plaats wordt ingezet voor kwaliteitsverbetering (kostenneutrale kwaliteitsverbetering). |
||
7. Voortgang |
Na jarenlang het voortdurend uitstellen van de inwerkingtreding van de Omgevingswet is deze per 1 januari 2024 van kracht geworden. Ondanks het eerdere uitstel van 2021 naar 2022 e.v. heeft de OD Twente de werkzaamheden rondom implementatie van de Omgevingswet volop doorgezet. |
||
8. Risico’s en kansen |
Niet van toepassing |
||
9. Ontwikkelingen |
In april 2026 heeft het ODT het ontwerp Programmabegroting 2027 t.b.v. het indienen van een zienswijze voorgelegd aan de gemeenteraden. De gemeenteraad van de gemeente Oldenzaal heeft een zienswijze ingediend op de begroting 2027. |
||
10. Gemeentelijke bijdrage 2027 |
€ 783.000 en € 36.000 t.b.v. Energie |
||
Gemeenschappelijk Belastingkantoor Twente (GBT)
Terug naar navigatie - - Gemeenschappelijk Belastingkantoor Twente (GBT)Financiële gegevens
Terug naar navigatie - Gemeenschappelijk Belastingkantoor Twente (GBT) - Financiële gegevensGemeentelijk Belastingkantoor Twente |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Hengelo (ov.) |
||
2. Doel |
Het heffen en invorderen van gemeentelijke belastingen en de uitvoering van de Wet waardering onroerende zaken |
||
3. Partijen |
De gemeenten Almelo, Borne, Enschede, Hengelo, Oldenzaal, Losser en Haaksbergen. |
||
4. Bestuurlijk belang |
1 zetel in het Algemeen bestuur Rutger Bouwman) |
||
5. Financieel belang |
De gemeente Oldenzaal draagt naar rato bij in de kosten van het GBT, op basis van af te nemen producten. |
||
Eigen Vermogen per 1 januari 2025: € 2.886.000 |
|||
Eigen Vermogen per 31 december 2025: € 2.886.000 |
|||
Vreemd Vermogen per 1 januari 2025: € 9.028.000 |
|||
Vreemd vermogen per 31 december 2025: € 8.511.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 29,2%. |
|||
6. Prestaties – effecten |
Uitgangspunt van de begroting van het GBT is budgetneutraal. |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
In algemene zin heeft gemeentelijke samenwerking de voordelen van schaalvergroting (o.a. grotere efficiëntie en effectiviteit, kwaliteitsverbetering) en (regionale) afstemming zonder dat de gemeente zijn politiek-bestuurlijke autonomie verliest. Op deze manier kan onder andere de maatschappelijke betrokkenheid op peil blijven. Een nadeel van gemeentelijke samenwerking is de beperkte democratische legitimatie. Het bestuur van een gemeenschappelijke regeling wordt niet rechtstreeks door de burger gekozen. |
||
Ten aanzien van de bedrijfsvoeringsrisico’s zijn door het GBT maatregelen getroffen om deze zoveel mogelijk te beperken. Jaarlijks wordt een sluitende begroting vastgesteld, waarop gedurende het boekjaar wordt bijgestuurd. Het GBT heeft een weerstandsvermogen waarmee incidentele knelpunten in de bedrijfsvoering kunnen worden opgevangen. Alle processen zijn beschreven conform ISO-certificering en worden jaarlijks geactualiseerd. Het GBT heeft een Intern Controleplan dat als leidraad dient voor het waarborgen van een betrouwbare gegevensverwerking door de daartoe aangewezen personen in de primaire en ondersteunende processen. |
|||
9. Ontwikkelingen |
De doelen van GBTwente voor de komende jaren zijn: |
||
• foutloos |
|||
• sneller |
|||
• goedkoper |
|||
Werken aan het proces van waarderen, heffen en innen van gemeentelijke belastingen. Om belastingen persoonlijk en begrijpelijk te kunnen maken is gestart met definiëring en voorbereiding van projecten die hieraan bij dragen. Uitgangspunt is dat inwoners zelf bepalen hoe ze contact met ons (zowel gemeenten als GBTwente) willen leggen. Het GBT wil de inwoners graag digitaal helpen waar het kan, maar persoonlijk tegemoetkomen waar dat nodig is. Daarom vindt het GBT het belangrijk te weten hoe onze (rechtstreekse) dienstverlening wordt ervaren, zodat we daar maximaal op kan worden bijgestuurd. |
|||
In april 2026 heeft het GBT de concept begroting 2027 aan de gemeenteraden gestuurd t.b.v. de mogelijkheid om een zienswijze in te dienen. De gemeenteraad van Oldenzaal heeft hier geen gebruik van gemaakt. |
|||
10. Gemeentelijke bijdrage 2027 |
€ 964.035 |
||
Stadsbank Oost-Nederland
Terug naar navigatie - - Stadsbank Oost-NederlandFinanciële gegevens
Terug naar navigatie - Stadsbank Oost-Nederland - Financiële gegevensStadsbank Oost Nederland |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Gemeenschappelijke regeling; gevestigd te Enschede |
||
2. Doel |
Schuldhulpverlening aan burgers |
||
Schulden belemmeren burgers te participeren. De gemeente zet schuldhulpverlening in om belemmeringen weg te nemen. Met als uiteindelijk doel het bevorderen van de arbeidsparticipatie. De Stadsbank is een gemeentelijke kredietbank als bedoeld in de Wet op het consumenten krediet. Zowel vanuit een bedrijfseconomische als een maatschappelijke optiek bezien, biedt de Stadsbank een verantwoord pakket van, al dan niet, financiële dienstverlening aan de ingezetenen in haar rechtsgebied. Met als doel de financiële weerbaarheid en redzaamheid van huishoudens te bevorderen. |
|||
Hiermee ondersteunt de Stadsbank Oost Nederland de aangesloten gemeenten bij haar gemeentelijke armoede- en minimabeleid. Dit doet zij door middel van het aanbieden van: |
|||
1. Kredieten tegen (met het oog op de Fido-doelgroep) verantwoorde rentepercentages; |
|||
2. Budgetbeheer ter ondersteuning van de stabiliteit van de financiële huishouding, zodat het (verder) oplopen van schulden kan worden voorkomen; |
|||
3. Minnelijke schuldhulpverlening ter voorkoming van maatschappelijke uitval en ter ondersteuning van de re-integratie op de arbeidsmarkt; |
|||
4. Bewindvoering in het kader van de Faillissementswet als verlengstuk van de minnelijke schuldhulpregeling, |
|||
preventie- en voorlichtingsactiviteiten gericht op het voorkomen van financiële instabiliteit en oplopen van schulden bij risicogroepen (met name jongeren en huishoudens met een laag inkomen). |
|||
3. Partijen |
Gemeenschappelijke regeling samen met andere 22 gemeenten in Twente en Oost-Gelderland. |
||
4. Bestuurlijk belang |
De gemeente Oldenzaal heeft een zetel in het algemeen bestuur (wethouder Maaike Rödel). |
||
De wet gemeentelijke schuldhulpverlening schrijft de vaststelling van een beleidsplan voor. De raad wordt elk jaar geïnformeerd bij de vaststelling van het jaarverslag over het afgelopen jaar en de begroting voor het komende jaar. Daarnaast stelt de raad eens per vier jaar het beleidsplan schuldhulpverlening vast. |
|||
5. Financieel belang |
Eigen Vermogen per 1 januari 2025: € 2.236.000 |
||
Eigen Vermogen per 31 december 2025 € 2.186.000 |
|||
Vreemd Vermogen per 1 januari 2025 : € 9.983.000 |
|||
Vreemd Vermogen per 31 december 2025 € 8953.000. |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 19,6%. |
|||
6. Prestaties – effecten |
De raad ontvangt jaarlijks de ontwerpbegroting en de jaarrekening en het jaarverslag met de prestaties en effecten. |
||
7. Voortgang |
Volgen van de voortgang door maandelijkse managementrapportages. |
||
8. Risico’s en kansen |
Het is een openeindregeling. De laatste jaren nemen de kosten sterk toe. |
||
9. Ontwikkelingen |
In 2024 is lokaal verder vorm gegeven aan het klant- en resultaatgericht werken vanuit de bestuurlijk vastgestelde strategische agenda. |
||
10. Gemeentelijke bijdrage 2027 |
€ 546.502 |
||
Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES)
Terug naar navigatie - - Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES)Financiële gegevens
Terug naar navigatie - Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES) - Financiële gegevensBOKSES / Twenteboard |
Informatie |
||
|---|---|---|---|
1.Rechtsvorm en Vestigingsplaats |
Bestuursovereenkomst |
||
2. Doel |
1. Het voeren van bestuurlijk overleg ten behoeve van het voorbereiden, het afstemmen en het terugkoppelen van de inbreng van de gemeenten in het bestuur van de Twente Board. |
||
2. Het voeren van bestuurlijk overleg over (de afstemming van) het lobbyen van de gemeenten bij provincie, Rijk, de Europese Unie en andere (semi)overheden en haar organisaties ten behoeve van de sociaal economische structuurversterking en andere door het bestuurlijk overleg gekozen |
|||
3. Partijen |
14 Twentse gemeenten |
||
4. Bestuurlijk belang |
De colleges van de gemeenten Tubbergen, Dinkelland, Oldenzaal en Losser bepalen gezamenlijk welke gemeente namens deze 4 NOT-gemeenten een bestuurder afvaardigt in de Twenteboard. |
||
5. Financieel belang |
De gemeente Oldenzaal draagt voor 2026 €10,00 per inwoner bij aan de BOKSES / Twenteboard. |
||
Eigen Vermogen per 1 januari 2025: €1 |
|||
Eigen Vermogen per 31 december 2025: €1 |
|||
Vreemd Vermogen per 1 januari 2025: €36.306 |
|||
Vreemd Vermogen per 31 december 2025: €35.274 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 0% |
|||
6. Prestaties – effecten |
De raad ontvangt jaarlijks de ontwerpbegroting en de jaarrekening en het jaarverslag met de prestaties en effecten |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
Geen |
||
9. Ontwikkelingen |
Medio 2021 is BOKSES van start gegaan. De oorspronkelijke middelen t.b.v. de regio Twente zijn verdeeld over de 3 nieuw ontstane entiteiten. Naast de Bestuursovereenkomst Sociaal Economische Structuurversterking (BOKSES) zijn dat het OLG en het Recreatieschap Twente. |
||
10. Gemeentelijke Bijdrage 2027 |
€ 329.386 |
||
BNG Bank
Terug naar navigatie - - BNG BankFinanciële gegevens
Terug naar navigatie - BNG Bank - Financiële gegevensBank Nederlandse Gemeenten |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (NV) gevestigd te Den Haag |
||
2. Doel |
De NV heeft ten doel de uitoefening van het bedrijf van bankier ten dienste van overheden. |
||
3. Partijen |
Het Rijk bezit 50% van de aandelen. De overige 50% zijn in bezit van 11 provincies, 1 hoogheemraadschap en 416 gemeenten. |
||
4. Bestuurlijk belang |
Aandeel van de gemeente Oldenzaal bedraagt 0,031%. |
||
5. Financieel belang |
De NV bank Nederlandse Gemeenten is de bank van en voor overheden en instellingen voor het maatschappelijk belang. De gemeente Oldenzaal bezit 17.550 (0,031%) op een totaal van 55.690.720 aandelen. De nominale waarde van het aandelenpakket van de gemeente Oldenzaal bedraagt € 43.875 (17.550 x € 2,50). Het gehele bedrag aan nominale waarde is daadwerkelijk gestort. In de statuten is vastgelegd dat 43% van de winst als dividend wordt uitgekeerd. De BNG Bank is gehouden aan de regels die de Autoriteit Financiële Markten stelt aan het verstrekken van mogelijk koersgevoelige informatie. Het verstrekken van cijfers en verwachtingen over eigen vermogen en netto resultaat valt daar uitdrukkelijk onder. |
||
BNG Bank gaat pas tot publicatie van de gerealiseerde resultaten over na behandeling van de door de externe accountant goedgekeurde jaarrekening en het voorstel tot winstuitkering door de Raad van Commissarissen. |
|||
De omvang van de balans, het eigen en vreemd vermogen en het resultaat is niet alleen afhankelijk van de economische prestaties die BNG Bank levert. Door de voorgeschreven wijze van verantwoording werken externe factoren, bijvoorbeeld economische ontwikkelingen en renteontwikkelingen, sterk in deze cijfers door. BNG Bank kan op deze ontwikkelingen geen invloed uitoefenen. Dit vormt een van de redenen waarom BNG Bank in het jaarverslag geen concrete uitspraken doet over de verwachte resultaten over het lopende boekjaar. |
|||
Eigen Vermogen 1 januari 2025 €4.777.000 |
|||
Eigen Vermogen 31 december 2025 €4.863.000 |
|||
Vreemd Vermogen 1 januari 2025 €123.164.000 |
|||
Vreemd Vermogen 31 december 2025 €110.7014.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 4,2% |
|||
6. Prestaties – effecten |
De afgelopen 3 jaren hebben we de volgende dividenduitkeringen ontvangen: |
||
2023: €43.875 |
|||
2024: €37.908 |
|||
2025:€ 44.050 |
|||
2026: €21.034 |
|||
7. Voortgang |
De BNG Bank noemt zich de bank voor het maatschappelijk belang en biedt gespecialiseerde dienstverlening aan tegen zo laag mogelijke kosten. Het streven van de bank is om een betrouwbare partner te zijn, de sterke marktpositie te behouden en de relatie met de klanten te bestendigen en waar mogelijk te verbeteren. |
||
8. Risico’s en kansen |
Niet van toepassing |
||
9. Ontwikkelingen |
Geen |
||
Twence
Terug naar navigatie - - TwenceFinanciële gegevens
Terug naar navigatie - Twence - Financiële gegevensTwence |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (NV) gevestigd te Hengelo (ov.) |
||
2. Doel |
Het beheren en exploiteren van milieuvoorzieningen en verlening van diensten op het gebied van milieubeheersing in het algemeen en het bewerken en verwerken van huishoudelijk afval en bedrijfsafval; het produceren en leveren van (duurzame) energie en secundaire grondstoffen. |
||
3. Partijen |
Regio Twente, Attero Holding NV, Vuilverwerkingsbedrijf Noord-Groningen, Almelo, Berkelland, Borne, Dinkelland, Enschede, Haaksbergen, Hellendoorn, Hengelo, Hof van Twente, Losser, Oldenzaal, Rijssen-Holten, Tubbergen, Twenterand, Wierden. |
||
4. Bestuurlijk belang |
De gemeente Oldenzaal heeft een zeggenschap van 1% in Twence. Dit betreft alleen het juridisch eigendom. Het economisch eigendom is, is als gevolg van de verkoop van de aandelen Twence (4,92%) overgedragen aan de gemeenten Hengelo, Enschede en Losser. Het behoudt van dit juridische eigendom was na verkoop van de aandelen noodzakelijk om het bestaande afvalleveringscontract te kunnen blijven uitdienen tot 1 juli 2027. Op 1 juli 2027 wordt het juridisch eigendom van de aandelen (1%) overgedragen aan de gemeenten Hengelo, Enschede en Losser. |
||
De directeur en commissarissen worden benoemd, geschorst en ontslagen door de algemene vergadering van aandeelhouders. Wethouder Rutger Bouwman vertegenwoordigt de gemeente Oldenzaal in de AVA. |
|||
De gemeenteraad wordt door middel van de paragraaf verbonden partijen bij de jaarverantwoording en de begroting geïnformeerd. Bij eventuele calamiteiten zal de raad afzonderlijk worden ingelicht. |
|||
5. Financieel belang |
Eigen Vermogen per 1 januari 2025: €166.200.000 |
||
Eigen Vermogen per 31 december 2025: €173.800.000 |
|||
Vreemd Vermogen per 1 januari 2025: €121.319.000 |
|||
Vreemd Vermogen per 31 december 2025: €169.700.000 |
|||
De afgelopen 3 jaren hebben we de volgende dividenduitkeringen ontvangen: |
|||
2022 €302.000 |
|||
2023 €797.000 |
|||
2024 €293.000 |
|||
2025 € 0 |
|||
2026 € 0 |
|||
Vanaf 23 december 2024 heeft de gemeente Oldenzaal nog 1% zeggenschap in de onderneming. Dit betreft het juridisch eigendom. Over de boekjaren 2024, 2025, 2026 en 2027 zal Oldenzaal geen dividend van Twence ontvangen. |
|||
6. Prestaties – effecten |
Volgens de jaarrekening 2025 behaalde Twence een nettoresultaat van €15,1 miljoen (2024:€14,4 miljoen). |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
Het overheidsbeleid is er op gericht om verspilling en uitputting c.q. belasting van het milieu tegen te gaan. Gestreefd wordt naar een afval loze samenleving waarbij de kringloop sluitend is en alle grondstoffen weer gebruikt worden (ook wel "cradle to cradle" genoemd). Het Rijk heeft sinds 2020 een importheffing ingevoerd op het buitenlands afval. Dit heeft negatieve consequenties voor de afvalverwerkingssector in Nederland en dus ook op Twence. Doordat de import van afval is afgenomen en verder zal afnemen, dreigt er overcapaciteit te ontstaan. Uit het onderzoeksrapport van Rebel van 5 maart 2021 (in opdracht van het Ministerie van Infrastructuur en Waterstaat) blijkt dat er overcapaciteit zal ontstaan in de afvalverwerkingssector. Als gevolg hiervan is volgens een ambtelijke notitie de Ambtelijke notitie – “gezamenlijke afspraak verbrandingscapaciteit”, dat de verbrandingscapaciteit in Nederland met 30% zal moeten afnemen. |
||
De afvalverwerkingssector ziet de hoeveelheid aangeboden afval vanuit het buitenland afnemen als gevolg van de Importheffingen die door het Rijk zijn opgelegd. |
|||
9. Ontwikkelingen |
Ofschoon de gemeente Oldenzaal haar aandelen op 19 december 2024 heeft verkocht, blijft Oldenzaal nog wel een risico lopen in de procedure die AVR heeft aangespannen t.a.v. de quasi-inhouse (toezichtscriterium en merendeelcriterium). De grieven van AVR gaan over de periode waar de gemeente Oldenzaal gebruik maakte van de quasi-inhouse constructie t.b.v. de afvallevering en verwerking door Twence BV. |
||
In de BAVA van 19 december 2024 is besloten goedkeuring te verlenen aan de overdracht van de aandelen van Oldenzaal, Almelo en Twenterand aan de gemeenten Enschede, Hengelo en Losser en aan Twence Holding BV. |
|||
Economisch zijn alle aandelen overgedragen. Oldenzaal behoudt het juridische eigendom van 1 % van het aandelenkapitaal tot de beëindiging van het afvalleveringscontract (1 juli 2027). |
|||
De rechtbank heeft op 1 februari 2023 AVR in het ongelijk gesteld. AVR is in hoger beroep gegaan bij het gerechtshof in Arnhem. Daarnaast is AVR een procedure gestart t.b.v. het horen van getuigen t.b.v. het hoger beroep dat zij heeft ingesteld. Dit getuigenverhoor heeft begin 2024 plaats gevonden. Tevens is de AVR eind 2023 een 843.a procedure gestart, waarbij de Rechtbank de aandeelhoudende gemeenten heeft opgedragen om een groot aantal stukken aan AVR ter beschikking te stellen betreffende de quasi-inhouse problematiek (toezichtscriterium). Het getuigengehoor en de 843a. procedure zijn inmiddels afgerond. 26 september 2024 heeft AVR een verzoekschrift bij het gerechtshof ingediend tot een voorlopig deskundigenbericht. De mondelinge behandeling inzake dit verzoek vindt plaats op 19 maart 2025. Het Hof heeft het verzoek tot het houden van een deskundigenbericht op 13 mei 2025 afgewezen, i.v.m. strijdigheid met de eisen van een goede procesorde. De uitspraak van de Rechtbank in het kader van het hoger beroep wordt op zijn vroegst eind 2026 verwacht. Vanaf 1 juli 2027 wordt het juridisch eigendom (1%) overgedragen aan Twence. |
|||
Twente Milieu
Terug naar navigatie - - Twente MilieuFinanciële gegevens
Terug naar navigatie - Twente Milieu - Financiële gegevensTwente Milieu |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (NV) gevestigd te Enschede |
||
2. Doel |
Namens, en ten behoeve van haar aandeelhouders in het algemeen belang, werkzaam te zijn op het gebied van gemeentelijke taken, zoals inzameling van huishoudelijk afval, straatreiniging, rioolreiniging en gladheidbestrijding, evenals het werkplaatsbeheer voor het onderhoud van gemeentelijke voertuigen en machines, een en ander in de ruimste zin. De omschreven doelstelling dient te worden bereikt tegen zo laag mogelijke kosten. |
||
3. Partijen |
Gemeenten Almelo, Borne, Enschede, Hengelo, Haaksbergen, Hof van Twente, Losser, Oldenzaal, Wierden en Berkelland. |
||
4. Bestuurlijk belang |
De gemeente Oldenzaal heeft een zeggenschap van 5,8% in Twente Milieu NV. De directeur en commissarissen worden benoemd, geschorst en ontslagen door de algemene vergadering van aandeelhouders. Wethouder Rutger Bouwman vertegenwoordigt de gemeente Oldenzaal in de AVA. |
||
Gezien de oorspronkelijk beoogde doelen van de deelneming in Twente Milieu NV kan in principe worden gesteld dat deze beoogde doelen met de oprichting van Twente Milieu NV en de deelneming daarin grotendeels zijn gerealiseerd. De huidige beïnvloedingsmogelijkheden van een individuele gemeente vallen het beste als controlerend en in lichte mate als sturend te bestempelen. Van inhoudelijke en financiële beïnvloeding is nagenoeg geen sprake (meer). Inhoudelijke beïnvloeding valt gezien het zeer specifieke karakter van de materie ook niet van de gemeenten te verwachten. Van eventuele invloed op beleidsontwikkeling (invoering diftar) is echter wel sprake. Financiële invloed op bijvoorbeeld de tarieven is daarnaast als zeer marginaal te bestempelen. De markt bepaalt immers voor het overgrote deel de tarieven. De werkelijke invloed van de gemeenten moet vooral worden gezocht in de contracten die worden gesloten met Twente Milieu over het niveau van de dienstverlening (frequentie, aard, wijze waarop, enzovoort). |
|||
De gemeenteraad wordt door middel van de paragraaf verbonden partijen bij de jaarverantwoording en de begroting geïnformeerd. Bij eventuele calamiteiten zal de raad afzonderlijk worden ingelicht. |
|||
5. Financieel belang |
De gemeente bezit 120 aandelen à €450,00 nominaal. De totale balanswaarde bedraagt €54.000. |
||
Eigen Vermogen per 1 januari 2025: €13.518.000 |
|||
Eigen Vermogen per 31 december 2025: €14.013.000 |
|||
Vreemd Vermogen per 1 januari 2025: €20.050.000 |
|||
Vreemd Vermogen per 31 december 2025:€21.230.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 49%. Indien de solvabiliteit boven de 30% uitkomt zal deze verlaagd worden door middel van verlaging van de tarieven. |
|||
6. Prestaties – effecten |
Niet van toepassing |
||
7. Voortgang |
In 2023 is de meerjarenstrategie 2024-2027 van Twente Milieu “vanuit de basis breder” door de AVA vastgesteld. Twente Milieu blijft inzetten op het efficiënter inrichtingen van de afvalinzamelactiviteiten en het groenbeheer. Hierbij richt Twente Milieu zich met namen op het samenwerken met partners in de openbare ruimte, serviceverhoging aan de inwoners en focus op preventie en hergebruik van afval te stimuleren. |
||
8. Risico’s en kansen |
Het opereren in de afvalmarkt is met tal van risico’s omgeven. Het valt zelfs te betwijfelen of een relatief kleine onderneming als Twente Milieu NV in staat zal blijven zelfstandig te opereren in een markt die steeds meer gedomineerd dreigt te worden door een aantal grote (markt)partijen. |
||
De kansen zijn: |
|||
Twente Milieu kan groeien naar de rol van ondersteuner voor de gemeente in het beheer van de openbare ruimte (BOR). Oldenzaal, die vooralsnog niet haar activiteiten op het terrein van BOR bij de onderneming zal onderbrengen, loopt hierbij een risico. Immers, indien deze activiteiten voor gemeenten verlieslatend zijn, zal Oldenzaal financieel nadeel ondervinden op een activiteit die Oldenzaal niet door Twente Milieu laat uitvoeren. |
|||
9. Ontwikkelingen |
In artikel 7 van de aandeelhoudersovereenkomst is bepaald dat het bestuur éénmaal per drie jaar vaststelt of de aandeelverhouding nog passend is. Op basis van de inwoneraantallen is een nieuwe verdeling gemaakt, het totaal aantal aandelen wijzigt niet. Voor de gemeente Oldenzaal is het aantal aandelen ongewijzigd gebleven. |
||
Cogas
Terug naar navigatie - - CogasFinanciële gegevens
Terug naar navigatie - Cogas - Financiële gegevensCogas |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (NV) gevestigd te Almelo |
||
2. Doel |
Cogas Energie levert gas, elektriciteit en kabeldiensten aan consumenten en zakelijke klanten. Cogas is als netbeheerder voor elektriciteit en gas verantwoordelijk voor een ononderbroken levering. Ook is Cogas een belangrijke werkgever. |
||
Oorspronkelijk doel was het voorzien in een dekkende en betrouwbare energie- en kabelinfrastructuur op het grondgebied van de deelnemende gemeenten. Momenteel zijn optimale instandhouding, netbeheer en leveringszekerheid belangrijke pijlers. In de tegenwoordige tijd zijn het realiseren van duurzame en innovatieve energieoplossingen belangrijke doelen geworden. |
|||
3. Partijen |
9 gemeenten |
||
4. Bestuurlijk belang |
Het bestuursmodel van Cogas (directie + raad van commissarissen) voorziet niet in vertegenwoordigers van gemeenten in het bestuur van Cogas. Indirect is invloed mogelijk door het feit dat voordracht voor één lid van de Raad van Commissarissen verloopt via de Gemeente Almelo. |
||
De huidige beïnvloedingsmogelijkheden van een individuele gemeente lopen via het aandeelhouderschap in Cogas NV en vallen het best als controlerend en in lichte mate sturend te bestempelen. Er is sprake van een lichte vorm van inhoudelijke beïnvloeding. Met name daar waar het gaat om investeringsbeslissingen op het gebied van innovatie. Wethouder Financiën (Rutger Bouwman) vertegenwoordigt de gemeente Oldenzaal in de AVA. Jaarlijks wordt in de begroting in de paragraaf ‘verbonden partijen’ aandacht besteed aan deze verbonden partij. Daarnaast wordt de raad via raadsinformatiebrieven op de hoogte gebracht van bijzondere ontwikkelingen (bijvoorbeeld extra dividenduitkeringen). |
|||
5. Financieel belang |
De gemeente Oldenzaal bezit 537 aandelen Cogas. Dat is 10,6% van het totale aandelenpakket. |
||
2023 €1.074.000 |
|||
2024 €1.074.000 |
|||
2025 €1.074.000 |
|||
2026 € 537.000 |
|||
Eigen Vermogen per 1 januari 2025: €150.342.000 |
|||
Eigen Vermogen per 31 december 2025: €156.643.000 |
|||
Vreemd Vermogen per 1 januari 2025: €160.944.000 |
|||
Vreemd Vermogen per 31 december 2025: €159.045.000 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 49,6% |
|||
6. Prestaties – effecten |
Niet van toepassing |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
Tegenvallende bedrijfsresultaten kunnen gevolgen hebben voor dividenduitkering aan Gemeente Oldenzaal. Op dit moment is de solvabiliteit ruim 58 %. De operationele winst voor belastingen van Cogas zal naar verwachting de komende jaren lager uitkomen. De belangrijkste oorzaak hiervoor is de substantiële daling van de gereguleerde tarieven over de reguleringsperiode. |
||
Als gevolg van de energietransitie zullen de jaarlijkse investeringen ten opzichte van voorgaande jaren de komende 5 jaar met gemiddeld 30% toenemen. |
|||
9. Ontwikkelingen |
Cogas heeft op 24 maart besloten om deel te nemen aan het waterstoftestveld Hyfield. Hierto wordt een juridische entiteit opgericht samen met Twente Saftey Campus (TSC). Dit is de bijdrage die Cogas levert aan de waterstof-ontwikkeling,zoals is afgesproken met alle netbeheerders. Voorts heeft Cogas in mei 2025 een intentieovereenkomst getekentd om te komen tot een regionaal Warmtebedrijf (Warmte Bedrijf Drenthe-Overijssel/ WDO). Deelnemers zijn naast Cogas, de Provincie Drenthe, Overijssel, Enexis en Rendo. Het doel van WDO is om de warmtetransitie in de beide provincies te versnellen door slagkracht te organiseren en kennis, expertise en professionaliteit te bundelen. Eind 2026 stelt Cogas haar strategische koers 2032 vast. De strategische koers wordt opgesteld met inbreng van haar aandeelhouders en stakeholders. |
||
Sport Oldenzaal B.V.
Terug naar navigatie - - Sport Oldenzaal B.V.Financiële gegevens
Terug naar navigatie - Sport Oldenzaal B.V. - Financiële gegevensSport Oldenzaal BV |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Besloten Vennootschap (BV) te Oldenzaal |
||
2. Doel |
De exploitatie van sportcentrum Vondersweijde conform de gemeentelijke opdracht en beleidskaders uitvoeren tegen zo laag mogelijke kosten. De opdracht aan Sport Oldenzaal BV omvat zaken die de gemeente belangrijk acht om bepaalde maatschappelijke doelen te bereiken. Hierbij kan gedacht worden aan het geven van zwemeducatie, ruimte voor verenigingssport en specifieke doelgroepen, een toegankelijk sportcentrum voor iedere inwoner etc. |
||
3. Partijen |
Gemeente Oldenzaal |
||
4. Bestuurlijk belang |
Gemeente Oldenzaal is 100% aandeelhouder. |
||
De directeur van Sport Oldenzaal BV wordt benoemd door de AVA. |
|||
Wethouder Rutger Bouwman vertegenwoordigt de gemeente Oldenzaal in de AVA. |
|||
Doordat de gemeente enig aandeelhouder is, is de invloed van de gemeente op de BV aanzienlijk. De gemeente kan zowel inhoudelijk als financieel sturen en invloed uitoefenen. |
|||
De gemeenteraad wordt door middel van de paragraaf verbonden partijen bij de jaarverantwoording en de begroting geïnformeerd. Bij eventuele calamiteiten zal de raad afzonderlijk worden ingelicht. |
|||
5. Financieel belang |
De BV ontvangt voor de exploitatie van het gehele sportcentrum Vondersweijde van de gemeente een jaarlijkse exploitatiebijdrage (2025 €818.395). De BV betaalt de gemeente voor het gebruik van het sportcentrum een jaarlijkse huurprijs (2025 €446.190). |
||
Eigen Vermogen per 1 januari 2025: €50.000 |
|||
Eigen Vermogen per 31 december 2025: €50.000 |
|||
Vreemd Vermogen per 1 januari 2025: €473.759 |
|||
Vreemd Vermogen per 31 december 2025: €485.409 |
|||
De solvabiliteit bedraagt ultimo boekjaar 2025: 9,3% |
|||
6. Prestaties – effecten |
Niet van toepassing |
||
7. Voortgang |
De opdracht aan Sport Oldenzaal BV is voor 2 jaar verlengd, tot uiterlijk 31 december 2027 en is vooral gericht op het stabiliseren van de exploitatie van het sportcentrum voor de toekomstige situatie. |
||
8. Risico’s en kansen |
In 2023 is een start gemaakt met de revitalisering van het sportcentrum Vondersweijde. De revitalisering zal afgerond worden in november 2024. Deze grootschalige revitalisering is van invloed op de exploitatie van het sportcentrum en het uiteindelijk financiële resultaat. De reden hiertoe is dat het sportcentrum voor een bepaalde periode gesloten is voor de gebruikers. |
||
Na de heropening november 2024 zijn er kansen voor Sport Oldenzaal BV. Deze liggen met name op het gebied van uitbreiding van doelgroepen en programmeringen. Sport Oldenzaal BV is sinds maart 2016 belast met de exploitatie. De exploitatie is daarmee van een commerciële naar een meer maatschappelijke exploitatie gegaan. |
|||
9. Ontwikkelingen |
In 2026 is de Manager van de Sport B.V. met pensioen gegaan. In 2026 zijn er tevens afspraken gemaakt met de gemeente over het nog terug te betalen bedrag van € 500.000. In 2026 is het jaarplan over 2026 in de AVA vastgesteld. |
||
10. Gemeentelijke bijdrage 2027 |
€ 1.383.500 |
||
Stichting werkprojecten Oldenzaal
Terug naar navigatie - - Stichting werkprojecten OldenzaalFinanciële gegevens
Terug naar navigatie - Stichting werkprojecten Oldenzaal - Financiële gegevensStichting Werkprojecten Oldenzaal |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Stichting Werkprojecten Oldenzaal |
||
2. Doel |
Het bieden van ondersteuning aan de Gemeente Oldenzaal op het gebied van de werkvoorziening aan mensen met een arbeidsbeperking (waaronder de WSW) en de bevordering van participatie van inwoners van Oldenzaal. |
||
3. Partijen |
Gemeente Oldenzaal is oprichter van de stichting. |
||
4. Bestuurlijk belang |
De gemeente Oldenzaal vaardigt drie vertegenwoordigers (collegeleden) af in de Raad van Toezicht. |
||
5. Financieel belang |
Het resultaat van de Stichting Werkprojecten Oldenzaal wordt jaarlijks ten gunste of ten laste van de gemeente Oldenzaal gebracht. Hierdoor wordt in de jaarrekening van de Stichting Werkprojecten Oldenzaal, hetzij een vordering hetzij een schuld op de gemeente, opgenomen. |
||
6. Prestaties – effecten |
Het aangaan van (een) overeenkomst(en) van opdracht met de gemeente Oldenzaal. |
||
Het doen verrichten van alle daarmee direct of indirect verband houdende activiteiten. |
|||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
Financieel risico wordt gelopen op de afbouw van de rijkssubsidie WSW, de loonontwikkelingen WSW en de uitvoering van de werkkostenregeling. |
||
9. Ontwikkelingen |
In 2026 wordt de groep werknemers uitgebreid met personen die in dienst zijn bij Larcom Werkleerbedrijf en onder de cao Aan de Slag vallen. |
||
10. Gemeentelijke bijdrage 2027 |
€ 7.100.000 |
||
Dimpact
Terug naar navigatie - - DimpactFinanciële gegevens
Terug naar navigatie - Dimpact - Financiële gegevensDimpact |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (NV) gevestigd te Enschede |
||
2. Doel |
Het ontwikkelen en leveren van oplossingen voor de gemeentelijke digitale dienstverlening van publiekrechtelijke instellingen. De coöperatie heeft geen winstoogmerk. |
||
3. Partijen |
45 gemeenten |
||
4. Bestuurlijk belang |
Alle leden hebben een gelijke stem in de algemene ledenvergadering. De leden van de raad van commissarissen worden benoemd door de ledenvergadering. |
||
5. Financieel belang |
Eigen Vermogen per 1 januari 2025: €702.863.000 |
||
Eigen Vermogen per 31 december 2025: €880.390 |
|||
Vreemd Vermogen 1 januari 2025: €7.566.777 |
|||
Vreemd Vermogen per 31 december 2025: €6.134.402 |
|||
Solvabiliteit per 31 december 2025: 12,6% |
|||
6. Prestaties – effecten |
De gemeente ontvangt jaarlijks de begroting en de jaarrekening. |
||
7. Voortgang |
Niet van toepassing |
||
8. Risico’s en kansen |
Geen |
||
9. Ontwikkelingen |
Geen |
||
10. Gemeentelijke bijdrage 2027 |
€ 276.664 |
||
Enexis
Terug naar navigatie - - EnexisFinanciële gegevens
Terug naar navigatie - Enexis - Financiële gegevensEnexis Holding |
Informatie |
||
|---|---|---|---|
1. Rechtsvorm en Vestigingsplaats |
Naamloze Vennootschap (N.V.); gevestigd te 's Hertogenbosch |
||
2. Doel |
Enexis beheert het energienetwerk voor elektriciteit en aardgas in Noord-, Oost- en Zuid-Nederland voor de aansluiting van ongeveer 2,3 miljoen klanten (huishoudens, bedrijven en overheden) voor gas en 2,9 miljoen klanten voor elektriciteit. De netbeheerderstaak is een publiek belang, wettelijk geregeld met o.a. toezicht vanuit de Autoriteit Consument en Markt. |
||
3. Partijen |
6 provinciale en 130 gemeentelijke aandeelhouders |
||
4. Bestuurlijk belang |
Het aandeel van de gemeente Oldenzaal bedraagt 0,021%. |
||
5. Financieel belang |
Enexis Holding NV x € 1.000 |
Per 31 december 2024 |
Per 31 december 2025 |
Eigen Vermogen |
€ 5.538.000 |
€ 5.811.000 |
|
- Waarvan reserves |
€ 5.538.000 |
€ 5.261.000 |
|
Vreemd Vermogen |
€ 6.400.000 |
€ 7.627.000 |
|
- Waarvan voorzieningen |
€ 27.000 |
€ 31.000 |
|
Resultaat na belasting |
€ 254.000 |
€ 400.000 |
|
6. Prestaties – effecten |
De afgelopen 3 jaren hebben we de volgende dividenduitkeringen ontvangen: |
||
2023: €21.000 |
|||
2024: €6.645 |
|||
2025: €27.481 |
|||
2026: € 21.600 |
|||
7. Voortgang |
Geen bijzonderheden |
||
8. Risico’s en kansen |
Enexis is financieel gezond. Enexis heeft de Standard & Poor's (S&P) rating A+ (Stable outlook) en bij |
||
Moody's AA3 (stable outlook). |
|||
Het risico voor de aandeelhouders is gering omdat Enexis opereert in een gereguleerde (energie)markt, onder toezicht van de Energiekamer. Daarnaast is het risico gering in relatie tot de (intrinsieke) waarde van Enexis Holding N.V. Wettelijk is minimaal 40% eigen vermogen vereist, Enexis heeft op dit moment meer dan 50% eigen vermogen. |
|||
Een aanvullend risico is het achterblijven van de geraamde dividendinkomsten. Het risico is echter gemitigeerd middels een overeengekomen streefwaarde van €100 miljoen voor het jaarlijkse dividend. |
|||
9. Ontwikkelingen |
In het voorjaar van 2024 heeft de AvA ingestemd met aanpassing van het strategisch plan (2022) in verband met de nieuwe wet collectieve warmtevoorziening (zie ook hiervoor onder Ontwikkelingen en onzekerheden). Enexis treft op basis daarvan voorbereidingen voor een actieve rol bij de ontwikkeling van initiatieven in haar verzorgingsgebied. In het strategisch plan is verder gekozen voor focus op kerntaken met drie hoofddoelen: 1. Wij sturen op maatschappelijk optimale energiekeuzes Mede richting geven aan maatschappelijk optimale keuzes voor een duurzaam, betrouwbaar en betaalbaar energiesysteem van de toekomst en een haalbare weg daarnaartoe. 2. Wij bieden iedereen altijd toegang tot energie Voor iedereen een toegankelijke, veilige energie-infrastructuur met behoud van een hoge leveringszekerheid en tegen de laagst mogelijk kosten. 3. Klanten weten wat ze aan ons hebben Transparante, betrouwbare en efficiënte dienstverlening aan klanten en marktpartijen. |
||
5.5.4 Risico's en weerstandsvermogen
Terug naar navigatie - - 5.5.4 Risico's en weerstandsvermogenIn de planning – en control documenten van de gemeente wordt aandacht besteed aan de (financiële) risico’s die de gemeente met haar verbonden partijen loopt. Voor het risicomanagement van een verbonden partij geldt dat er een juiste verhouding moet zijn tussen behartiging van het publieke belang en het te lopen risico (continuïteit van de organisatie). Risicomanagement is in de eerste plaats de verantwoordelijkheid van verbonden partijen zelf. Bestuurders van verbonden partijen dienen tijdig in te spelen op ontwikkelingen en dienen risico’s in afdoende mate te beheersen. De toezichthouders moeten dit bewaken. Een sterke governance structuur en adequaat risicomanagement dat geïntegreerd is in de gehele bedrijfsvoering, dragen bij aan het “in control” zijn van verbonden partijen.
Zie ook de paragraaf Weerstandsvermogen en risicomanagement waarin de financiële belangen in verbonden partijen en het financieel risico aan de orde komen.
5.6 Grondbeleid
Terug naar navigatie - - 5.6 Grondbeleid5.6.1 Visie
Terug naar navigatie - - 5.6.1 VisieConform de nota Grondbeleid 2020 is onze strategie op het grondbeleid voorzichtig actief. Dit beleid gebruikt de gemeente om beleidsdoelen te kunnen realiseren voor de beleidsvelden:
• wonen
• ruimtelijke ordening
• leefbaarheid
• economie
• natuur en groen
• verkeer
• sociale en maatschappelijke voorzieningen
Hiervoor zijn in de nota de volgende doelstellingen opgenomen:
1. Interveniëren op de grondmarkt om het feitelijke ruimtegebruik te laten aansluiten op het maatschappelijk gewenste ruimtegebruik. Dit interveniëren gebeurt zowel kwantitatief als kwalitatief.
2. Bevordering van de kwaliteit van het ruimtegebruik, evenals de zeggenschap die de inwoner daarover heeft.
3. Een eerlijke verdeling van kosten en baten die ontstaan door overheidsinterventies. Zoals wijzigingen van het omgevingsplan, buitenplanse omgevingsplan activiteiten en investeringen in de openbare ruimte.
De gemeente voert een voorzichtig actief grondbeleid met de vrijheid om situationeel te schakelen naar een faciliterend grondbeleid. Bij actief grondbeleid koopt de gemeente de grond en ontwikkelt deze ten behoeve van de nieuwe bestemming. Bij faciliterend grondbeleid wordt de ontwikkeling overgelaten aan de particuliere eigenaar c.q. de ontwikkelaar. Nadat de bestemming is gewijzigd door de gemeente inclusief wettelijke kostenverhaal kan de nieuwe bestemming worden gerealiseerd door de oude eigenaar/ontwikkelaar. Ook is nog een tussenvorm mogelijk waarbij een samenwerkingsvorm wordt gezocht die het dichtst de actieve grondpolitiek benaderd.
5.6.2 Uitvoering
Terug naar navigatie - - 5.6.2 UitvoeringDe bij 'Visie' geformuleerde beleidsvelden geven met de structuurvisie/omgevingsvisie en onderliggende beleidsnota’s (Woonvisie, Bedrijventerreinenvisie, e.d.) antwoord op de vragen:
· welke ontwikkelingen plaatsvinden;
· waar ontwikkelingen plaatsvinden;
· wanneer ontwikkelingen plaatsvinden.
Het grondbeleid ondersteunt het ruimtelijk beleid van de gemeente. De nota Grondbeleid maakt het mogelijk om deze ruimtelijke doelstellingen te faciliteren. In het grondbeleid staan de instrumenten die de gemeente hiervoor inzet.
Strategische voorraad: verwerving en waarderingsgrondslag
Verwerving is voor Oldenzaal hét instrument bij uitstek om de regiefunctie bij de ontwikkeling van projecten te voeren. Met een eigendomspositie kan de gemeente actief sturen op de programmatische en ruimtelijke ontwikkeling. Dit alles binnen kwalitatieve en financiële kaders.
Het waarderen op de balans van door de gemeente aangekochte gronden gebeurt tegen de waarde bij huidige bestemming. Hogere aankoopkosten en jaarlijkse rentekosten dekt de gemeente uit de reserve strategische voorraad of de bestemmingsreserve Oldenzaal Centraal.
De zo gevormde boekwaarde blijft op dit niveau. Pas 1 à 2 jaar voor de start van de werkzaamheden in het plangebied start de exploitatiefase. De gemeente maakt vanaf dat moment kosten voor de ontwikkeling (planontwikkeling, bestemmingsplanwijziging enzovoort).
Reserve strategische voorraad
De reserve strategische voorraad dekt het risico over de voorraad grond die nog niet in exploitatie (productie) is. De omvang van de reserve strategische voorraad stelt de gemeente elk jaar vast. Daarbij houdt zij rekening met de toekomstige ontwikkeling van Oldenzaal. De reserve strategische voorraad is van belang om actieve grondpolitiek ook in de praktijk te brengen. Zij staat garant voor continuïteit en consistentie. En de reserve geeft maximale politieke beleidsvrijheid voor de toekomstige ruimtelijke ontwikkeling van de stad.
Bouwgrond in exploitatie
Voor elk ruimtelijk plan stelt de gemeente een grondexploitatieberekening op. Dit is een meerjarige financiële doorrekening van de kosten en opbrengsten. Deze berekening geeft (een financieel) inzicht in het geheel van activiteiten en werkzaamheden voor:
· verwerving;
· het bouw- en woonrijp maken;
· de uitgifte van gronden.
Algemene reserve grondexploitatie
De algemene reserve grondexploitaties vormt het weerstandsvermogen om algemene risico’s te kunnen opvangen. Het volume onderhanden werk en de omvang van de risico’s begrenst de omvang van deze reserve (zie paragraaf weerstandsvermogen).
Om algemene risico’s in beeld te brengen wordt de projectenportefeuille doorgelopen en een risicoparagraaf opgesteld. Risico’s worden zoveel mogelijk gekwantificeerd. Vervolgens wordt rekening gehouden met de kans dat een risico zich voordoet. Over het resultaat hiervan wordt een minimumpercentage en een maximumpercentage toegepast omdat niet alle risico’s zich gelijktijdig voor (kunnen) doen.
De omvang van de algemene reserve grondbedrijf is minimaal:
· 1% van het volume aan onderhanden werk;
· 15% van de omvang van de risicoparagraaf van het Grondbedrijf;
· en een risicobuffer van € 500.000.
De omvang van de algemene reserve grondbedrijf is maximaal:
· 2% van het volume onderhanden werk;
· en 30% van de omvang van de risicoparagraaf van het Grondbedrijf.
Verliesneming
Soms heeft een project (bij de start of tijdens de loop van het project) geen sluitende grondexploitatie. Dan dekt de gemeente het tekort direct af uit de algemene reserve grondexploitatie.
Voor (deel)gebieden binnen het Masterplan Oldenzaal Centraal geldt dezelfde handelswijze. Alleen verrekent de gemeente de resultaten met de bestemmingsreserve Oldenzaal Centraal.
Resultaatneming
Soms sluit de gemeente een grondexploitatie af met een positief resultaat. Dit resultaat brengt de gemeente dan naar de algemene reserve grondexploitatie. Ditzelfde geldt voor tussentijdse winstnemingen.
(Tussentijdse) winstnemingen worden gedaan op basis van de wettelijk voorgeschreven ‘percentage of completion’ methode (POC). De gemeente neemt naar rato van de voortgang van de grondexploitatie winst:
· wanneer de gemeente kosten heeft gemaakt;
· en opbrengsten realiseerde;
· en voldoende geld in de grondexploitatie resteert voor het afdekken van risico’s in het project.
Reserve Oldenzaal Centraal (OC)
De reserve Oldenzaal Centraal is gevormd voor het herinrichten van de stationsomgeving. Het is een omvangrijk stadsvernieuwingsproject met een substantieel financieel tekort. Daarom vormde de gemeente een aparte reserve zodat realisatie mogelijk wordt.
De reserve Oldenzaal Centraal voedt de gemeente met maximaal € 2 miljoen per jaar. Alleen als en voor zover het bedrijfsresultaat en de ondergrens van de algemene reserve dit toelaten. Om ongelimiteerde reservevorming te voorkomen is een plafond vastgesteld. Dit plafond ligt in 2027 op € 6,5 miljoen vrij besteedbaar. Toevoeging aan de Reserve Oldenzaal Centraal vindt plaats op basis van het Cascademodel vanuit de Algemene Reserve Grondexploitatie
Planontwikkeling van het gebied aan de noordzijde van het spoor resteert nog. Dit betreft het gebied van het Landreben tot de parkeervoorzieningen bij het station. Daarnaast kunnen zich bij de realisatie van de ontwikkeling aan de zuidzijde van het spoor nog tegenvallers voordoen. Voor deze beide situaties kan de gemeente de reserve Oldenzaal Centraal inzetten.
Reserve Jufferbeek Noord (JN)
In de kadernota 2022 besloot de gemeenteraad om geld in de bestemmingsreserve strategische voorraad te reserveren. Met dit geld kan de gemeente starten met verwerven van grond in het gebied “Ontmoeten en verbinden”. Op deze wijze kan de gemeente ook deze locatie actief ontwikkelen. Daarnaast kan de gemeente met dit geld overgaan tot gelegenheidsaankopen in overige delen van het plangebied.
De gemeente stelt een werkkapitaal van € 500.000 per jaar beschikbaar. Dit zet de gemeente in voor:
· strategische grondaankopen;
· optimalisatie van (verkeer en water) voorzieningen;
· bijdragen in gewenste/noodzakelijke verhuizingen van bewoners etc.
Ultimo 2025 zat voor Jufferbeek Noord € 3.843.000 in deze reserve. Bij een toereikend saldo wordt daar bij de jaarrekening 2026 € 500.000 aan toegevoegd na bestemming van het resultaat.
Voordat de realisatie van een fase start dekt de gemeente eventuele tekorten van die fase volledig af.
1.1.1 Cascademodel
Voor de schematische voorstelling van de geldstromen binnen het grondbedrijf geldt het cascademodel.
Afsluiting complexen
De gemeente sluit grondexploitaties af in de jaarrekening, wanneer:
· de gemeente alle grond heeft verkocht;
· en goed overziet welke werken de gemeente nog moet uitvoeren.
Voor de nog uit te voeren werken hevelt de gemeente de middelen over naar het grondexploitatiecomplex “nog af te werken exploitaties”.
Vennootschapsbelasting (VpB)
De gemeente is vennootschapsbelastingplichtig:
· voor activiteiten waarin zij deelneemt aan het economisch verkeer;
· en waarbij zij zich als fiscale onderneming opstelt.
Over de fiscale winst betaalt de gemeente belasting. Het leveren van bouwgrond is VpB-plichtig.
Nieuwe grondexploitatiecomplexen brengt de gemeente fiscaal in met een taxatie van de marktconforme waarde. Landelijk bestaat er discussie of dat de meest geëigende manier is. In de algemene risicoreserve neemt de gemeente dit risico mee. Naar aanleiding van de VPB-aangifte 2024 en de actuele (meerjaren) prognoses grondexploitaties is de verwachting dat de komende jaren geen aangifte Vennootschapsbelasting noodzakelijk zal zijn. In afstemming met de Belastingdienst wordt onderzocht of een jaarlijkse aangifte Vennootschapsbelasting nog langer vereist is, zolang de huidige meerjarenramingen niet substantieel wijzigen.
1.1.2 Actualisatie van de nota Grondbeleid 2020
In 2027 zal de nota Grondbeleid worden geactualiseerd. De nieuwe nota zal naar verwachting in de 2e helft van 2027 worden vastgesteld door de Raad. Het gevoerde grondbeleid heeft in het verleden zijn vruchten afgeworpen en de verwachting is dat hierin, op basis van de geactualiseerde nota, geen substantiële wijzigingen gaan plaatsvinden. In de geactualiseerde nota worden onder andere de effecten van de Omgevingswet verwerkt, en ook de gewijzigde marktsituatie (zowel voor woningbouwgrond als voor bedrijfsgrond). Het grondbeleid voor de komende jaren moet de ruimtelijke ontwikkeling van Oldenzaal blijven waarborgen.
5.6.3 Actualiteiten
Terug naar navigatie - - 5.6.3 ActualiteitenPer grondexploitatiecomplex raamt de gemeente kosten en/of opbrengsten voor de looptijd van het project. Deze ramingen deelt de gemeente op in jaren. Soms maakt de gemeente in een jaar meer kosten dan begroot. Dan resteren minder kosten voor de volgende jaren. En andersom geldt hetzelfde wanneer de gemeente minder kosten maakt dan begroot. En ditzelfde geldt voor de opbrengstenkant.
Ultimo 2025 (jaarrekening 2025) bedragen de nog te maken kosten voor de complexen bouwgrond in exploitatie afgerond € 16,3 miljoen en de opbrengsten € 33,1 miljoen. Het verschil plus de huidige boekwaarde (de gerealiseerde kosten en opbrengsten) resulteert in een verwacht toekomstige boekwaarde van -/- € 15.095.000.
Gerealiseerde kosten en opbrengsten van de bouwgrond in exploitatie
Boekwaarde 1-1-2025 : +/+ € 2.163.000
Boekwaarde 31-12-2025 : +/+ € 1.731.000
5.6.4 Ontwikkelingen grondexploitaties
Terug naar navigatie - - 5.6.4 Ontwikkelingen grondexploitatiesDe vraag naar bouwgrond blijft onverminderd groot. Daarbij stegen per saldo de kosten voor de realisatie van de bebouwing bij de initiatiefnemers:
De hypotheekrente vertoonde in 2026 een licht oplopende trend en de verwachting is dat deze trend zich in 2027 zal voortzetten. Ook de bouwkosten bleven en blijven hoog door de grote vraag naar bouwgrond en oplopende personeelskosten. Daarnaast brengt de voortdurende stikstofproblematiek in Nederland extra kosten met zich mee door bijvoorbeeld extra onderzoek- en advieskosten en vertraging van projecten.
Woningbouwmarkt
Groei van de woningvoorraad, nieuwe woonconcepten, krimp en vergrijzing, duurzaamheid en gasloos bouwen en opvang van asielzoekers zijn nog steeds de aandachtspunten bij woningbouwontwikkelingen.
De behoefte aan woningen is onverminderd groot. Met de gemeentelijke sleutelprojecten Graven Es Gravenbeek en Stakenbeek 2e fase biedt de gemeente de komende jaren een gevarieerd aanbod aan kavels voor particulieren en ontwikkelende partijen. Daarnaast zijn diverse kleinere locaties in ontwikkeling, zoals de Kaltersweide en de, in samenwerking met WBO, te ontwikkelen locatie Molkenboerstraat.
De prijzen van koopwoningen lopen, jaar op jaar, weliswaar nog steeds op, maar in het eerste kwartaal van 2026 is de woningmarkt licht afgekoeld. Ook de grondprijzen voor bouwkavels zijn in 2026 ten opzichte van het jaar ervoor gestegen, maar daalden licht in het eerste kwartaal van 2026.
De aanhoudende ‘uitpondgolf’ (verkoop privaat beleggingsvastgoed als gevolg van fiscale wetgeving) zorgt voor meer aanbod, waardoor de prijsstijging afvlakt.
Risico blijft verder de nog steeds stijgende civiele kosten waardoor de haalbaarheid van kleinschalige ontwikkelingen onder druk blijft staan. De gemeente toetst regelmatig of de grondprijzen nog marktconform zijn.
Markt voor bedrijfskavels
In de regio zijn steeds minder bedrijfskavels beschikbaar. De vraag naar bedrijfskavels op Jufferbeek Zuid is dan ook groot, maar de problematiek door stikstof en de netcongestie vormt een vertragende factor bij de uitgifte van kavels. Mede als gevolg hiervan werd een deel van de geopteerde kavels op het bedrijventerrein teruggegeven. Ingegeven door de netcongestie problematiek is een resterende grote bedrijfskavel op bedrijventerrein Jufferbeek Zuid herverkaveld waarbij de oorspronkelijke kavel is verdeeld in vijf afzonderlijke bedrijfskavels. Deze herverkaveling sluit beter aan bij de actuele marktvraag, houdt rekening met de beperkingen door netcongestie en biedt meer mogelijkheden om te sturen op kwaliteit en duurzaamheid.
Het totaal aantal beschikbare uitgeefbare kavels bedroeg ultimo 2026 5 stuks. Er is op dit moment veel belangstelling voor bedrijfskavels op bedrijventerrein Jufferbeek Zuid. Maar bovengenoemde ontwikkelingen zorgen ook voor meer onzekerheid over het moment van afname van de kavels. De verkaveling van het bedrijventerrein maakt dat nieuwe bedrijfsvestigingen zich soms wat meer naar de situatie moeten plooien. Bijvoorbeeld door een hogere prijs voor een zichtlocatie te betalen en aan hogere beeldkwaliteitseisen te moeten voldoen.
Parameters
De bouwkosten in de woningbouw blijven stijgen, vooral door oplopende personeelslasten. De krapte op de arbeidsmarkt houdt aan, waardoor aannemers hun prijzen verhogen en vakbonden forse loonstijgingen eisen. Nieuwe cao-afspraken zorgen bovendien voor extra personeelskosten in 2026 en 2027.
Materiaalprijzen stabiliseren, maar staan onder druk vanwege de kosten voor energie en CO2-uitstoot.
De nieuwbouwprijzen, evenals de bouwkosten, blijven stijgen, maar in een gematigder tempo. Na een periode van sterke groei stijgen de grondwaarden nog steeds, zij het minder hard dan in 2025. Duurdere segmenten kennen een sterkere stijging dan gereguleerde segmenten, terwijl voor appartementen de grondwaardestijging beperkt blijft door hoge bouwkosten en prijsdruk.
De kostenontwikkeling Grond-, Weg- en Waterbouw (GWW) volgt een vergelijkbaar patroon als de bouwkosten, met ook in deze sector een aanhoudend personeelstekort. Onder andere de energietransitie en klimaatadaptatie stellen hoge eisen aan de infrastructuur. Naar verwachting zullen de GWW-kosten op korte en middellange termijn gestaag verder stijgen.
Risicomaatregelen grondbedrijf Oldenzaal
Bovengenoemde ontwikkelingen zijn slechts enkele variabelen die hun impact kunnen hebben op het grondbedrijf van de gemeente Oldenzaal. Mochten zich verdere nadelige ontwikkelingen voor gaan doen dan zullen de gevolgen naar verwachting het grootst zijn voor het complex Bedrijventerrein Jufferbeek Zuid en voor die woningbouwcomplexen waar relatief nog veel werkzaamheden uitgevoerd moeten worden, dan wel grondverkopen moeten plaatsvinden (met name Oldenzaal Centraal Stakenbeek 2e fase, Graven Es/ Gravenbeek en Saasvelderlaan/Kaltersweide).
In de complexen waar nog (veel) grond uitgegeven moet worden, houden we onder de project specifieke risico’s rekening met vertraging in de uitgifte.
De inflatie vertoont momenteel een oplopende tendens, mede ingegeven door de oplopende olieprijzen. De ECB houdt de beleidsrente sinds medio 2025 echter stabiel, na eerdere verlagingen. Mede gebaseerd op de uitgesproken inflatieontwikkeling in de Outlook Grondexploitaties 2026, is de verwachting dat de kortlopende rentes stabiel blijven en de langlopende rentes licht stijgen. Met deze inflatie- en renteontwikkeling houden we rekening bij de bepaling van de hoogte van de algemene risico’s c.q. de bepaling van de benodigde omvang van de reserve(s) grondbedrijf en bij het bepalen van de omvang van markt- en conjunctuurrisico’s in relatie tot de nog te maken kosten voor de grondexploitaties.
5.6.5 Gebiedsontwikkelingen
Terug naar navigatie - - 5.6.5 GebiedsontwikkelingenPer grondexploitatiecomplex raamt de gemeente kosten en/of opbrengsten voor de looptijd van het project. Deze ramingen deelt de gemeente op in jaren. Soms maakt de gemeente in een jaar meer kosten dan begroot. Dan resteren minder kosten voor de volgende jaren. En andersom geldt hetzelfde wanneer de gemeente minder kosten maakt dan begroot. En ditzelfde geldt voor de opbrengstenkant.
Ultimo 2025 (jaarrekening 2025) bedragen de nog te maken kosten voor de complexen bouwgrond in exploitatie afgerond € 16,3 miljoen en de opbrengsten € 33,1 miljoen. Het verschil plus de huidige boekwaarde (de gerealiseerde kosten en opbrengsten) resulteert in een verwacht toekomstige boekwaarde van -/- € 15.095.000.
In de begrotingsperiode 2027-2030 worden met name kosten gemaakt voor het bouw- en woonrijp maken van de complexen Jufferbeek Zuid, De Graven Es, Gravenweide en Gravenbeek, Oldenzaal Centraal Stakenbeek 2 en voor Singelpark Deurningerstraat. De jaarlijkse prognose voor grondverkopen bedraagt ca. € 6,7 miljoen. Dit betreffen met name verkopen op bedrijventerrein Jufferbeek Zuid en woningbouwkavels aan de Kaltersweide, de Graven Es gebied 10b en Oldenzaal Centraal fase 2.
Gerealiseerde kosten en opbrengsten van de bouwgrond in exploitatie
Boekwaarde 1-1-2025: + € 2.163.000
Boekwaarde 31-12-2025: +€ 1.731.000
De gemeente rekent grondexploitaties jaarlijks door en zet daarbij de prognose voor de werkzaamheden in een meerjarenplanning in de exploitatieopzet. Bij de jaarlijkse herziening van de exploitatieopzetten worden alle kosten en opbrengsten geactualiseerd (voor het totaal en voor de planning op jaarbasis). Verschillen worden bij de vaststelling van de herzieningen toegelicht.
Elk grondcomplex heeft een component ‘resultaat’. Wanneer de overige kosten gerealiseerd worden en grondverkopen conform de begroting plaats vinden zal de komende jaren met name winst kunnen worden genomen uit de complexen bedrijventerrein Jufferbeek Zuid, De Kaltersweide en De Graven Es Gravenbeek. De actuele prognose van het verwachte resultaat van de totale grondexploitatie op basis van de jaarrekening 2025 bedraagt € 35,2 miljoen. Van dit resultaat is reeds € 20,1 miljoen gerealiseerd.
Dit resultaat wordt hoger wanneer project specifieke risico’s zich niet voordoen. De project specifieke risico’s worden binnen elke grondexploitatie zoveel mogelijk afgedekt. Wanneer risico’s zich niet voordoen, vallen bijbehorende bedragen vrij via winstneming uit de complexen en neemt het resultaat toe.
De algemene risico’s (risico’s ten gevolge van conjunctuurschommelingen, inflatie, veranderende wet- en regelgeving) worden binnen marges afgedekt met de algemene reserve van het grondbedrijf.
De belangrijkste ontwikkelingen
Bedrijventerrein Jufferbeek Zuid
De kavelverkoop op Jufferbeek Zuid heeft enige vertraging opgelopen ten opzichte van de oorspronkelijke raming. De vraag naar bedrijfskavels op Jufferbeek Zuid blijft weliswaar groot, maar de problematiek door stikstof en de netcongestie vormen een vertragende factor bij de uitgifte van kavels. Ingegeven door de netcongestie problematiek is een resterende grote bedrijfskavel op bedrijventerrein Jufferbeek Zuid herverkaveld waarbij de oorspronkelijke kavel is verdeeld in vijf afzonderlijke bedrijfskavels. Deze herverkaveling sluit beter aan bij de actuele marktvraag, houdt rekening met de beperkingen door netcongestie en biedt meer mogelijkheden om te sturen op kwaliteit en duurzaamheid. Het totaal aantal beschikbare uitgeefbare kavels bedroeg ultimo 2026 5 stuks. Er is op dit moment veel belangstelling voor bedrijfskavels op bedrijventerrein Jufferbeek Zuid. Maar bovengenoemde ontwikkelingen zorgen ook voor meer onzekerheid over het moment van afname van de kavels. De verkaveling van het bedrijventerrein maakt dat nieuwe bedrijfsvestigingen zich soms wat meer naar de situatie moeten plooien. Bijvoorbeeld door een hogere prijs voor een zichtlocatie te betalen en aan hogere beeldkwaliteitseisen te moeten voldoen.
Woningbouwkavel voor Wijkers aan de Oude Oldenzaalsestraat
De locatie was bedoeld voor ‘Wijkers’ van onder andere de plannen Hanzepoort Oost en Jufferbeek Zuid. In dit complex zijn drie grote kavels (tussen 2.000 en 5.000 m²) gecreëerd met een mogelijkheid voor agrarische hobbydoeleinden (kleine weilanden). De locatie is bouwrijp gemaakt en in 2002 is de eerste kavel van 5.050 m² en in 2012 een tweede kavel van 3.775 m² verkocht. Er resteert nog 1 kavel van ca 2.080 m². Het totaalresultaat is in 2025 niet gewijzigd ten opzichte van de herziening 2024.
Woningbouwkavels voor Wijkers op de locatie Kaltersweide
(14 grote kavels variërend van 1.276 tot 2.519 m2 voor particulier opdrachtgeverschap en wijkers).
In het najaar van 2024 gingen 6 kavels voor particuliere ontwikkeling aan de Kaltersweide in de verkoop (er resteren daarnaast nog 6 kavels voor wijkers). In 2025 is de verkoop van een drietal kavels gerealiseerd. Na de gerealiseerde verkopen resteren nog 9 kavels, 4 vrije verkoop en 5 wijkerslocaties. Door de in 2025 gerealiseerde verkopen zijn de project specifieke risico’s afgenomen en is het verwachte resultaat toegenomen met € 115.000.
Woningbouwontwikkeling in De Gravenweide
(45 grondgebonden eengezinswoningen in projectmatige bouw en particulier opdrachtgeverschap) De Gravenweide is in aanbouw en een vervolg op de exploitatiegebieden De Graven Es 1 t/m 9. Het betreft een relatief klein gebied. De projectontwikkelaar nam eind 2022 de grond voor de 29 project woningen af. Een deel van deze projectkoopwoningen wordt inmiddels al bewoond. Medio 2024 zijn de overige 15 kavels voor particulier opdrachtgeverschap nagenoeg verkocht. Als gevolg van alle ver kopen is het risico over de verkopen teruggebracht naar nihil. Het geraamde totale resultaat van deze grondexploitatie op dit moment bedraagt € 3.045.000. Hiervan is inmiddels € 1.685.000 gerealiseerd en verwachten we de rest gespreid over 2025/2026 te realiseren.
Woningbouwontwikkeling in de Gravenbeek
(Totaal circa 190 woningen (incl. woonwagens). Het gebied is ontwikkeld ten behoeve van woningbouw in de vrije sector en sociale huur. De bebouwing is voor zowel vrijstaande woningen en twee onder een kap woningen en rijwoningen en appartementen. De locatie is volledig bouwrijp en wordt in gedeeltes uitgegeven. De verkoop verloopt gestaag. Van de particuliere kavels is de helft verkocht en de ondergrond voor de projectbouw is verkocht. De verkoop van de volgende en laatste fase is eind 2025 opgestart. Door alle ontwikkelingen die zich het afgelopen jaar hebben voorgedaan en zich nu voordoen, staat het totale resultaat van deze exploitatie op dit moment op € 8,1 miljoen. Dit bedrag komt nagenoeg overeen met de voorgaande raming.
Afronding van het complex Oldenzaal Centraal De Stakenbeek 1e fase
Dit complex bevindt zich in de afrondende fase. Het bouwrijp maken startte in 2015 en voerde de gemeente uit in twee delen. Aansluitend daarop werden de bouwkavels te koop aangeboden. De kavels van beide delen zijn nagenoeg verkocht. Op dit moment staat nog 1 kavels voor vrijstaande woningen in de verkoop. Een gemeentelijke woning is tijdelijk ingepast. Als deze vrijkomt wordt deze gesloopt en wordt de kavel aangeboden. De opbrengst van deze kavel en de sloopkosten van de woning zijn in de exploitatie meegenomen. Aan de zijde van de Stakenbeek zijn de werkzaamheden (nagenoeg) afgerond. De beek is uitgebaggerd, de voet- en fietspaden aan beide zijden van de beek zijn gereed. De brug over de beek, een verbinding tussen Zuid Berghuizen en het plangebied, is geplaatst en in gebruik genomen en de beschoeiingen in de vorm van schanskorven, zijn gereed. Ook het groen is zover mogelijk aangelegd. Het plangebied is inmiddels grotendeels woonrijp.
Woningbouwontwikkeling in Oldenzaal Centraal De Stakenbeek 2e fase
De 2e fase van het project Masterplan Oldenzaal Centraal is gestart met het bouwrijpmaken. Het Masterplan Oldenzaal Centraal bestaat uit de deelprojecten: Stationsplein. De Stakenbeek 1e fase en Stakenbeek 2e fase, Het voormalige Van Gend & Loos terrein en de Groene Loper met bijbehorende werken (het busstation, parkeerplaatsen, fietsstallingen, P&R en het exterieur van het stations gebouw. De herontwikkeling van de 2e fase is net zoals bij de 1e fase met name duur omdat ook hier de herstructurering van een verontreinigd bedrijventerrein naar een woonwijk betreft. Het exploitatietekort van de 2e fase zal ook net als de 1e fase gedekt worden uit de bestemmingsreserve Oldenzaal Centraal. Voor het realiseren van het resterende gedeelte van het masterplan zit nu € 6.5 miljoen in deze reserve.
Herontwikkeling van het Topsportpand tot een versterkende functie in het Singelpark
Voor de ‘Ontwikkeling Singelpark Westwal’ is een concept Biedboek in voorbereiding. In het biedboek worden de ‘spelregels’ voor de openbare verkoop van de toekomstige locatie ‘Top sportpand’ geschetst. Het doel is om de bestaande bebouwing te slopen, waardoor ruimte ontstaat voor het Singelpark en door een kleinschalig bouwwerk terug te laten komen, kan een versterkende functie voor het Singelpark worden gehuisvest op een unieke locatie. De sloop werkzaamheden van het ‘Topsportpand’ zijn inmiddels van start gegaan. Afhankelijk van de winnende inschrijving wordt invulling gegeven aan dit plangebied. Het plangebied kan daarbij in omvang nog fluctueren en ook de bestemming staat nog niet 100% vast. Door voortgang in de tijd en bijstelling van onder andere de sloopkosten en beëindiging van de lopende huur zijn de project specifieke risico’s ten opzichte van de rapportage afgenomen.
Gronduitgifte
De grafiek over de gronduitgifte laat duidelijk zien hoe grillig grondverkopen verlopen. De uitgifte van bedrijfsgrond schommelt vooral door het incidentele karakter van de verkopen. De grafiek laat in de jaren 2013 tot en met 2028 de schommelingen in de kaveluitgiftes zien.
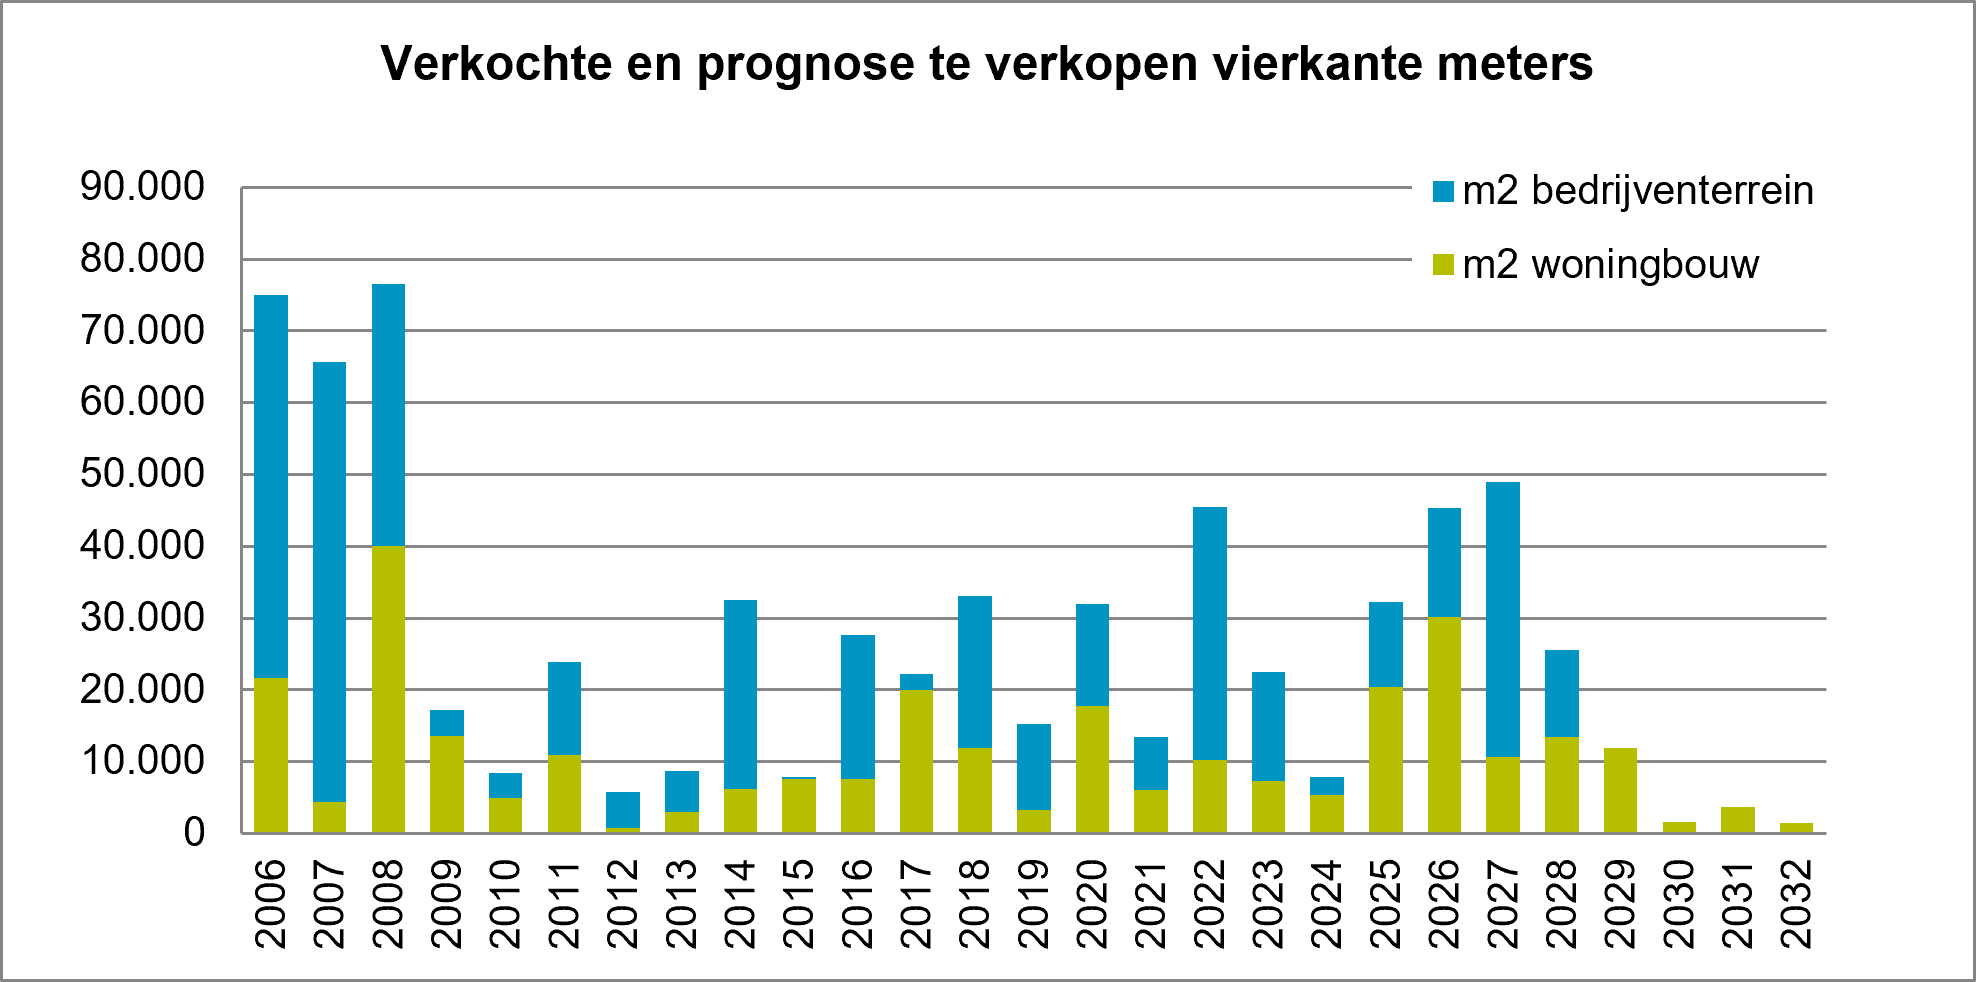
De planningen voor de realisatie en uitgifte van de grondexploitatiecomplexen zijn voorzichtig en passen binnen de (met de provincie gemaakte) afspraken. De woningbehoeftecijfers laten zien dat de vraag de eerste jaren niet daalt. Daarom brengt de gemeente de komende tijd ook weer delen van de strategische voorraad tot ontwikkeling.
Prognose resultaten (basis herziening 2025)
Prognose van de te verwachten resultaten van de totale grondexploitatie
Per grondexploitatiecomplex maakt de gemeente een raming van verwachte resultaten op basis van de ‘percentage of completion’ methode. Voor de komende jaren verwacht de gemeente de volgende resultaten te realiseren:
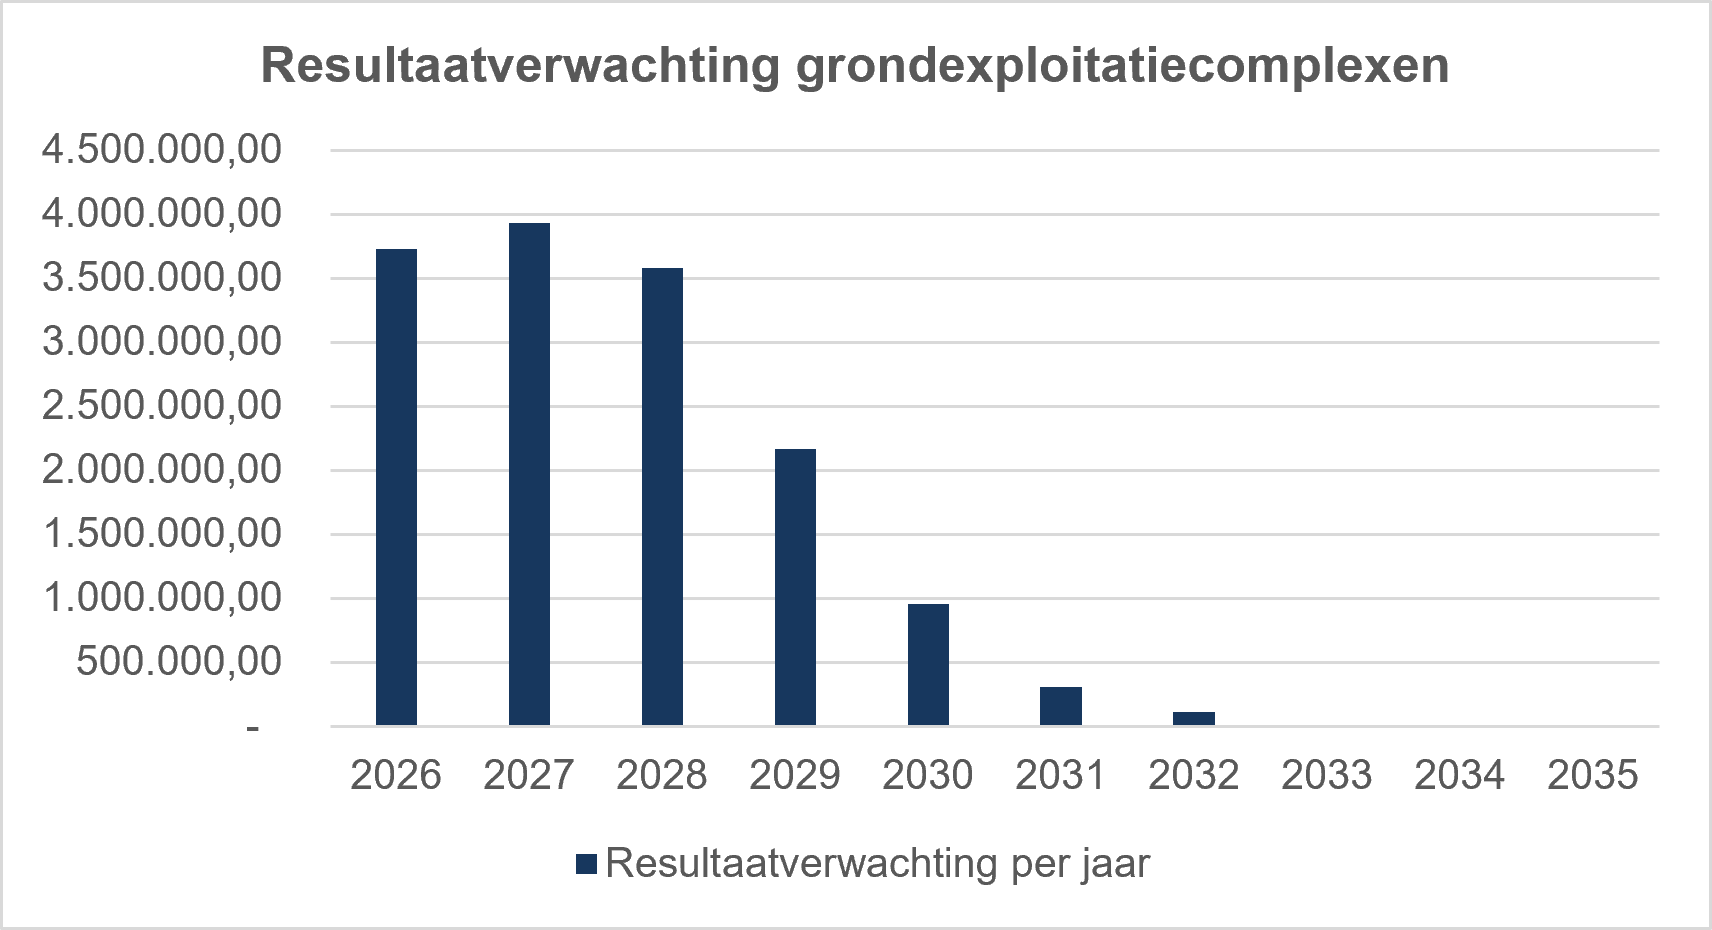
In de complexen wordt ook rekening gehouden met project specifieke risico’s. Als (een deel van) deze risico’s zich niet voordoen, zal het resultaat toenemen. Omgekeerd als de risico’s groter zijn dan verwacht zal het resultaat afnemen. Deze resultaatverwachting is exclusief de tussentijds te nemen verliezen, onder andere afwaarderingen niet in exploitatie genomen gronden c.a. Tegelijkertijd is het zo dat wanneer prognoses over grondverkopen of te maken kosten afwijken van de prognose, resultaten heel anders uit kunnen vallen.
Op het moment dat resultaten vrijvallen uit de complexen wordt het cascade model toegepast. Zie ook de vastgestelde nota grondbeleid. Pas als voorzieningen zijn getroffen, reserves op niveau zijn en de algemene reserve van het grondbedrijf haar maximum overschrijdt, valt het meerdere vrij in het concern. Bij een tekort zal vanuit de algemene reserve van het concern bijgestort moeten worden.
De gemeente houdt rekening met verliesgevende complexen die de komende jaren in exploitatie komen. Op dit moment voorzien wij dat het merendeel van de strategische voorraad tot niet winstgevende ontwikkelingen leiden. Het betreffen inbreidingslocaties met beperkte ontwikkelmogelijkheden. We sparen concreet al voor Jufferbeek Noord. Dit heeft consequenties voor het toekomstig resultaat.
Als complexen verliesgevend zijn, dekt de gemeente dit verlies af voordat zij een grondexploitatiecomplex opent. Dit deed zich voor bij de projecten van Oldenzaal Centraal 1e en 2e fase en bij de herontwikkeling van de Deurningerstraat 39 (onderdeel Singelpark).
5.7 Onderhoud kapitaalgoederen
Terug naar navigatie - - 5.7 Onderhoud kapitaalgoederen-
5.7.1 Openbare ruimte
Terug naar navigatie - - 5.7.1 Openbare ruimteDe keuzes die de komende jaren nodig zijn om de gemeentelijke begroting in balans te houden, kunnen gevolgen hebben voor het onderhoud van de openbare ruimte. Daarbij is het uitgangspunt dat er geen sprake mag zijn van kapitaalvernietiging. Soms kan ervoor worden gekozen om de vervanging van een onderdeel enkele jaren uit te stellen. In die periode wordt het onderdeel op een lager niveau onderhouden, maar altijd zo dat de veiligheid gewaarborgd blijft. Voorbeelden hiervan zijn wegvakken die op termijn volledig worden vernieuwd, inclusief fundering en riolering, gebouwen die later worden gesloopt of groenvoorzieningen die opnieuw worden ingericht.
Visie op de openbare ruimte
In 2019 heeft de gemeenteraad de Visie Beheer Openbare Ruimte Oldenzaal 2020-2024 vastgesteld. Deze visie is gebaseerd op de volgende uitgangspunten:
- De openbare ruimte in Oldenzaal moet veilig en goed bruikbaar zijn.
- We beheren de openbare ruimte duurzaam, met aandacht voor mens en milieu.
- We zorgen voor een aantrekkelijke en verzorgde leefomgeving.
- Waar mogelijk werken we samen met inwoners en bedrijven.
- We beheren de openbare ruimte efficiënt en tegen zo laag mogelijke kosten.
De budgetten die de raad beschikbaar heeft gesteld voor de verbetering van de openbare ruimte worden sinds 2019 jaarlijks geïndexeerd.
Integraal beheer en onderhoud
Na het vaststellen van de visie is in 2020 het eerste Meerjarig Uitvoeringsplan (MJUP) opgesteld. De meest recente versie van dit plan is in december 2025 door de raad vastgesteld. In 2027 wordt verder gewerkt aan de uitvoering van dit plan.
Met het MJUP maken we het beheer van wegen, riolering, openbare verlichting, groen, civieltechnische kunstwerken en speelvoorzieningen overzichtelijker. Hierdoor kunnen werkzaamheden beter op elkaar worden afgestemd en efficiënter worden uitgevoerd.
Bij onderhoud kijken we niet alleen naar de technische staat van voorzieningen, maar ook naar ruimtelijke ontwikkelingen en maatschappelijke opgaven. Waar mogelijk combineren we werkzaamheden om kosten te besparen en overlast te beperken. Daarbij maken we gebruik van de beschikbare financiële middelen en onderzoeken we actief de mogelijkheden voor subsidies.
De gemeente beschikt over veel kennis en ervaring op het gebied van integraal beheer van de openbare ruimte. Jaarlijks controleren we de kwaliteit van de openbare ruimte. Daarnaast worden regelmatig onafhankelijke toetsen uitgevoerd. De resultaten leggen we vast in beheersystemen. Zo zijn alle gegevens centraal beschikbaar en actueel. Deze gegevens zijn gekoppeld aan digitaal kaartmateriaal, waardoor informatie overzichtelijk kan worden weergegeven en gebruikt voor beheer en onderhoud.
Wegen
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - WegenProduct |
Onder het product wegen vallen alle wegen binnen en buiten de bebouwde kom. Het betreft de wegen eigendom van de gemeente. |
|---|---|
Totaal asfalt: 767.316 m² |
|
Totaal elementen: 1.211.728 m², waaronder elementen rijbanen: 409.975 m², |
|
elementen fiets en voetpaden: 498.018 m², elementen overig: 303.735 m² |
|
Totaal beton 22.568 m2 |
|
Totaal half verhard: 33.255 m², totaal onverhard: 15.371 m² |
|
Totale lengte van de wegen in Oldenzaal bedraagt: ca. 186 km. |
|
Doel |
Goed ingerichte en veilige wegen. |
Beleid |
De gemeenteraad heeft in 2024 het beleidsplan wegbeheer “Inzicht in de wegbeheerstrategie en planningen” vastgesteld. In 2027 wordt er een weginspectie uitgevoerd en wordt het huidige beleidsplan opnieuw geactualiseerd. |
Uitvoering |
Alle onderhoudswerkzaamheden aan asfalt worden uitgevoerd door derden. Het onderhoud aan de elementverharding wordt eveneens grotendeels door derden uitgevoerd, aangevuld met de inzet van de eigen dienst. De werkzaamheden die door derden worden verricht, worden conform de geldende aanbestedingsregels aanbesteed. |
Kwaliteit |
De gegevens van de wegen zijn opgenomen in het wegbeheerprogramma ‘Obsurv’. In het voorjaar van 2027 worden alle wegen geïnspecteerd (2-jarige cyclus). De onderhoudswerkzaamheden worden waar nodig afgestemd op deze inspecties. |
Planning/toekomst |
In het MJUP dat eind 2026 aan de raad wordt aangeboden, wordt de planning voor de komende twee jaar voorgesteld. Door de beschikbaarheid van extra budget kunnen meer projecten worden opgenomen in het uitvoeringsprogramma. |
Budget |
Het budget voor dagelijks onderhoud aan asfalt en elementenverharding bedraagt in 2027 € 286.000. |
Het investeringsbudget voor wegen bedraagt: |
|
€ 875.000 vervanging bovenste verhardingslaag asfalt |
|
€ 1.625.000 vervangingsinvestering verhardingen |
|
Confrontatie |
Het jaarlijks beschikbare budget voldeed niet meer om al het onderhoud uit te voeren. Bovendien werden er regelmatig (asfalt)onderhoudsgeld bijgedragen aan civiele projecten. |
Het onderhoudsbudget voor verhardingen is in het Beheerplan Wegen gerepareerd om, voor 2026 en verder, de wegen op een basisniveau te handhaven volgens de Wegbeheerssystematiek. De verwachting is dat de kwaliteitsverbetering zich doorzet. |
|
Daarnaast hebben de werkzaamheden van netwerkbeheerders aan kabels en leidingen invloed op de kwaliteit van onze wegen. Het nieuwe MeerJaren UitvoeringsPlan dat jaarlijks wordt opgesteld, biedt de gelegenheid om het onderhoud op een meer integrale en doelmatige wijze uit te voeren. Dit zorgt ervoor dat de beschikbare budgetten op de meest efficiënte manier worden ingezet om het overeengekomen kwaliteitsniveau zo veel mogelijk te waarborgen en kapitaalverlies te minimaliseren. |
|
Conclusie |
De wegen voldoen, over het algemeen, aan het onderhoudsniveau basis. Door extra budget beschikbaar te stellen wordt naarverwachting de levensduur van de diverse wegen veilig gesteld, waar in het verleden deze levensduur steeds meer onder druk stond. |
Openbare verlichting
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - Openbare verlichtingProduct |
Onder het product openbare verlichting valt alles met betrekking tot straatverlichting, aanlichten van gebouwen, monumenten en bomen |
|---|---|
Doel |
Goed ingerichte en veilige verlichting. Het verhogen van persoonlijke, sociale - en verkeersveiligheid. |
Beleid |
In mei 2025 heeft de gemeenteraad het beleidsplan openbare verlichting (2025-2034) vastgesteld. De belangrijkste beleidsuitgangspunten zijn: |
Gewenste onderhoudsniveau |
|
Het onderhoudsniveau 'basis' geldt voor de hele stad met uitzondering van winkelcentra/ busstation en groene loper, daar geldt niveau A (conform CROW) i.v.m. representatieve uitstraling. |
|
Verlichtingsniveaus |
|
De huidige verlichtingsniveaus geven geen problemen. Bij nieuwe aanleg, en indien nodig bij reconstructies, wordt aangesloten bij de aanbevelingen van de Nederlandse Stichting voor verlichtingskunde. |
|
Vervanging |
|
In het beleidsplan wordt aangegeven op basis van welke prioriteit masten en/of armaturen worden vervangen: |
|
1. Extreem verouderde lichtmasten (>50 jaar): armaturen waarvan de lampen niet meer leverbaar zijn. Deze zijn inmiddels uitgefaseerd; |
|
2. Lichtmasten en armaturen die niet duurzaam zijn en of ouder zijn dan 40, respectievelijk 20 jaar; |
|
3. Niet- energiezuinige armaturen. |
|
Indien lampen/armaturen/masten worden vervangen wordt gekozen voor de ledlamp. |
|
Oldenzaal realiseert inmiddels al een energiebesparing van 48% ten opzichte van 2013. Met de uitvoering van dit plan wordt het landelijke doel van 50% energiebesparing in 2030 naar verwachting ruimschoots behaald. Naast de positieve impact op duurzaamheid levert het LED-beleid ook een verlaging op het energiegebruik en onderhoudskosten. |
|
Uitvoering |
Wij laten alle onderhoudswerkzaamheden uitvoeren door derden en deze worden conform de regels aanbesteed. |
Kwaliteit |
We bezitten een actueel overzicht van alle beheerobjecten. Een externe partij verzorgt via een prestatieafspraak dat altijd minimaal 98% van de openbare verlichting brandt, en dat storingsmeldingen, binnen vastgestelde tijdsnormen, worden opgelost. De in 2019 gehouden inventarisatie is de basis geweest voor het beheren van de aanwezige lichtmasten en armaturen, de technische en economische levensduur. Oldenzaal beschikt over 8.046 lichtmasten en 8.293 armaturen. |
Planning/toekomst |
Jaarlijks voeren wij onderhoud uit aan ons areaal. Dit gebeurt op basis van een theoretische benadering. Om het beschikbare budget van de uit te voeren werkzaamheden en de benodigde capaciteit evenwichtig te verdelen, streven we naar een gelijkmatige jaarlijkse vervanging. Deze planning stemmen we af op het Meerjaren Uitvoeringsprogramma (MJUP) en nemen we daarin op. |
Budget |
Het budget voor (klein) onderhoud, energiekosten, sanering en overige kosten is €408.520,-. Daarbij is er rekening gehouden met vervangingen van de lichtmasten en armaturen. Dit bedrag wordt verkapitaliseerd. |
Confrontatie |
Het budget is in 2027 toereikend voor de het beheer en onderhoud van de openbare verlichting, zoals in het geldende beleidsplan omschreven. Onzekerheid over de (stijgende) energiekosten kunnen er toe leiden dat het budget uiteindelijk niet toereikend blijkt. |
Conclusie |
Wij voldoen aan de prestatieafspraken dat 98% van de verlichting brandt. In de meerjaren planning (MJUP) wordt de noodzakelijke vervanging opgenomen passend binnen het beschikbare budget. We verwachten dat het budget voldoende is om de werkzaamheden uit te voeren. |
Verkeersregelinstallaties (VRI’s)
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - Verkeersregelinstallaties (VRI’s)Product |
Onder het product verkeersregelinstallaties (VRI’s) vallen de 9 VRI’s in Oldenzaal |
|---|---|
Doel |
Goed ingerichte, voldoende werkende installaties en daarmee het borgen van de verkeersveiligheid. |
Beleid |
We hanteren bij het ontwerp, beheer en onderhoud van de verkeersregelinstallaties de richtlijnen van CROW (CROW-Publicatie 213 'Handboek verkeerslichtenregelingen’). In de “Visie beheer openbare ruimte Oldenzaal 2020-2024” zijn tevens de VRI’s opgenomen. |
Uitvoering |
Aan de VRI’s wordt uitsluitend correctief onderhoud uitgevoerd. Dit onderhoud wordt uitgevoerd door derden en is bij één onderhoudsbedrijf ondergebracht. |
Wij hebben hierin de regierol. Dit vraagt voldoende inzicht in de werking en functionaliteit van verkeersregel-installaties, zoals storingen en onderhoudsrondes. We hebben hiertoe een informatiesysteem ingericht en sturen, waar nodig, op basis van deze verkregen informatie tijdig bij. Weggebruikers kunnen een storing melden via het Meldpunt Openbare Ruimte of via het digitaal loket. Met behulp van de beheerapplicatie worden de storingen uitgelezen. Voor het oplossen van (urgente) storingen in de automaatschakelkast wordt een externe onderhoudsdienst ingeschakeld. Indien oudere verkeersregelinstallaties door een storing uitvallen, waar reparatie geen oplossing meer biedt en vervanging van de betreffende verkeersregelinstallatie noodzakelijk is, moet een voorstel worden gedaan voor de benodigde financiële middelen. |
|
Kwaliteit |
De gemeente Oldenzaal heeft 9 VRI’s in beheer. Deze installaties zijn aangesloten op het laagspanningsnet van Coteq netbeheer. Er wordt uitsluitend correctief onderhoud uitgevoerd. In 2027 willen we 5 VRI's ombouwen tot IVRi's dit zal leiden tot een betere doorstroming , meer veiligheid, milieuwinst en voorrang voor prioriteitsvoertuigen. |
Planning/toekomst |
Beheer en onderhoud wordt uitgevoerd binnen de uitgangspunten van het geldende beleidsplan. De aanbesteding van de ombouw naar IVRI' is gegund aan de aannemer en uitvoering zal in voorjaar 2027 uitgevoerd worden. |
Budget |
Het onderhoudsbudget in 2027 is van €37.723,-. |
Confrontatie |
Het huidige budget in de begroting is toereikend om het genoemde correctieve onderhoud uit te voeren. Na installatie van de nieuwe IVRi's zullen er kosten voor hosting en abonnementen komen. De hoogte van deze kosten zijn nog niet bekend en daarmee niet meegenomen. |
Conclusie |
Waar nodig wordt aan de VRI’s onderhoud gepleegd. We verwachten dat het budget in 2027 niet toereikend is om het noodzakelijke onderhoud uit te voeren en de kwaliteit te behouden. |
Civieltechnische kunstwerken
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - Civieltechnische kunstwerkenProduct |
De in Oldenzaal te beheren civieltechnische kunstwerken zijn te verdelen over de groepen: houten bruggen, betonnen bruggen, stalen bruggen, duikers, tunnels, keerwanden & muren en overige. |
|---|---|
Doel |
De civieltechnische kunstwerken moeten heel en veilig zijn. |
Beleid |
Op 4 februari 2010 heeft de gemeenteraad het beleid voor het beheer van de kunstwerken vastgesteld (Planperiode 2010-2020). In het plan is beschreven hoe de kunstwerken planmatig in stand moeten worden gehouden. Daarbij heeft de raad ervoor gekozen kunstwerken te beheren volgens het scenario heel en veilig. Deze scenario’s van beheer gelden nog steeds. Hoewel nog uitermate efficiënt en actueel, dient er wel een nieuwe beleidsvisie opgesteld te worden. In de “Visie beheer openbare ruimte Oldenzaal 2020-2024” zijn ook de Civiel technische kunstwerken opgenomen. |
Uitvoering |
Wij laten alle onderhoudswerkzaamheden uitvoeren door derden, aangevuld met eigen dienst. De werkzaamheden worden conform de regels aanbesteed. |
Kwaliteit |
De inspectie van kunstwerken is uitbesteed aan een extern deskundig bureau. Zij beheren ook de inspectie gegevens via het programma iASSET. In het najaar 2026 is er een nieuwe inspectieronde uit-gevoerd. Tevens zijn in 2026 de belangrijkste betonnen objecten (tunnels, viaducten, bruggen en een waterbergingsbak) door een betontechnisch adviesbureau beoordeeld op het gebied van de constructieve veiligheid. Aan de hand hiervan is het uitvoeringsprogramma voor de komende 2 jaar opgesteld. In 2027 zal het onderhoud op basis van dit programma worden uitgevoerd. De staat van de civieltechnische kunstwerken is over het algemeen redelijk tot goed te noemen. |
Planning/toekomst |
Het aantal kunstwerken is de laatste jaren uitgebreid van 74 naar ruim 100 objecten. De recente areaal-uitbreidingen betreffen nieuwe civieltechnische kunstwerken en die vragen nu nog relatief weinig onderhoud. De uitkomsten van de inspectieronde van het najaar 2026 en de daaruit volgende meerjaren planning die voor de komende periode wordt opgesteld zijn op het moment van schrijven nog niet beschikbaar. De verwachting is echter dat het budget toereikend is. Volgende inspectierondes zullen meer inzicht moeten geven in de benodigde (extra) middelen om het noodzakelijke onderhoud voor de komende jaren uit te kunnen voeren. |
Budget |
Het budget voor het noodzakelijke onderhoud bedraagt in 2027 € 104.449. |
Confrontatie |
Het bedrag in de begroting is in 2027 naar verwachting toereikend om het hierboven genoemde beheer uit te voeren. Echter, door het gestaag toenemen van het aantal kunstwerken is het mogelijk dat het huidige budget op termijn niet meer toereikend is. Hier zullen te zijner tijd passende financiële maatregelen voor worden genomen. De viaducten vormen de grootste investering en hebben een lange levensduur van 60 jaar. Ze zijn bijna allemaal relatief jong; vervangingen van deze kunstwerken worden niet op korte termijn verwacht. |
Conclusie |
De staat van de civieltechnische kunstwerken is over het algemeen redelijk tot goed en we verwachten dat het budget voldoende is om het opgestelde uitvoeringsprogramma over 2027 uit te voeren. |
Openbaar groen
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - Openbaar groenProduct |
Onder het product openbaar groen vallen bomen, heesters, grassen, water en paden/(half)verhardingen |
|---|---|
Doel |
De aanwezigheid van goed onderhouden openbaar groen, draagt bij aan de leefbaarheid, de vitaliteit en een gevoel van veiligheid voor onze inwoners. De kwaliteit van de openbare ruimte draagt bij aan de aantrekkelijkheid van onze stad. |
Beleid |
In 2026/2027 wordt het nieuwe Water- en Klimaatadaptatieprogramma vastgesteld. In dit programma willen we verschillende losse visies op groen bundelen en combineren met het beleid voor blauw (water). |
Uitvoering |
Wij laten beheer- en onderhoudswerkzaamheden uitvoeren door de eigen dienst, waarbinnen mensen met een afstand tot de arbeidsmarkt werkzaam zijn. Daarnaast worden werkzaamheden uitgevoerd door derden. Dit gebeurt via aanbestedingen. Daarnaast blijven wij meer inwonerinitiatieven voor (openbaar) groen stimuleren. Hierbij krijgen de inwoners steeds meer een rol in aanleg, beheer en onderhoud. |
Kwaliteit |
Het openbaar groen wordt standaard onderhouden op een CROW-beeldkwaliteit niveau B (Basis), uitgezonderd het stadscentrum en de begraafplaatsen (niveau A). Hiermee wordt de leefbaarheid, de vitaliteit, de veiligheid en de aantrekkelijkheid van de stad op het gewenste niveau gehouden. Ook is het de bedoeling om, vanuit het nieuwe Water- en Klimaatadaptatieprogramma, uitgangspunten zoals biodiversiteit, duurzaamheid en participatie steeds meer vorm te geven. Waar mogelijk worden groenstructuren aan elkaar gekoppeld. Om het kwaliteitsniveau van het openbaar groen te controleren wordt maandelijks een schouw uitgevoerd. Dat is inclusief onkruid op elementverharding. Deze schouw wordt digitaal verwerkt met ons eigen beheersysteem van Obsurv. Waar nodig wordt direct gestuurd op de uitvoering. Binnen Obsurv is ook een module voor het bomenbestand opgenomen. Hierin worden de controles en de vervolgacties bewaakt. De boominspecties worden uitgevoerd via het programma GRIB 2.0. Het kwaliteitsniveau B is in de afgelopen jaren onvoldoende gehaald en daarom wordt in deze begroting voorgesteld om hier extra middelen voor vrij te maken. |
Planning/toekomst |
Zowel in het dagelijks beheer en onderhoud van het openbaar groen, maar ook bij grootschalige renovatie, wordt er zoveel mogelijk aansluiting gezocht bij de overige aanpassingen in de openbare ruimte, waardoor een zo integraal mogelijke aanpak wordt nagestreefd. De planning hierin wordt in het Meerjaren uitvoeringsprogramma (MJUP) gepresenteerd. De daadwerkelijke realisatie gebeurt middels een uitvoeringsplan. Jaarlijks zal het proces van inspectie, inventarisatie vervolgacties en uitvoering plaatsvinden. |
Budget |
Het budget voor openbaar groen en bomen is afgestemd op het overeengekomen onderhoudsniveau en areaal. Het budget wordt jaarlijks geïndexeerd. Gebleken is dat voor onkruidbestrijding op verharding het budget momenteel (2026) onvoldoende is om het afgesproken onderhoudsniveau te kunnen halen. |
Confrontatie |
Het vergroenen van de stad wordt steeds belangrijker. Dit zien we ook terug in de verschillende visies en plannen voor Oldenzaal. Meer groen betekent ook dat er meer beheer en onderhoud nodig is. De kosten voor groenonderhoud staan onder druk door de krappe markt. Op dit moment is het beschikbare budget voldoende om het groen te beheren en te onderhouden. Dit komt doordat het budget financieel wordt geïndexeerd voor de autonome groei van het areaal groen. Hierdoor groeit het beschikbare budget mee met de uitbreiding van het groen. In het Water- en Klimaatprogramma brengen we de gevolgen van verdere vergroening en de mogelijke financiële effecten voor de komende jaren in beeld. |
Conclusie |
Het openbaar groen voldoet zoveel mogelijk aan het afgesproken onderhoudsniveau en wordt geborgd door periodieke schouw. |
Speelvoorzieningen
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - SpeelvoorzieningenProduct |
Onder het product speelvoorzieningen vallen speelplekken in de openbare ruimte en speelplekken bij de scholen. |
|---|---|
Doel |
Goed ingerichte en veilige speelplekken die een stimulans zijn voor ontmoeten en spelen. |
Beleid |
In 2016 is door de gemeenteraad het speelbeleid Oldenzaal 2016 – 2025 vastgesteld. Uitgangspunten in dit plan zijn onder andere meer aandacht voor natuurlijk spelen en ruimte voor buurtparticipatie. Het speelbeleid is in 2020 verder uitgewerkt in het ‘Beheersplan Spelen’. Het aantal speelplekken is terug gebracht van 126 naar 120. Op deze 120 speelplekken zijn in totaal 736 speeltoestellen aanwezig. |
Uitvoering |
De beheers- en onderhoudswerkzaamheden en de aanschaf van nieuwe speeltoestellen worden door het team Buitenbeheer uitgevoerd. |
Kwaliteit |
De speeltoestellen (ook bij natuurlijk spelen) moeten voldoen aan het warenwetbesluit attractie- en speeltoestellen (WAS). Hierin is aangegeven hoe om te gaan met onderhoud en vervanging. Minimaal 1x per jaar (scholen 2 x per jaar) worden de speeltoestellen geïnspecteerd en de bevindingen worden vastgelegd in inspectierapporten in het systeem ABS-spelen. Eens per 5 jaar worden er nulmetingen door externen verricht. De data en de logboeken zijn actueel en betrouwbaar. |
Planning/toekomst |
In 2020 is het beheersplan opgesteld. Dit vormt de basis voor langdurige afspraken over de werkprocessen voor het beheer en het onderhoud van de speeltoestellen in de openbare ruimte en bij de scholen. Uitgangspunt is dat er een kwalitatief goed en veilig speelaanbod is dat duurzaam in stand kan worden gehouden. Daarnaast geeft het beheersplan inzicht in de kosten en de daarvoor benodigde budgetten, kredieten en reserves. Dit beheersplan is basis voor de werkzaamheden in 2027. |
Budget |
Openbare ruimte |
Het opgestelde beheersplan spelen geeft inzicht in de kosten en de daarvoor benodigde budgetten, kredieten en reserves voor de langere termijn. |
|
Voor 2027 is een budget opgenomen van €50.000 voor het uitvoeren van inspecties en herstelwerkzaamheden aan de toestellen in de openbare ruimte. Voor het vervangen van speeltoestellen in de openbare ruimte is voor 2027 een krediet beschikbaar van €108.000. |
|
Scholen |
|
Voor de speeltoestellen bij basisscholen is een bedrag opgenomen voor onderhoud van €12.250 en €20.750 voor vervanging van speeltoestellen (dekking via de Reserve speeltoestellen scholen). |
|
Confrontatie |
Het beschikbare budget is de afgelopen jaren aangewend voor reparatie en onderhoud van de speeltoestellen. Daarnaast zijn er investeringen gedaan voor de aanschaf van nieuwe toestellen. Het in 2020 vastgestelde beheersplan is onder andere opgesteld om de benodigde investeringen in de toekomst te borgen. Het beschikbaar gesteld budget voor 2027 zal niet toereikend zijn. De reden hiervoor is dat het huidige speelbeleid wordt vervangen door nieuw beleid. Het huidige uitgangspunt van het speelbeleid, waarin wordt ingezet op grotere, centraal gelegen speelplekken en het laten vervallen van kleine buurtspeelplekken, wordt losgelaten. In het op te stellen nieuwe beleid worden bestaande kleine speelplekken die nog worden gebruikt, behouden en waar nodig opgeknapt of vervangen. Daarnaast willen we nieuwe kleine speelvoorzieningen toevoegen. Voor het uitvoeren van dit nieuwe beleid is in de CUP extra budget opgenomen van € 50.000 per jaar. Naast dit bedrag blijft het huidige krediet van €108.000 behouden voor het uitvoeren van het nieuwe beleid. |
Conclusie |
De speeltoestellen voldoen aan het Warenwet besluit Attractie en speeltoestellen. Het speelbeleid 2016-2025 wordt aangepast. Voor het uitvoeren van het nieuwe speelbeleid is € 50.000 per jaar extra gewenst. Het bestaande krediet van €108.000 voor het uitvoeren van het oude beleid blijft, naast het extra benodigde budget van € 50.000 behouden voor het uitvoeren van het nieuwe beleid. |
Riolering
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - RioleringProduct |
Riolering |
|---|---|
Doel |
Oldenzaal wil de beschikking hebben over een goed functionerend rioolstelsel, waardoor we gezondheidsrisico’s zoveel mogelijk beperken. Daarnaast heeft riolering een belangrijke rol in het klimaatadaptief maken van Oldenzaal. |
Beleid |
Op 14 december 2021 heeft de gemeenteraad het Gemeentelijk Rioleringsplan 2021-2025 (GRP) vastgesteld voor de periode van 5 jaren. Dit plan wordt vervangen door een nieuw Water- en Klimaatadaptatieplan (WKP), die eind 2026 in werking moet treden. Op het moment van schrijven is het WKP geschreven, echter nog niet definitief door de gemeenteraad goedgekeurd. |
Hierin zijn de zorgplichten voor hemel-, grond- en afvalwater opgenomen. Via jaarlijkse voortgangsnotities wordt het bestuur op de hoogte gehouden van actualiteiten binnen de rioleringszorg. |
|
In het nieuwe WKP wordt het bestaande beleid grotendeels voortgezet. Er komt steeds meer aandacht voor de effecten van de klimaatverandering en de manier hoe we daar in Oldenzaal (overheid, inwoner en ondernemer) mee om willen gaan. |
|
Uitvoering |
Door projecten uit te voeren, het bewustzijn te vergroten door goede communicatie, de kwaliteit in stand te houden door goed risicogestuurd beheer en onderhoud wordt invulling gegeven aan de visie, doelen en ambities uit het WKP. De werkzaamheden worden door onze eigen teams Projecten en Buitenbeheer uitgevoerd, maar ook door aannemers. |
Kwaliteit |
Kwaliteitsniveau B Basis is uitgangspunt. Voor de gemeente Oldenzaal is het beeld dat de riolering in redelijke staat verkeert en dat er weinig achterstallig onderhoud is. We zien weliswaar in recente inspecties dat de kwaliteit van de rioleringen in de wijk Glinde Hooiland versneld achteruit is gegaan, maar daar staat tegenover dat we in deze wijk een inhaalslag maken om de riolen te vervangen. In 2027 wordt bijvoorbeeld de Hyacinth-, Begonia- en de Papaverstraat aangepakt, terwijl de rioolvervangingen in o.a. de Primulastraat en de Zeeheldenbuurt in voorgaande jaren al zijn aangepakt. Overigens worden hiermee tegelijkertijd blauwe aders met bijbehorende waterbergingen aangelegd. In dit kader moet ook de toestand van de riolering in Zuid Berghuizen vermeld worden. Inspecties laten zien dat ook hier de toestand van de riolering minder wordt; vooralsnog zetten we hier in op relining en zullen we de toestand de komende jaren goed monitoren. |
Planning/toekomst |
In de jaarlijkse voortgangsnotitie wordt per situatie omschreven welke doelen we stellen en door middel van welke strategie en maatregelen de gestelde doelen worden verwezenlijkt. Speerpunten daarbij zijn samenwerken in de waterketen, inzet op duurzaamheid en klimaatverandering. Komende jaren ligt de focus op de wijk Glinde-Hooiland. De komende jaren wordt een aanpak voor Zuid Berghuizen ontwikkeld, waarbij we met integrale blik naar de wijk kijken. We steken ook hier in op 'werk met werk' maken. Met de enorme hoosbuien die plaatshadden in de zomer van 2024 met de daaruit voortvloeiende gevallen van wateroverlast in het achterhoofd kijken we de komende tijd kritisch naar de te nemen maatregelen in klimaatadaptatie. |
Budget |
Structurele lasten voor de uitvoering van het WKP zijn opgenomen in de meerjarenbegroting en worden gedekt uit het rioolrecht. De voor beheer en onderhoud van het huidige stelsel benodigde middelen zijn beschikbaar. |
Het budget voor beheer en onderhoud in 2027 bedraagt: |
|
€245.351 Dagelijks onderhoud riolering |
|
€474.123 Rioolaanleg/vervanging |
|
Voor investeringen in 2027 is er een krediet van €3.275.000 beschikbaar voor uitvoering van de projecten benoemd in het WKP. |
|
Confrontatie |
In het WKP is een balans gezocht tussen de ambitie voor goed rioolbeheer en aanpassing aan de klimaatverandering (vernieuwen riolering/blauwe aders) versus het beheersbaar houden van de rioolheffing (toepassen relining). |
In de jaren ’50 en ’60 is bijna 50 km nieuwe riolering aangelegd. We voorzien hier een onderhouds-/vervangingspiek voor de komende 10-20 jaar. Grotendeels kan dit worden opgevangen door de gecombineerde programmering van projecten in het MJUP. Echter, ons inziens gebeurt dit al heel efficiënt. Aan deze efficiencyslag zitten grenzen. |
|
Conclusie |
De riolering voldoet over het algemeen aan het onderhoudsniveau, echter door de noodzaak tot meerdere klimaatadaptieve maatregelen, de te vervangen riolering in delen van de wijk Glinde-Hooiland en de toestand van de riolen in Zuid Berghuizen mag aangenomen worden dat flink geïnvesteerd dient te worden. Dat kan de komende 10-20 jaar extra druk op de rioolheffing leggen, omdat de efficiencyvoordelen die het werken met het MJUP met zich meebrengt tegen zijn grenzen aan loopt. |
Schoolgebouwen
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - SchoolgebouwenProduct |
Onder het product schoolgebouwen vallen de aanvragen voor (ver)nieuwbouw of grootschalige renovatie. Het onderhoud (zowel binnen als buiten) en beheer komt voor rekening van de schoolbesturen. Uitgezonderd scholencomplex De Essen, waarin de basisscholen De Linde en De Esch zijn gehuisvest. Bij dit gebouw komt het beheer en onderhoud in de huidige situatie voor rekening van de gemeente. |
|---|---|
Doel |
Voldoen aan de gemeentelijke zorgplicht voor adequate onderwijshuisvesting voor het primair en voortgezet onderwijs. |
Beleid |
We hebben een zorgplicht voor: (vervangende) nieuwbouw, uitbreiding, medegebruik, gebruik, terrein, eerste inrichting en schade / constructiefouten. Al het onderhoud is voor rekening van de schoolbesturen, waarvoor zij een rechtstreekse vergoeding ontvangen van het Rijk. In 2025 is het IHP vastgesteld. Doelstelling van dit plan is om te zorgen voor gezonde, toekomstbestendige en passende schoolgebouwen. |
Uitvoering |
Aangezien de onderhoudsverplichting voor de gemeente is komen te vervallen, laten we de schoolgebouwen niet meer jaarlijks inspecteren. |
Het schoolgebouw De Essen wordt periodiek door medewerkers van onze eigen dienst geïnspecteerd en waar nodig onderhoud ingepland en uitgevoerd. |
|
Kwaliteit |
Voor het binnenklimaat is deze binnen het IHP vastgesteld. Hierbij wordt uitgegaan van Frisse Scholen klasse B (goed). |
Planning/toekomst |
Voor elke onderwijslocatie is in het IHP een maatwerkscenario beschreven dat leidend is voor de maatregelen en investeringen die de komende jaren door gemeente en schoolbesturen worden gepleegd. Hierbij is een prioritering bepaald in tijdsvakken voor (ver)nieuwbouw van de onderwijslocaties. |
Budget |
Voor de nieuwbouw of grootschalige revitalisatie dient een afzonderlijk krediet te worden aangevraagd. Voor de ver- en nieuwbouw van verscheidene scholen in het primair en voortgezet onderwijs is in het IHP een budget opgenomen. De opgenomen bedragen zijn ramingen. Na het uitvoeren van de haalbaarheidsonderzoeken vindt een verfijning van het krediet plaats inclusief zaken zoals eventueel vrijvallende restantboekwaarde, sloop- en verhuiskosten en tijdelijke huisvestingskosten. Ook wordt hierbij rekening gehouden met het huidige rentepercentage. |
Confrontatie |
Zie budget |
Conclusie |
Via het IHP zijn de middelen voor de komende planningsperiode veiliggesteld binnen de begroting. Het gaat hierbij om geraamde bedragen. In de kredietaanvraag worden deze bedragen geactualiseerd en aangevuld met overige kosten. |
Overige gebouwen
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - Overige gebouwenProduct |
Onder het product overige gebouwen vallen alle gebouwen in eigendom van de gemeente, uitgezonderd schoolgebouwen. |
|---|---|
Doel |
Als eigenaar hebben we de verplichting voor een veilig te gebruiken gebouw en voldoen aan de wettelijke vereisten. |
Beleid |
Het beheer en onderhoud van het maatschappelijk vastgoed (uitgezonderd schoolgebouwen) worden afgestemd op de situatie van het gebouw. Het huidige beleid voor beheer en onderhoud is gericht op een voortdurende instandhouding van ons vastgoedbezit. Wij hebben verplichtingen als eigenaar, verhuurder of exploitant. Gebouwen moeten veilig te gebruiken zijn en voldoen aan de wettelijke vereisten. Wij willen efficiënt met ons vastgoedbezit omgaan en zien vastgoedeigendom niet als een doel op zich. Door te zoeken naar optimalisatie in het gebruik verwachten we dat er de komende jaren gebouwen worden afgestoten of ingevuld worden met een andere functie om maatschappelijke doelstellingen te bereiken. |
Uitvoering |
Al deze gebouwen worden jaarlijks geïnspecteerd. Indien nodig wordt daarbij externe expertise ingehuurd. De onderhoudsgegevens worden ingevoerd in een meerjarenprogramma. Uitgangspunt bij het onderhoud van onze gebouwen is ‘sober en doelmatig’. Tijdens de jaarlijkse inspectie wordt de noodzaak van het geplande onderhoud beoordeeld. Daar waar mogelijk worden werkzaamheden doorgeschoven naar volgende jaarschijven. Bewaakt wordt wel dat er geen kapitaalvernietiging optreedt door te laat preventief onderhoud. Vervanging van (installatie-)onderdelen vindt pas plaats als deze niet meer functioneren of als wordt verwacht dat ze op korte termijn gaan uitvallen. In de uitgangspunten van het gemeentelijk vastgoedbeleid is verwoord dat er bij vervanging wordt gekozen voor de meest duurzame en energiezuinige oplossing. In 2024 is het gebouwenbeheerplan geactualiseerd. In oktober 2024 is deze vastgesteld. |
Kwaliteit |
De gebouwen worden onderhouden op de afgesproken kwaliteit vallend binnen de termen sober en doelmatigheid. |
Planning/toekomst |
Na vaststelling van het MJOP wordt er jaarlijks geïnspecteerd en gemuteerd. Het MJOP is leidend voor de noodzakelijke onderhoudswerkzaamheden, passend binnen de uitgangspunten van het gemeentelijk vastgoedbeleid. |
Budget |
Met bovengenoemde uitgangspunten voor beheer wordt de Voorziening Gebouwenbeheerplan Overige Gebouwen, met de in deze programmabegroting geraamde dotaties voor de komende 10 jaar, voldoende gevoed. De jaarlijkse dotatie aan de voorziening bedraagt €597.674. Het saldo van de Voorziening Gebouwenbeheersplan bedraagt per 1 januari 2026 €2.145.250. |
Confrontatie |
Zie: budget |
Conclusie |
De overige gebouwen voldoen aan de uitgangspunten zoals opgenomen in het gemeentelijk vastgoedbeleid en het budget is in 2027 voldoende om deze kwaliteit te behouden. |
Sportaccommodaties
Terug naar navigatie - 5.7 Onderhoud kapitaalgoederen - SportaccommodatiesProduct |
Onder het product sportaccommodaties vallen buiten en binnensport accommodaties. |
|---|---|
Doel |
Ons doel is om álle inwoners te laten genieten van sport en beweging. Daarom investeren wij in sportaccommodaties en sportverenigingen |
Beleid |
Wij willen er voor zorgen dat er voldoende en kwalitatief hoogwaardige binnen- en buitensportaccommodaties beschikbaar zijn en blijven voor vitale sportverenigingen. Dit omvat naast beheer ook de verdere ontwikkeling en verbetering van accommodaties. De visie op sport en bewegen is in 2016 vastgesteld. Er is een nieuwe tarievenstructuur vastgesteld. De buitensportverenigingen zijn zelf deels verantwoordelijk voor het uitvoeren van de servicewerkzaamheden. Verdere privatisering van de buitensportaccommodaties is nog niet in ontwikkeling. Naast de gedeeltelijke privatisering van werkzaamheden zijn ook ontwikkelingen in de sport van belang voor het toekomstige beheer van de sportaccommodaties, zoals bijvoorbeeld de verandering van het zondagvoetbal naar de zaterdag maakt de druk op de zaterdag extra groot op de verschillende accommodaties. Doelstelling is om de gevolgen per vereniging in kaart te brengen en voor te leggen. Synarchis heeft dit vooronderzoek uitgevoerd en in 2026 en 2027 worden de uitkomsten hiervan verwerkt in een harmonisatieonderzoek. |
Uitvoering |
Voor het uit te voeren beheer en onderhoud aan de sportvelden is het “Sportbeheerplan 2013” maatgevend. Dit plan is in 2023 geactualiseerd. In het opgestelde rapport wordt, naast de advisering voor het reguliere beheer en onderhoud, speciale aandacht besteed aan geplande (vervangings-) investeringen in de nabije toekomst. Deze investeringen zijn opgenomen in de Kadernota. De uitvoering van het onderhoud aan de sportvelden wordt verzorgd door een gecontracteerde externe partij. |
Kwaliteit |
Voor het onderhoudsniveau van de buitensport accommodaties wordt aansluiting gezocht bij de onderhoudscriteria zoals deze door NOC*NSF, in samenwerking met de sportbonden, zijn geformuleerd |
Planning/toekomst |
In het jaar voorafgaande aan de investering zal worden beoordeeld of de technische levensduur langer is dan de economische levensduur en afhankelijk daarvan kan de vervangingsinvestering eventueel worden uitgesteld. De integrale afweging van (vervangings-)investeringen in de sport vindt jaarlijks plaats in de programmabegroting. |
Budget |
In de begroting is voor elke sportaccommodatie afzonderlijk budget opgenomen voor het dagelijks en reguliere beheer en onderhoud alsmede kleine vervangingsinvesteringen. De budgetten voor de schil (=vastgoed) van de binnen- en buitensportaccommodatie zijn ondergebracht in de Voorziening Gebouwenbeheerplan (zie Overige gebouwen). |
Het budget voor onderhoud Binnensportaccommodaties bedraagt € 111.778 |
|
Het budget voor onderhoud Buitensportaccommodaties bedraagt € 431.078 |
|
Confrontatie |
In 2023 is het sportbeheerplan geactualiseerd. Dit beheerplan is richtinggevend voor het beheer en onderhoud van onze sportaccommodaties. Aansluitend zal de confrontatie met de beschikbare budgetten inzicht moeten geven of deze voldoende zijn om het beheer en onderhoud op het afgesproken niveau uit te voeren. |
Conclusie |
Afhankelijk van de verdere uitwerking van het sportbeheerplan is aan te geven of de beschikbare budgetten voor 2027 en verder, voldoende zekerheid bieden. Mocht op dat moment geconstateerd worden dat beschikbaar budget en voorgenomen maatregelen niet met elkaar in overeenstemming zijn, zullen er maatregelen worden getroffen opdat deze overeenstemming alsnog ontstaat. |
5.8 Weerstandsvermogen en risicobeheersing
Terug naar navigatie - - 5.8 Weerstandsvermogen en risicobeheersingHet weerstandsvermogen laat zien in hoeverre de gemeente financiële risico’s kan opvangen met de beschikbare reserves. Het gaat hierbij om risico’s waarvoor geen specifieke maatregelen zijn getroffen. Als een risico zich voordoet, moet de gemeente voldoende middelen hebben om de financiële gevolgen op te vangen zonder direct beleid aan te passen of extra bezuinigingen door te voeren.
Bij de bepaling van het weerstandsvermogen zijn verzekerde risico’s en risico’s waarvoor een voorziening is gevormd niet meegenomen. Voor de grondexploitaties wordt vanwege de specifieke aard van deze activiteiten een afzonderlijke risicoanalyse uitgevoerd. Deze analyse is opgenomen in deze paragraaf.
Het doel van deze paragraaf is om de belangrijkste risico’s in beeld te brengen, deze waar mogelijk financieel te kwantificeren en af te zetten tegen de beschikbare weerstandscapaciteit. Op basis hiervan kan worden beoordeeld of de gemeente Oldenzaal voldoende in staat is om financiële tegenvallers op te vangen. Naast de financieel kwantificeerbare risico’s zijn er ook risico’s die niet of moeilijk in geld zijn uit te drukken. Waar mogelijk worden maatregelen genomen om deze risico’s te beperken.
5.8.1 Beschikbare weerstandscapaciteit
Terug naar navigatie - - 5.8.1 Beschikbare weerstandscapaciteitBedragen x €1 miljoen |
|||||
|---|---|---|---|---|---|
Reserves |
2027 |
2028 |
2029 |
2030 |
|
Algemene reserve (algemene dienst) |
24.631 |
22.446 |
20.522 |
20.314 |
|
Algemene reserve grondexploitatie |
5.712 |
5.555 |
5.555 |
5.555 |
|
Bestemmingsreserves (zowel algemene als grondbedrijf) |
38.137 |
38.087 |
38.062 |
38.062 |
|
Stand per einde jaar |
68.480 |
66.087 |
64.139 |
63.930 |
|
Omvang algemene reserve
Terug naar navigatie - 5.8.1 Beschikbare weerstandscapaciteit - Omvang algemene reserve5.8.2 Risicoparagraaf
Terug naar navigatie - - 5.8.2 RisicoparagraafOm te bepalen hoeveel financiële buffer de gemeente nodig heeft, worden de belangrijkste financiële risico's geïnventariseerd en beoordeeld. Deze risico's vormen de basis voor het bepalen van de benodigde weerstandscapaciteit.
Van ieder risico worden drie aspecten in beeld gebracht:
- de aard en omvang van het risico (het risicoprofiel);
- de kans dat het risico zich voordoet;
- de mogelijke financiële gevolgen als het risico zich voordoet.
Op basis van deze gegevens wordt per risico een inschatting gemaakt van het verwachte financiële effect. Door alle risico's gezamenlijk te beoordelen, ontstaat inzicht in de omvang van de financiële buffer die nodig is om de gevolgen van deze risico's op te kunnen vangen. Hiermee wordt de benodigde omvang van de algemene reserve bepaald.
In onderstaande tabel zijn de geïnventariseerde risico's opgenomen. Bij de kans wordt aangegeven hoe waarschijnlijk het is dat een risico zich voordoet. Een score van 1,0 betekent dat het risico zich gemiddeld jaarlijks kan voordoen. Een score van 0,5 betekent gemiddeld eens per twee jaar en een score van 0,3 ongeveer drie keer in tien jaar. Een score van 0,8 geeft aan dat de kans hoger is dan eens per twee jaar, maar lager dan jaarlijks. De impact geeft weer wat het financiële gevolg voor de gemeente kan zijn als het risico daadwerkelijk optreedt. Door de kans en de impact met elkaar te combineren, wordt bepaald hoeveel weerstandscapaciteit nodig is om de risico's verantwoord op te kunnen vangen.
Beschrijving van het risico |
Kans |
Impact |
Risico |
|---|---|---|---|
Effecten nieuw Twents inkoopmodel WMO en Jeugdzorg vallen tegen |
0,5 |
€ 500.000 |
€ 250.000 |
Risico Informatiebeveiliging waaronder ‘gehackt worden’ (ransom). |
0,1 |
€ 5.000.000 |
€ 500.000 |
Afrekening bodemsanering Ootmarsumsestraat met Provincie |
0,5 |
€ 360.000 |
€ 180.000 |
Aanzuigende werking verlaging Eigen Bijdrage WMO |
0,5 |
€ 300.000 |
€ 150.000 |
Onvoorspelbaarheid aantallen cliënten en typen zorg WMO & Jeugd |
0,3 |
€ 500.000 |
€ 150.000 |
Doelstellingen uitvoering WSW blijken niet haalbaar |
0,5 |
€ 300.000 |
€ 150.000 |
Inflatieontwikkeling |
0,5 |
€ 500.000 |
€ 250.000 |
Prijsstijgingen realisatie IHP Onderwijs |
0,5 |
€ 2.000.000 |
€ 1.000.000 |
Extreme weersomstandigheden |
0,5 |
€ 250.000 |
€ 125.000 |
Meer cliënten vanuit het gedwongen kader GGZ rechtstreeks doorverwezen dan verwacht |
0,3 |
€ 300.000 |
€ 90.000 |
Kostprijsstijgingen WMO begeleiding en dagbesteding |
0,5 |
€ 150.000 |
€ 75.000 |
Regeling Specifieke Uitkering Sport (SPUK) |
0,25 |
€ 200.000 |
€ 50.000 |
Incidenten bij evenementen |
0,1 |
€ 500.000 |
€ 50.000 |
Vastgoedportefeuille leegstand en huurderving |
0,2 |
€ 200.000 |
€ 40.000 |
Risico AVG incident waaronder boete bij meldplicht datalekken |
0,1 |
€ 500.000 |
€ 50.000 |
Gladheidbestrijding |
0,3 |
€ 60.000 |
€ 18.000 |
Verbonden partijen |
0,1 |
€ 100.000 |
€ 10.000 |
Nieuwe financieringssystematiek gemeentefonds |
0,3 |
€ 2.000.000 |
€ 600.000 |
TOTAAL |
€ 3.738.000 |
Grondexploitaties
Terug naar navigatie - 5.8.2 Risicoparagraaf - GrondexploitatiesDe omvang van de algemene risico’s voor het grondbedrijf is afhankelijk van de omvang van het onderhanden werk (hiervan wordt minimaal 1 en maximaal 2% opgenomen in de algemene reserve grondexploitatie) en de algemene risico’s die in de plannen worden gelopen. Het onderhanden werk is hierbij als volgt gedefinieerd:
- Positieve boekwaarden van grondexploitaties (negatieve boekwaarden vormen geen risico);
- De nog te maken kosten op grond van de vastgestelde grondexploitaties;
- De beschikbaar gestelde voorbereidingskredieten onder de MVA’s.
Om risico’s bij de grondexploitatie in beeld te brengen worden alle plannen nagelopen en worden de risico’s zoveel mogelijk gekwantificeerd. Daarnaast wordt gekeken naar de kans dat het risico zich voordoet, zonder nog rekening te houden met dat niet elk risico zich op hetzelfde moment zal voordoen. Project specifieke risico’s worden afgedekt in de grondexploitaties en algemene risico’s die voor het hele grondbedrijf gelden worden afgedekt in de algemene reserve grondexploitatie.
Beschrijving van het risico |
Kans (%) |
Impact in € |
Risico |
|---|---|---|---|
Bodemonderzoeken en aanscherpingen bodemeisen |
40 |
3.410.000 |
1.364.000 |
Retrospectieve beoordeling belastingdienst (BTW en BCF) |
10 |
961.000 |
96.000 |
Retrospectieve beoordeling belastingdienst (Vpb) |
20 |
4.876.000 |
975.000 |
Inbrengwaarde complexen na 2018 (Vpb) |
30 |
21.262.000 |
6.379.000 |
Marktrisico’s |
10 |
32.536.000 |
3.254.000 |
Conjunctuurrisico/ prijsrisico |
10 |
33.148.000 |
3.315.000 |
Wijziging in wet- en regelgeving |
5 |
6.460.000 |
323.000 |
Onvermijdelijk onderhoud bij huurcontracten |
50 |
79.048 |
40.000 |
Stikstof en netcongestie |
5 |
33.148.000 |
1.657.000 |
TOTAAL |
135.880.048 |
17.403.000 |
Risicobeheer
Terug naar navigatie - 5.8.2 Risicoparagraaf - RisicobeheerOp basis van bovenstaande risico-inschatting wordt een ondergrens en de bovengrens van het risico bepaald. Van bovenstaande totaal wordt (vermeerderd met een algemene risicobuffer voor de ondergrens van €500.000) 15% tot 30% meegenomen bij de bepaling van de omvang van de algemene reserve grondbedrijf omdat de risico’s zich naar verwachting niet allemaal (gelijktijdig) voor zullen doen. Onder andere de volgende aspecten worden hierbij betrokken: onverwachte bodem- en grondwatersaneringen, nieuwe wet- en regelgeving en prijs- en afzetrisico’s. De gehanteerde percentages zijn opgenomen in de nota grondbeleid.
Dit leidt tot een volgende onder- en bovengrens van de benodigde reserve:
Ondergrens |
Omvang |
Percentage |
Benodigde reserve |
|---|---|---|---|
Onderhanden werk |
24.572.000 |
1% |
246.000 |
Risicoparagraaf |
17.403.000 |
15% |
2.610.000 |
Risicobuffer |
500.000 |
||
Totaal |
€ 3.356.000 |
||
Bovengrens |
Omvang |
Percentage |
Benodigde reserve |
Onderhanden werk |
24.572.000 |
2% |
491.000 |
Risicoparagraaf |
17.403.000 |
30% |
5.221.000 |
Totaal |
€ 5.712.000 |
5.8.3 Benodigde weerstandscapaciteit
Terug naar navigatie - - 5.8.3 Benodigde weerstandscapaciteitOm financiële tegenvallers en risico's op te kunnen vangen, streeft de gemeente naar een gezonde financiële buffer. In de Nota reserves en voorzieningen is hiervoor een minimale weerstandsratio van 2,0 vastgesteld. Voor de reguliere gemeentelijke activiteiten bedraagt de benodigde weerstandscapaciteit € 3,7 miljoen op basis van de geïnventariseerde risico's. Daarnaast wordt voor de grondexploitaties een bedrag van € 3,3 miljoen aangehouden, gelijk aan de vastgestelde ondergrens van de algemene reserve grondexploitaties.
De totale benodigde weerstandscapaciteit komt daarmee uit op € 7,0 miljoen. Hiermee beschikt de gemeente over een toereikend kader om financiële risico's op te vangen en haar financiële weerbaarheid te waarborgen.
5.8.4 Ratio weerstandsvermogen
Terug naar navigatie - - 5.8.4 Ratio weerstandsvermogenDe beschikbare weerstandscapaciteit bedraagt in 2027 € 30,3 miljoen. Deze bestaat uit de algemene reserve (€ 24,6 miljoen) en de algemene reserve grondexploitaties (€ 5,7 miljoen). De benodigde weerstandscapaciteit bedraagt € 7,0 miljoen. Dit bedrag bestaat uit de geïnventariseerde concernrisico's (€ 3,7 miljoen) en de ondergrens van de algemene reserve grondexploitaties (€ 3,3 miljoen).
De ratio weerstandsvermogen wordt berekend door de beschikbare weerstandscapaciteit te delen door de benodigde weerstandscapaciteit. Voor 2027 bedraagt deze ratio 4,3 (€ 30,3 miljoen / € 7,0 miljoen).
Deze uitkomst ligt boven de door de gemeenteraad vastgestelde norm van 2,0. Dit betekent dat de gemeente over voldoende financiële middelen beschikt om de geïdentificeerde risico's op te vangen en financieel weerbaar is.
5.8.5 Financiële kengetallen
Terug naar navigatie - - 5.8.5 Financiële kengetallenKengetallen |
2027 |
2028 |
2029 |
2030 |
|
Netto schuldquote |
70% |
73% |
45% |
41% |
|
Netto schuldquote gecorrigeerd voor alle verstrekte leningen |
70% |
72% |
45% |
41% |
|
Solvabiliteitsratio |
36% |
35% |
43% |
45% |
|
Structurele exploitatieruimte |
5% |
2% |
2% |
0% |
|
Grondexploitatie |
1% |
1% |
1% |
1% |
|
Belastingcapaciteit |
96% |
96% |
96% |
96% |
|
Toelichting
Terug naar navigatie - 5.8.5 Financiële kengetallen - ToelichtingNetto schuldquote: Geeft aan hoe hoog de schulden van de gemeente zijn in verhouding tot de inkomsten. Hoe lager dit percentage, hoe beter.
Netto schuldquote (gecorrigeerd): Geeft aan hoe hoog de schulden zijn waarvoor de gemeente zelf verantwoordelijk is. Hoe lager dit percentage, hoe beter.
Solvabiliteitsratio: Geeft aan in hoeverre de gemeente aan haar financiële verplichtingen kan voldoen. Hoe hoger dit percentage, hoe beter.
Structurele exploitatieruimte: Geeft aan hoeveel financiële ruimte de gemeente heeft binnen de begroting. Hoe hoger dit percentage, hoe beter.
Grondexploitatie: Geeft aan hoe groot de grondpositie is ten opzichte van de totale inkomsten van de gemeente.
Belastingcapaciteit: Geeft aan hoe de lokale lasten zich verhouden tot het landelijk gemiddelde. Hoe lager dit percentage, hoe meer ruimte er is om de inkomsten uit belastingen te verhogen.
5.9 Taakstellingen
Terug naar navigatie - - 5.9 TaakstellingenVoor de Programmabegroting 2027 zijn de taakstellingen geactualiseerd en opnieuw beoordeeld op haalbaarheid, voortgang en financiële impact. Daaruit blijkt dat nagenoeg alle taakstellingen uit het programma Ambities en Middelen in Balans inmiddels zijn gerealiseerd. Alleen de taakstelling die samenhangt met het Integraal Huisvestingsplan (IHP) is nog niet volledig gerealiseerd. Daarnaast is de eerder vastgestelde taakstelling voor de verhoging van de onroerendezaakbelasting (OZB) per 2026 ingevoerd. Door de aanvullende financiële compensatie vanuit het Rijk in 2026 kan de voorgenomen extra OZB-verhoging van 10% voor het belastingjaar 2027 echter eenmalig achterwege blijven. Hierdoor blijft de belastingdruk voor inwoners in 2027 lager dan eerder was voorzien.
Naast de reeds ingezette maatregelen wordt ingezet op AI-gedreven werken als onderdeel van de verdere digitalisering en modernisering van de gemeentelijke organisatie.
Taakstellingen |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|
1. Hogere eigen bijdrage CAK |
0 |
-200 |
-200 |
-200 |
Realisatie |
0 |
0 |
0 |
0 |
Subtotaal |
0 |
-200 |
-200 |
-200 |
2. Afschaffen abonnementstarief |
0 |
-200 |
-200 |
-200 |
Realisatie |
0 |
0 |
0 |
0 |
Subtotaal |
0 |
-200 |
-200 |
-200 |
3. Invoeren reablement |
0 |
-200 |
-200 |
-200 |
Realisatie |
0 |
0 |
0 |
0 |
Subtotaal |
0 |
-200 |
-200 |
-200 |
4. AI datagedreven werk |
-309 |
-309 |
-309 |
-309 |
Realisatie |
0 |
0 |
0 |
0 |
Subtotaal |
-309 |
-309 |
-309 |
-309 |
5. Taakstelling hereiking uitgangspunten IHP |
0 |
-100 |
-100 |
-100 |
Realisatie |
0 |
0 |
0 |
0 |
Subtotaal |
0 |
-100 |
-100 |
-100 |
TOTAAL |
-309 |
-1.009 |
-1.009 |
-1.009 |
1. Hogere eigen bijdrage CAK (€ 200.000)
Deze maatregel is gebaseerd op de voorgenomen invoering van een inkomens- en vermogensafhankelijke eigen bijdrage voor de Wmo per 2028. De taakstelling is met één jaar doorgeschoven van 2027 naar 2028, omdat de voorgenomen invoering van de inkomens- en vermogensafhankelijke eigen bijdrage door het Rijk is uitgesteld. De geraamde besparing is indicatief en afhankelijk van de definitieve rijkswetgeving, de verdere uitwerking van de regeling en de effecten op het gebruik van Wmo-voorzieningen. Hierdoor bestaat nog onzekerheid over de omvang van het uiteindelijke financiële effect.
2. Afschaffen abonnementstarief (€ 200.000)
Het huidige abonnementstarief in de Wmo wordt naar verwachting vervangen door een inkomens- en vermogensafhankelijke eigen bijdrage per 2028. De invoering van de maatregel tot afschaffing van het abonnementstarief is door het Rijk met één jaar uitgesteld. Als gevolg hiervan is ook de bijbehorende taakstelling doorgeschoven van 2027 naar 2028. De geraamde besparing is indicatief en afhankelijk van de definitieve rijksbesluitvorming en de effecten op het gebruik van Wmo-voorzieningen. Hierdoor bestaat nog onzekerheid over zowel het invoeringsmoment als de omvang van het financiële effect.
3. Invoering reablement (€ 200.000)
Reablement richt zich op het vergroten van de zelfredzaamheid van inwoners, waardoor minder of korter Wmo-ondersteuning nodig is. . De geraamde besparingen sluiten aan bij de ingezette koers binnen het sociaal domein. Het uiteindelijke financiële effect is echter nog onzeker. Dit hangt onder meer samen met landelijke wetgeving, de uitwerking van rijksbeleid en de mate waarin de maatregelen daadwerkelijk leiden tot lagere kosten. De mogelijkheden om de taakstelling alsnog (gedeeltelijk) te realiseren worden momenteel nader onderzocht. De uitkomsten hiervan worden betrokken bij de Voorjaarsnota 2027. Op dat moment wordt beoordeeld in hoeverre de taakstelling haalbaar is en of bijstelling noodzakelijk is.
4. AI-datagedreven werken (€ 309.000)
De implementatie van AI-gedreven werken leidt naar verwachting tot structurele efficiencyvoordelen binnen de gemeentelijke organisatie. Deze voordelen worden ingezet ter dekking van de benodigde
investering in AI-licenties en ondersteunende voorzieningen van structureel € 58.400. Tegelijkertijd is in de begroting een structurele besparing van € 250.000 (2 fte) verwerkt. De taakstelling wordt gerealiseerd door een hogere arbeidsproductiviteit, een efficiëntere uitvoering van administratieve en kennis-intensieve werkzaamheden en het beperken van toekomstige groei van de personeelsformatie. Hierdoor vindt per saldo een verschuiving plaats van personele inzet naar digitale ondersteuning.
5. Taakstelling herijking uitgangspunten IHP (€ 100.000)
Binnen spoor 3 van Ambities en Middelen in Balans is vanaf 2028 een structurele taakstelling van € 100.000 opgenomen uit hoofde van de herijking van de uitgangspunten van het Integraal Huisvestingsplan (IHP). De concrete invulling van deze besparing wordt in de verdere uitwerking van het IHP bepaald.